猜你想问
正泰电源2025年财务表现如何?
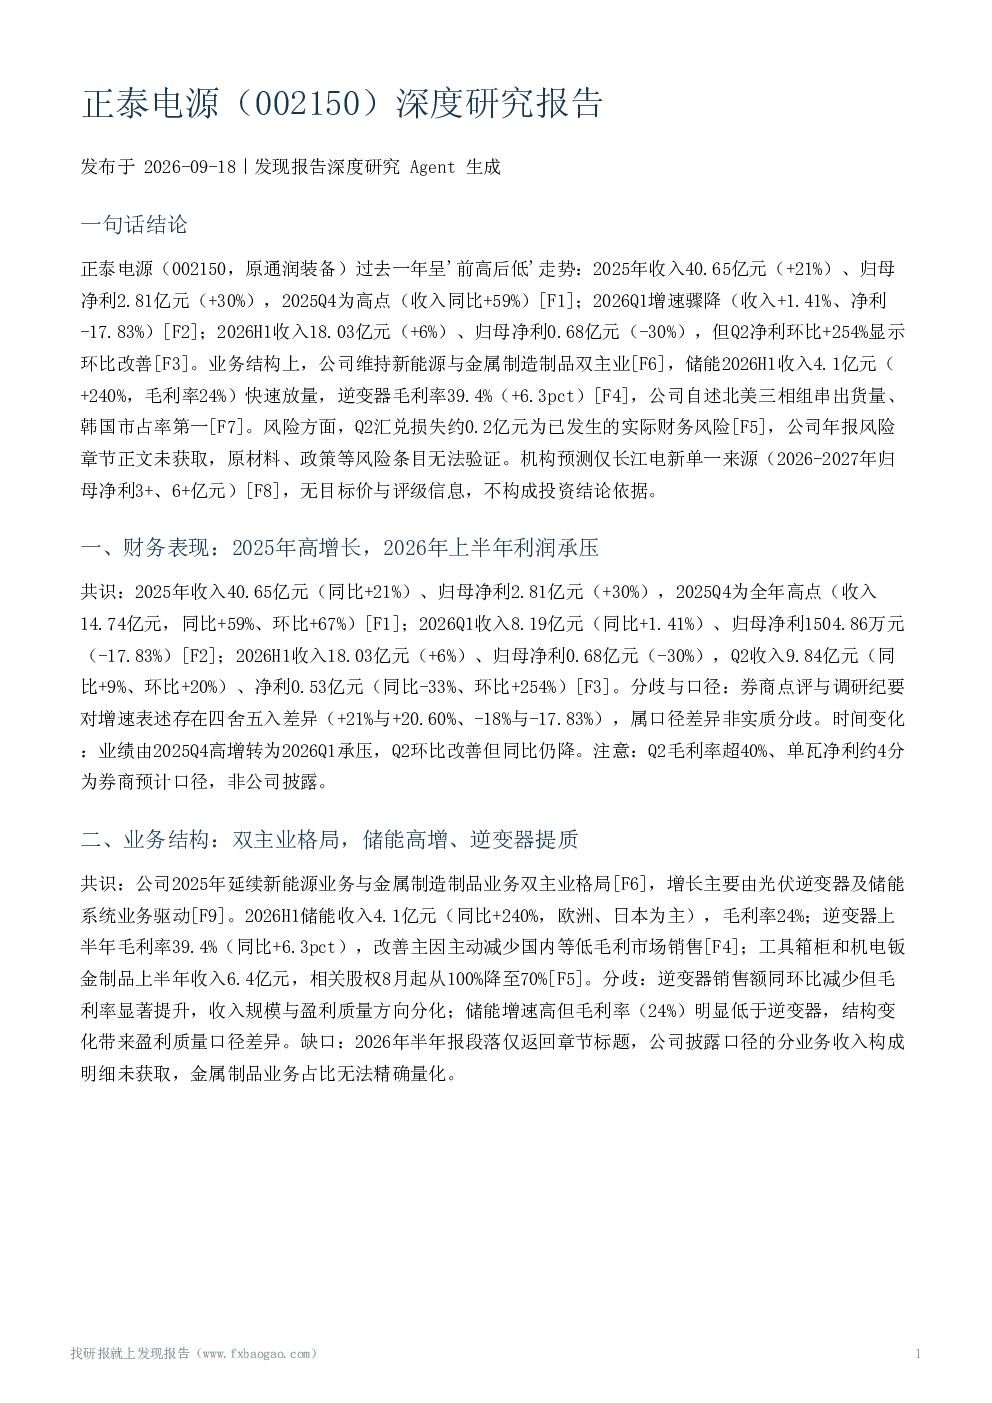
2025年正泰电源实现收入40.65亿元,同比增长21%,归母净利润2.81亿元,同比增长30%。其中,第四季度表现最为突出,收入环比增长59%。然而,2026年第一季度增速明显放缓,收入仅增长1.41%,净利润下降17.83%。上半年收入18.03亿元,同比增长6%,净利润0.68亿元,同比下降30%。值得注意的是,第二季度净利润环比大幅增长254%,显示出环比改善的迹象。
正泰电源的业务结构有何特点?
正泰电源维持新能源与金属制造制品双主业发展。在新能源领域,储能业务表现亮眼,2026年上半年收入达4.1亿元,同比增长240%,毛利率为24%。逆变器业务毛利率提升至39.4%,同比增长6.3个百分点。公司自述在北美三相组串逆变器出货量和韩国市占率方面位居第一,并积极拓展欧洲、日本等市场。
正泰电源在行业中的竞争地位如何?
正泰电源在北美三相组串逆变器出货量和韩国市占率方面自述位居第一,并积极拓展欧洲市场,计划通过泰国工厂产能释放和多元化市场布局提升竞争力。公司在日本储能项目方面取得并网进展,同时也在欧洲多国推进品牌渠道建设,以增强全球市场竞争力。
正泰电源的市场现状如何?
正泰电源2025年实现了高增长,但2026年上半年利润承压,主要原因是收入增速放缓和净利润下降。然而,第二季度净利润环比大幅增长254%,显示出环比改善的迹象。公司在储能和逆变器业务方面均有显著增长,但盈利预测较为单一,机构对其未来市场表现和估值判断的证据不足。
正泰电源存在哪些风险?
正泰电源面临的主要风险包括已发生的汇兑损失约0.2亿元,以及原材料价格波动和政策变化等潜在风险。此外,储能业务的毛利率(24%)低于逆变器业务,业务结构变化可能对盈利质量产生一定影响。公司需关注原材料成本控制和多元化市场布局,以降低风险。
你可能感兴趣
正泰电源更新1美国光伏业务持续高增
未知机构2026-03-18
长江电新正泰电源原通润装备调研邀请时间1月21日下
未知机构2026-01-19
长江电新 正泰电源Q2逆变器毛利率亮眼 期待
未知机构2026-08-17
正泰电源机构调研纪要
发现报告2026-04-13
正泰电源:2026年一季度报告
财报2026-04-14
正泰电源:2025年年度报告
财报2026-04-14
正泰电源的800V低压耦合技术路线采用光储共用一台箱变设计从
未知机构2026-03-20
正泰电源 26H1半年报点评-260817
未知机构2026-08-17
正泰电源跟踪更新被忽略的北美光储新星公司主要优势体现在渠道和产
未知机构2026-03-10
正泰电源机构调研纪要
发现报告2026-05-08