猜你想问
这份研报主要分析了华兴源创的哪些核心内容?
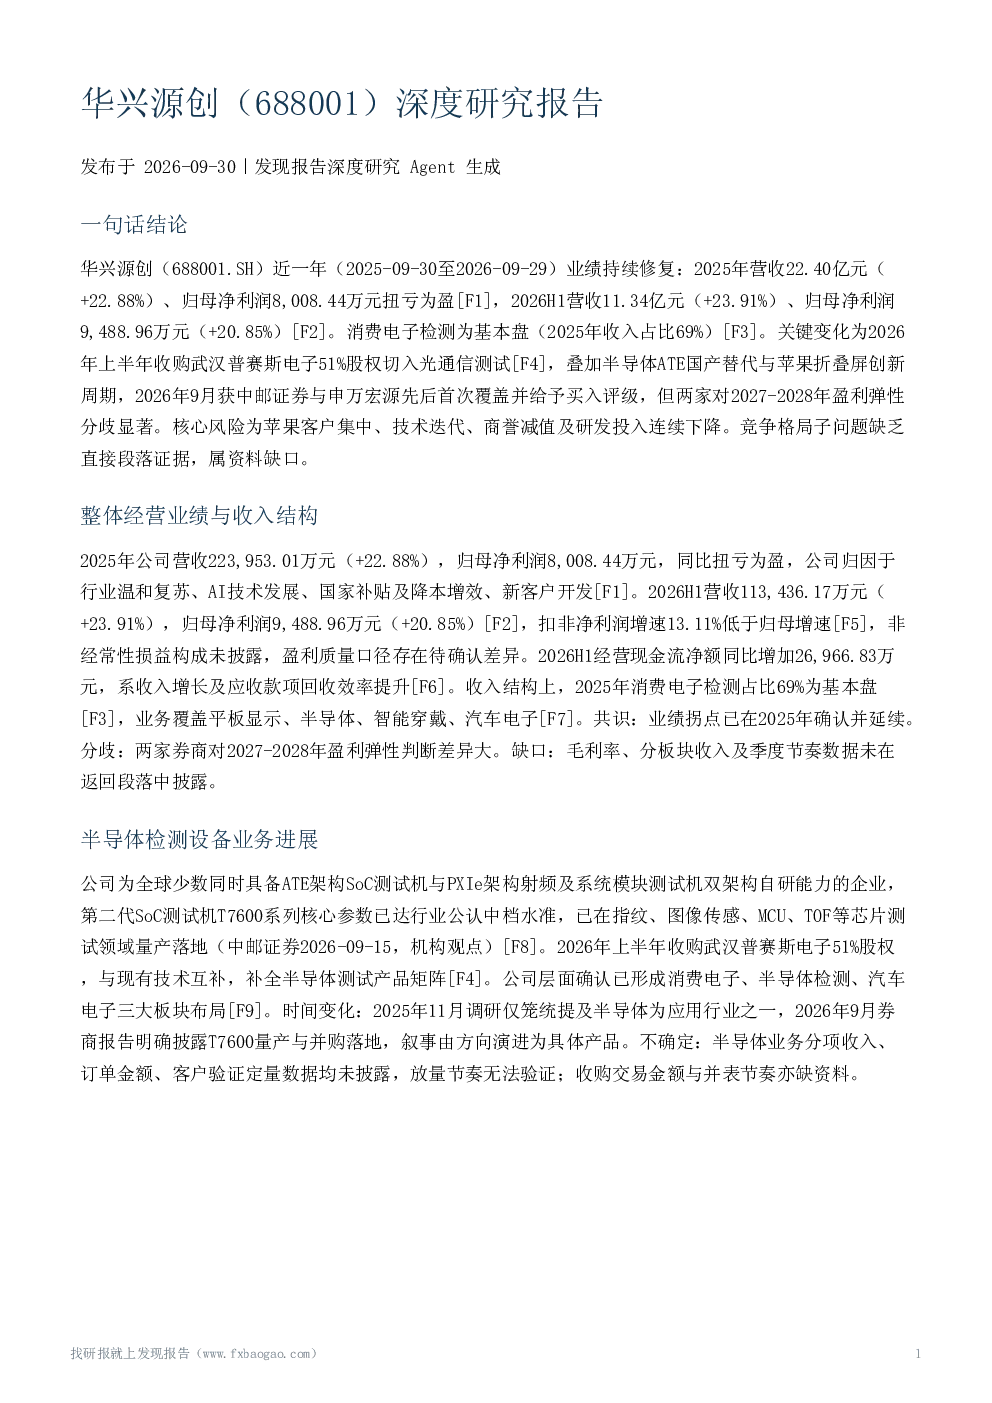
这份研报深度分析了华兴源创的整体经营业绩与收入结构,重点探讨了其半导体检测设备业务进展、面板/OLED检测与Apple链依赖、新业务与第二增长曲线、竞争格局、盈利预测、估值与目标价以及关键风险因素。报告指出公司2025年实现业绩修复,营收和净利润均显著增长,消费电子检测为基本盘,同时通过收购普赛斯电子补全半导体测试产品矩阵,前瞻布局光通信测试和微显示领域。报告也提示了苹果客户集中、技术迭代、商誉减值等核心风险。
研报中提到的半导体检测设备赛道有哪些行业发展趋势?
研报显示,半导体检测设备行业正经历快速发展,华兴源创具备ATE架构SoC测试机与PXIe架构射频及系统模块测试机双架构自研能力,其第二代SoC测试机已达到行业公认中档水准。行业趋势方面,OLED显示技术预计将在2025-2027年占据显示新增设备投资约80%,苹果2026年首款折叠手机将带动UTG、OLED产线资本开支上行。此外,AI算力拉动800G/1.6T光模块需求,为光通信测试业务带来增长机遇。但行业竞争也日趋激烈,国内外对手挤压明显。
报告重点分析了华兴源创的哪些业务方向?
报告重点分析了华兴源创的三大业务方向:消费电子检测、半导体检测设备和新业务拓展。消费电子检测是公司基本盘,2025年收入占比达69%,覆盖LCD、柔性OLED及新型微显示。半导体检测设备方面,公司通过收购普赛斯电子补全产品矩阵,并已形成消费电子、半导体检测、汽车电子三大板块布局。新业务方面,公司通过收购普赛斯切入光通信测试,并延续新能源汽车电子、微显示等前瞻布局,但新业务成熟度及收入贡献尚待验证。
当前华兴源创的市场现状如何?
华兴源创当前市场现状呈现业绩修复与增长态势,2025年实现扭亏为盈,营收和净利润均显著提升。公司已形成消费电子、半导体检测、汽车电子三大业务板块,并在光通信测试领域取得初步进展。但市场也面临挑战,如苹果客户集中风险、技术迭代压力、商誉减值风险等。此外,新业务拓展的盈利贡献尚未明确,需关注后续财报验证。整体来看,公司处于转型和增长关键期,市场表现受多重因素影响。
研报中提示了哪些主要风险因素?
研报提示了华兴源创的几项主要风险因素:一是客户集中风险,公司对苹果供应商资格的依赖可能导致短期收入和盈利波动;二是技术迭代风险,若研发与产品迭代速度无法匹配客户需求,可能面临客户流失;三是商誉减值风险,与收购普赛斯电子相关,具体减值金额未披露;四是汇率变动风险,可能影响公司财务表现;五是盈利预测兑现风险,机构预测隐含2026年利润较2025年约3倍以上增长,但实际兑现程度存在不确定性。此外,母公司存在未弥补亏损,报表层面盈利分配能力受限。