猜你想问
这份研报主要分析了哪些股指期货数据?
本研报主要跟踪了10月13日股指期货的日度数据,包括IM、IC、IF、IH四个主力合约的基差及年化开仓成本变化。数据显示IM00至IM03基差持续负向扩大,IC00至IC03基差同样呈现负向扩大趋势,IF00至IF03基差除IM03外均负向扩大,IH00至IH03基差持续负向扩大。这些数据反映了市场对股指期货持仓成本及基差变化的动态跟踪,为投资者提供了基差策略调整的参考依据。
哪些板块对今日指数涨跌有显著影响?
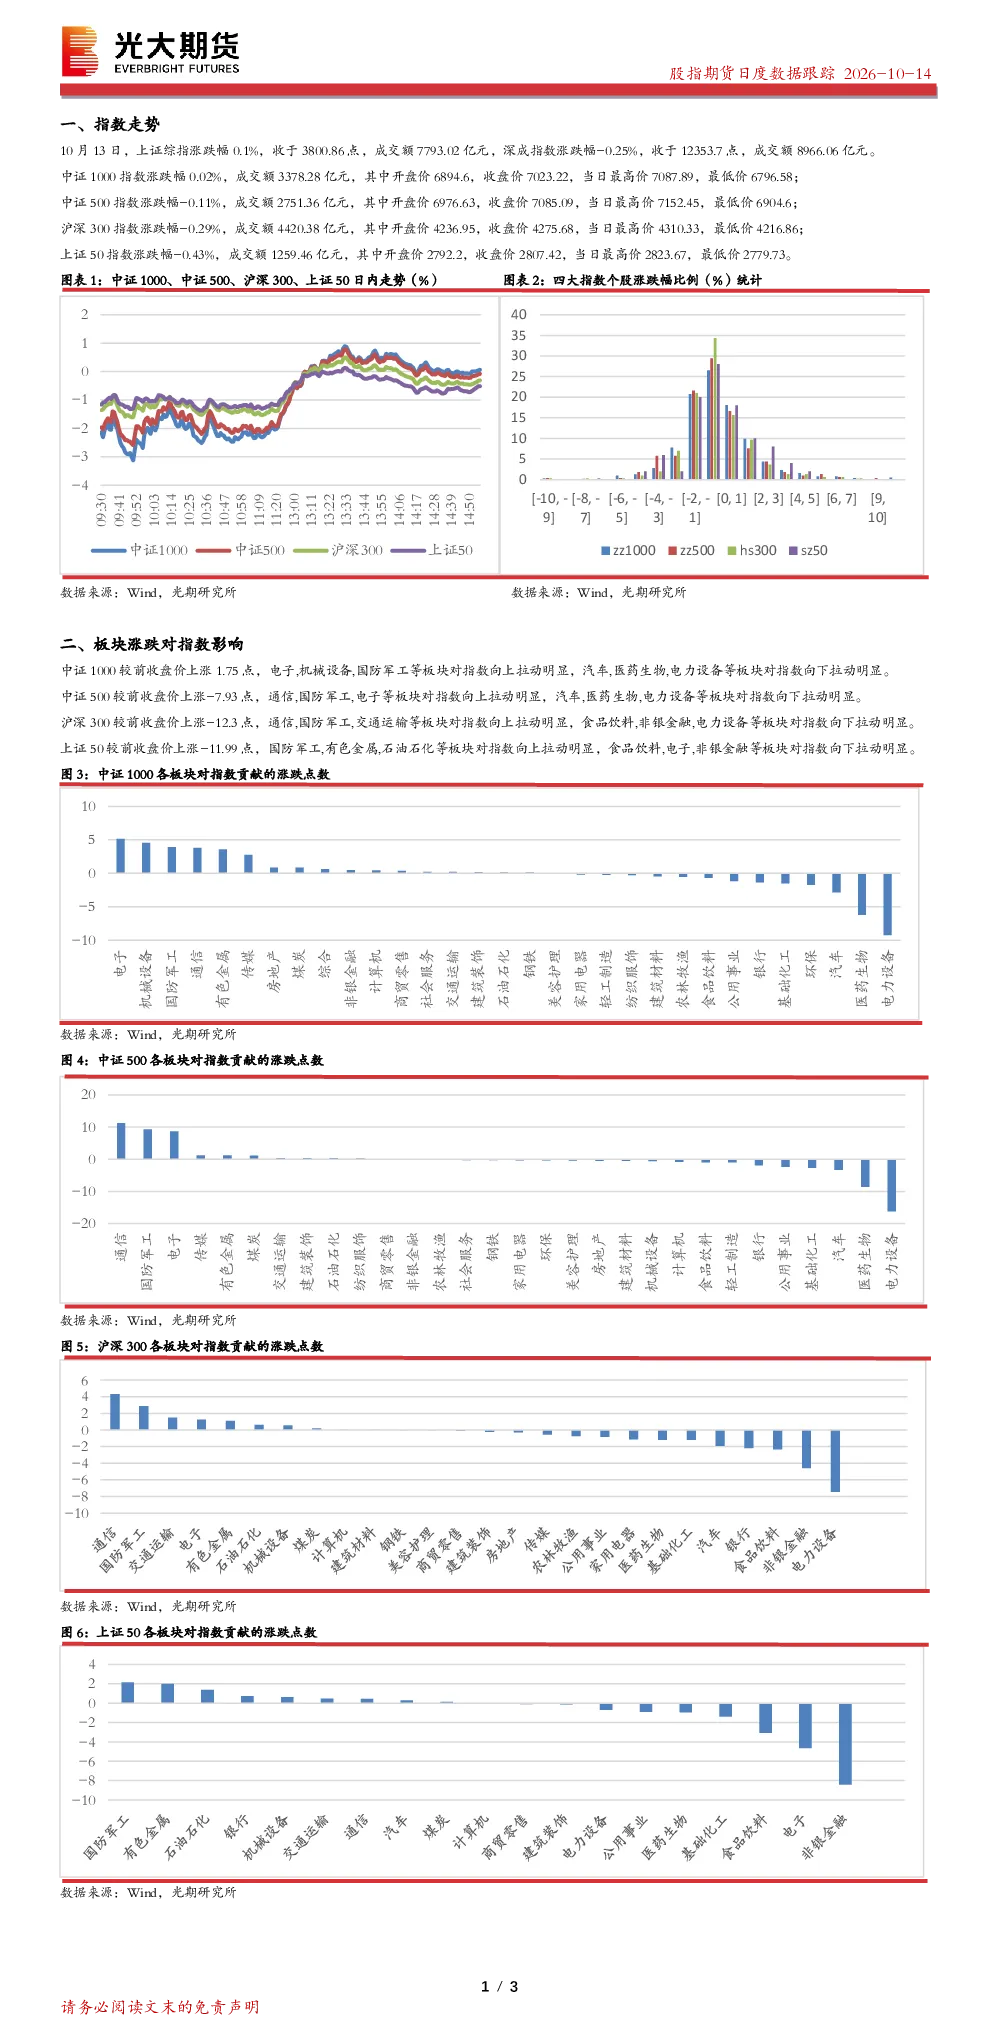
根据10月13日数据,电子、机械设备、国防军工等板块对中证1000、中证500、沪深300、上证50指数均产生向上拉动作用,而汽车、医药生物、电力设备等板块则对指数形成向下拖累。具体来看,中证1000指数受电子等板块上涨带动收涨1.75点,但中证500、沪深300、上证50指数分别受汽车等板块拖累而下跌7.93点、12.3点、11.99点。这表明板块轮动对指数表现具有显著影响,投资者需关注板块间的联动效应。
股指期货基差变化对市场有何启示?
股指期货基差变化是衡量市场情绪和资金流向的重要指标。本报告显示,IM、IC、IF、IH主力合约基差普遍呈现负向扩大趋势,尤其是IM03基差达到-282.16,IC03基差达到-275.99,IF03基差达到-125.34,IH03基差达到-75.79。基差持续负向扩大可能意味着市场对现货资产的看跌预期增强或期货溢价水平下降,投资者需结合基差变化调整跨期套利或套保策略,关注基差反转的可能性。
当前A股市场整体表现如何?
10月13日A股市场整体表现分化,上证综指微涨0.1%收于3800.86点,深成指下跌0.25%收于12353.7点,中证1000微涨0.02%收于7023.22点,中证500下跌0.11%收于7085.09点,沪深300下跌0.29%收于4275.68点,上证50下跌0.43%收于2807.42点。成交额方面,主板、创业板、科创板合计成交额约2万亿元。市场整体波动不大,但内部结构性行情明显,板块间涨跌互现,显示市场情绪较为谨慎。
投资股指期货需注意哪些风险?
投资股指期货需关注基差风险、流动性风险和政策风险。当前基差持续负向扩大可能增加跨期套保成本,投资者需评估持仓成本变化对策略收益的影响。同时,股指期货市场存在一定的流动性波动,尤其在合约临近交割时可能出现买卖价差扩大等问题。此外,宏观政策变化可能对股指期货价格产生直接冲击,投资者需密切关注相关政策动向,合理控制仓位以规避潜在风险。