猜你想问
这份研报的核心内容是什么?
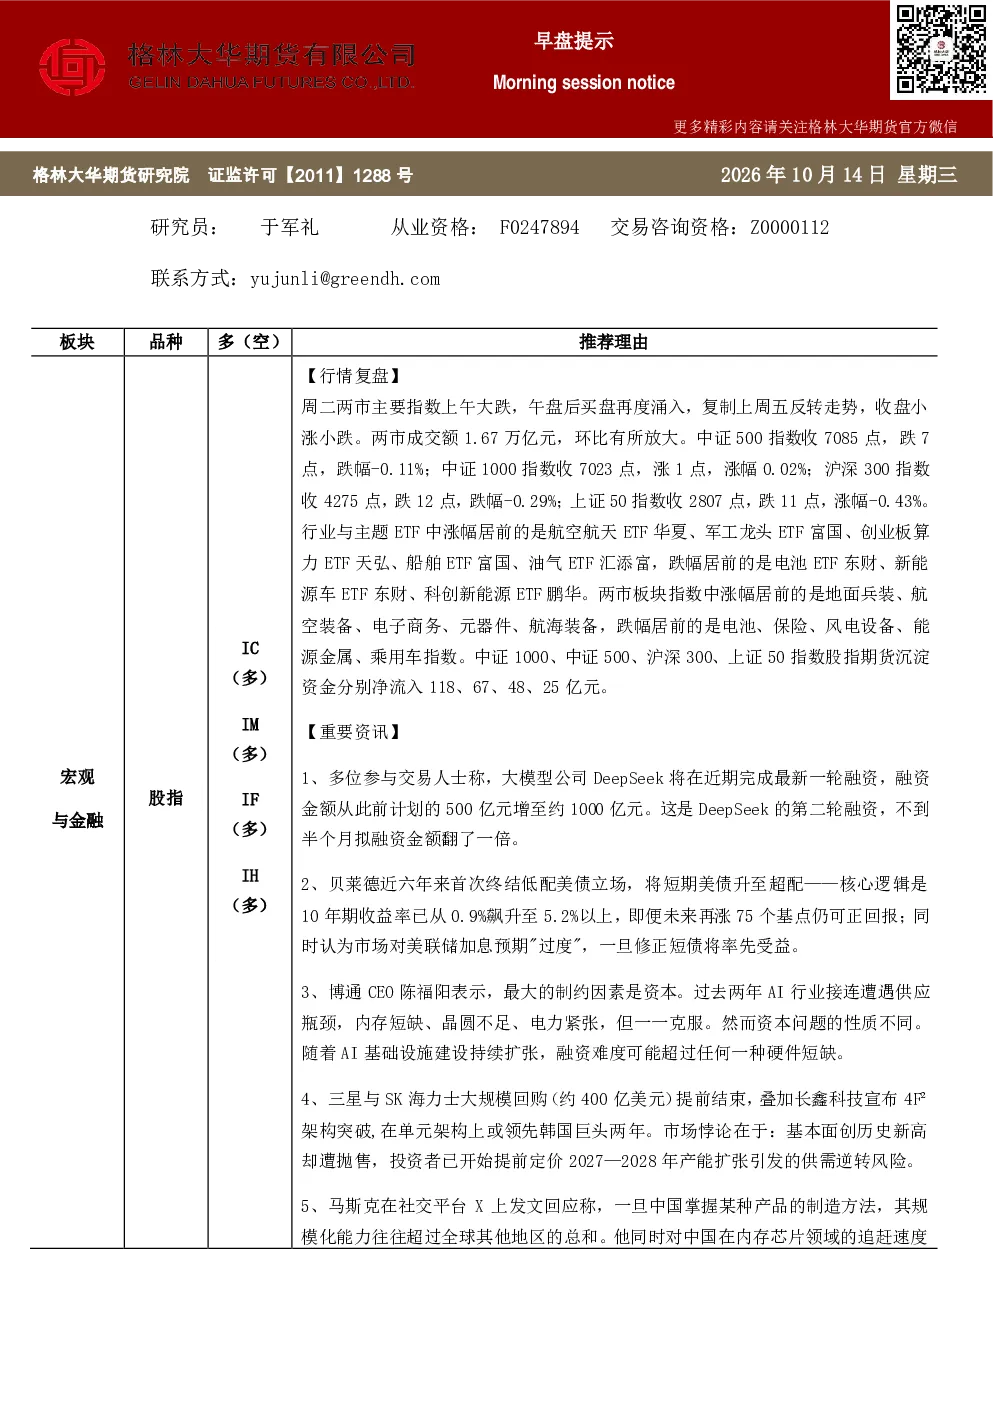
本报告聚焦存储芯片市场供需失衡与价格上涨,指出三星、美光、SK海力士等巨头2027年产能已全数分配,NAND Flash产能亦基本预售一空。同时分析AI算力需求激增,美国企业回购创纪录,高盛认为纳斯达克指数创新高驱动力来自AI智能代理带来的生产率变革。SK海力士预计供应短缺将持续至2030年底,美光高管直言供需平衡无尽头。中国存储技术突破4F²架构,绕过EUV光刻机封锁,或领先韩国两年,引发韩美存储板块大跌,但对中国股市有利。
存储芯片赛道未来发展趋势如何?
存储芯片市场将持续紧缺,SK海力士和美光高管均表示供需平衡无尽头,预计2027和2028年市场将比2026年更为紧缺。中国通过4F²架构突破,在单元架构上或领先韩国两年,但AI所需的HBM全球依然高度短缺。随着中国技术进步,韩美存储公司影响有限。AI算力需求激增,阿里CEO表示将全力投入AI基础设施建设,目标到2032年阿里云数据中心规模超过20GW,Nebius GPU云服务提价约20%,Astra能力跃升将触发更多AI收入场景。
报告重点分析了哪些方向?
报告重点分析存储芯片市场供需失衡、AI算力需求激增、中国存储技术突破及其影响。具体包括:1)存储芯片市场严重失衡,价格上涨是经济学基本规律,三星、美光、SK海力士产能已全数分配;2)AI算力需求激增,美国企业回购创纪录,高盛认为纳斯达克指数创新高驱动力来自AI智能代理带来的生产率变革,马斯克表示中国将在两到三年内依靠光刻技术与芯片制造补齐算力缺口;3)中国存储技术突破4F²架构,绕过EUV光刻机设备封锁,在单元架构上或领先韩国巨头两年,引发韩美存储板块大跌,但对中国股市有利。
当前市场现状如何判断?
当前市场现状显示存储芯片供应短缺将持续至2030年底,AI算力需求激增,中国存储技术取得突破。两市主要指数上演反转,午盘后买盘涌入,随着节后资金持续回流,主要指数有望逐步回升。阿里CEO表示将全力投入AI基础设施建设,目标到2032年阿里云数据中心规模超过20GW,Nebius GPU云服务提价约20%,Astra能力跃升将触发更多AI收入场景。Anthropic的算力产出已达每兆瓦5000万美元,全公司综合收入向7000万至8000万美元/兆瓦进发,并正向1亿美元迈进,支撑其以天价扫货。SpaceX表示AI计算领域投资回报期不到一年。
研报有哪些风险提示?
本报告信息源于公开资料,格林大华期货研究院对信息的准确性及完备性不作保证,观点仅供参考,不构成买卖建议。投资者据此决策与本公司和作者无关,格林大华期货有限公司不承担操作损失。本报告版权仅为格林大华期货研究院所有,未经许可不得翻版、复制或发布,引用需注明出处。报告分析内容基于现有公开信息,不包含任何投资建议或预测,市场存在不确定性,投资者需自行判断风险。