猜你想问
生益电子2026年业绩增长情况如何?
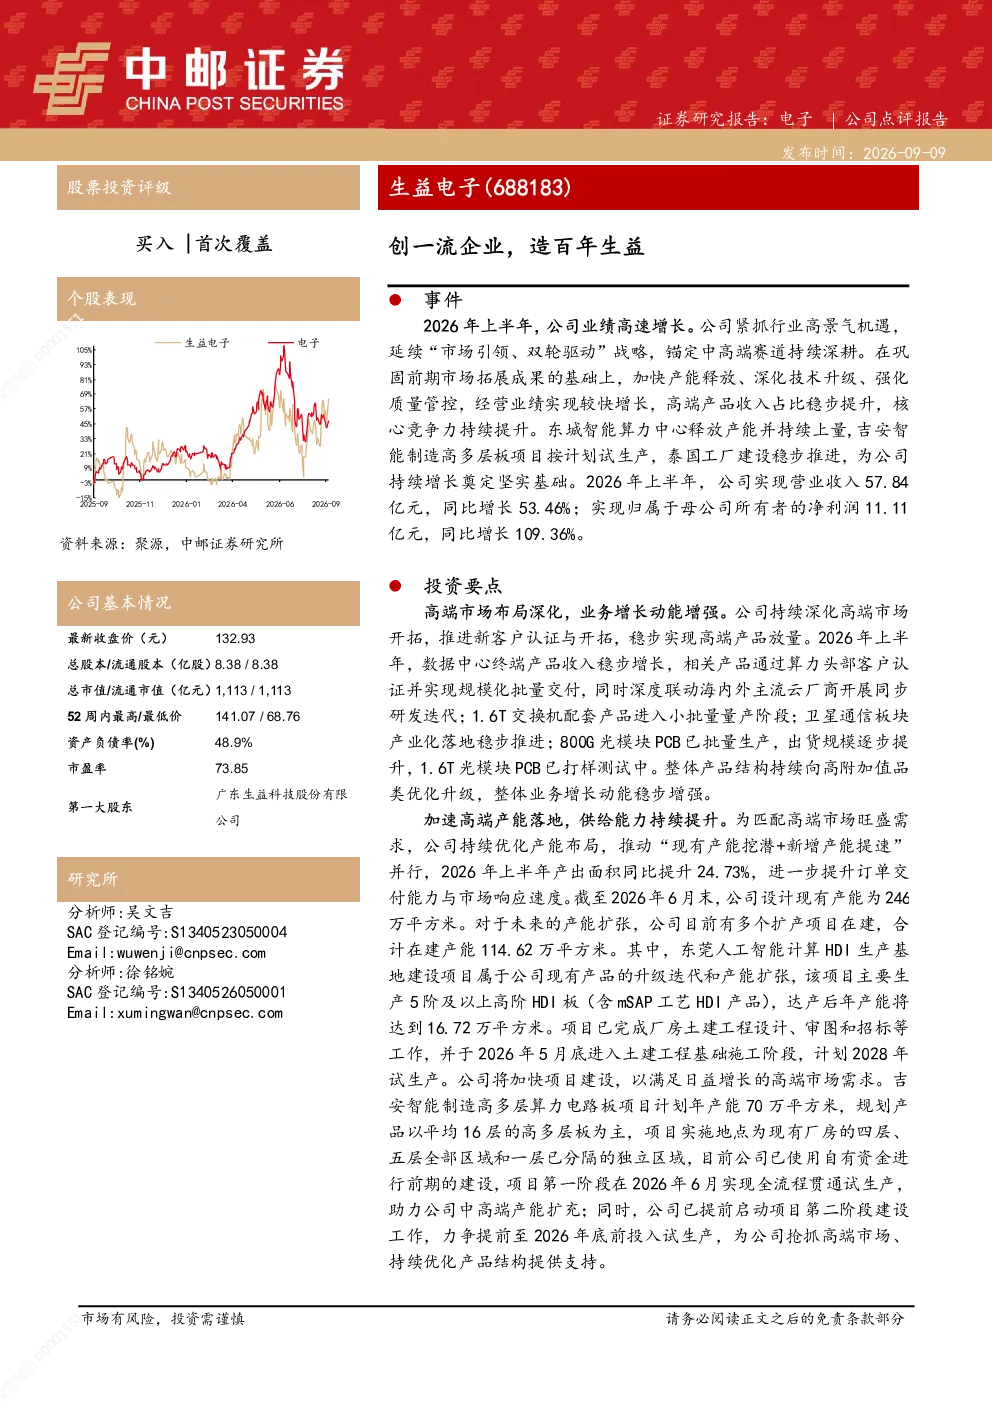
生益电子2026年上半年业绩高速增长,营业收入达到57.84亿元,同比增长53.46%;归属于母公司所有者的净利润为11.11亿元,同比增长109.36%。公司紧抓行业高景气机遇,深化高端市场布局,加速产能落地,提升供给能力。持续深耕中高端赛道,巩固市场拓展成果,推动产能释放和技术升级,实现经营业绩较快增长。
生益电子高端产品收入占比情况怎样?
生益电子高端产品收入占比稳步提升,整体产品结构持续向高附加值品类优化升级。公司设计现有产能246万平方米,在建产能114.62万平方米,主要扩产项目包括东莞人工智能计算HDI生产基地建设项目和吉安智能制造高多层算力电路板项目,旨在满足日益增长的高端市场需求。
生益电子未来几年业绩预期如何?
根据研报分析,生益电子2026/2027/2028年预计实现收入151/225/292亿元,归母净利润29/48/63亿元。首次覆盖给予“买入”评级。未来公司将持续深化高端市场开拓,提升产能和供给能力,满足高端市场需求。
当前电路板行业发展趋势如何?
当前电路板行业正朝着高精度、高密度、高频率方向发展,高端产品需求持续增长。生益电子通过加速产能落地和技术升级,巩固中高端市场地位。行业竞争加剧,但公司凭借技术优势和市场布局,有望持续受益于行业高景气。
生益电子面临哪些风险?
生益电子面临的主要风险包括需求不及预期风险、市场竞争加剧风险以及新产品推出不及预期风险。需关注宏观经济波动对行业需求的影响,以及同业竞争对公司市场份额的冲击。同时,新产品研发和市场推广的成效也需持续跟踪。
你可能感兴趣
生益电子(688183)公司点评报告
中邮证券2026-09-09
2024三季报点评:前三季度业绩同比高速增长,在建产能持续落地保持公司高成长性
轻工制造民生证券2024-10-29
公司动态点评:业绩高速增长,Mini LED产能加速释放
长城证券2022-04-28
铜加工产能业绩高速增长,扁线、磁材高端化产品加速布局
有色金属德邦证券2022-05-31
公司事件点评报告:主业加速复苏,关注产能落地释放增长空间
医药生物华鑫证券2024-08-29
三季度报告点评:并表驱动业绩高速增长,影游互动商业模式有望加速落地
文化传媒安信证券2015-10-26
公司事件点评报告:业绩高速增长,A5落地助力营收增长
信息技术华鑫证券2023-05-14
2016年半年报告点评:订单饱满实现业绩增长,定增落地加速产能扩张
建筑建材华安证券2016-08-26
公司动态点评:2022年Q3业绩报告点评:在手订单加速交付,持续看好储能等业务高速增长
长城证券2022-10-26
公司事件点评报告:国产光引擎龙头业绩高速增长,全球布局加速推进
信息技术华鑫证券2024-05-14