猜你想问
这份房地产周报的核心内容是什么?
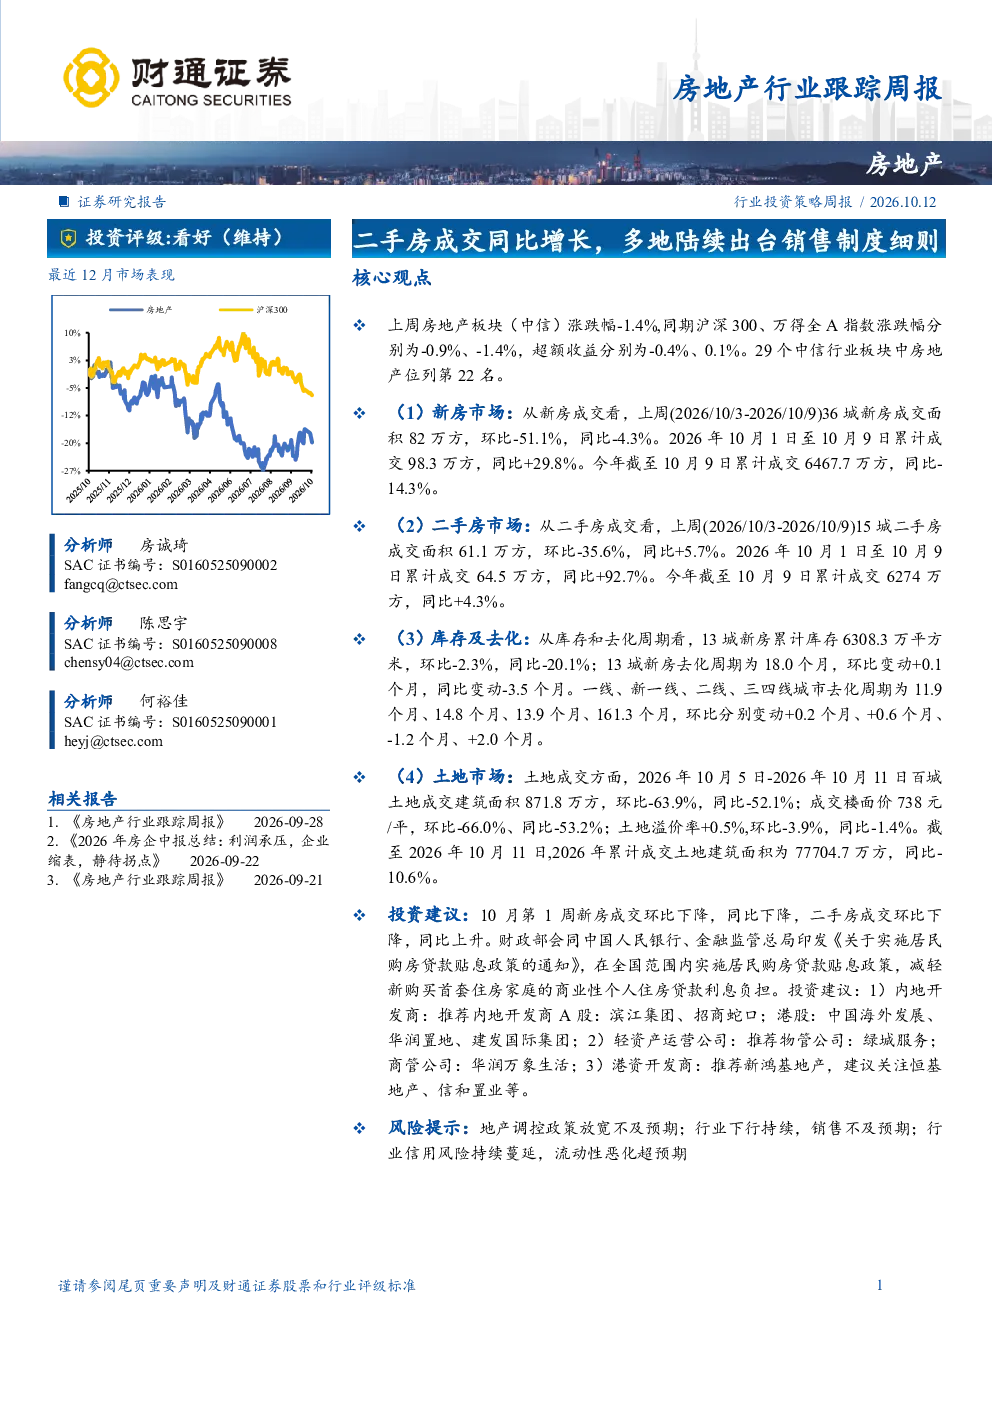
该报告显示房地产板块上周表现略弱于市场,但二手房成交同比增长,多地出台销售制度细则。新房市场上周成交环比下降,同比下降,但10月1日至10月9日累计成交同比增长29.8%。二手房市场上周成交环比下降,但同比上升92.7%,同期累计成交同比增长92.7%。13城新房去化周期为18.0个月,同比减少3.5个月。土地市场上周百城土地成交建筑面积环比下降63.9%,同比下降52.1%,成交楼面价环比下降66.0%,同比下降53.2%。融资方面,上周房地产企业发行信用债10亿元,偿还金额14亿元,净融资额为-4亿元。
房地产行业未来发展趋势如何?
报告指出房地产板块上周表现略弱于市场,但二手房成交同比增长,多地出台销售制度细则,显示政策支持下部分市场仍有韧性。新房市场上周成交环比下降,但10月1日至10月9日累计成交同比增长29.8%,二手房市场同期累计成交同比增长92.7%,表明市场存在结构性分化。13城新房去化周期为18.0个月,同比减少3.5个月,一线、新一线、二线、三四线城市去化周期分别为11.9个月、14.8个月、13.9个月、161.3个月,显示区域分化明显。土地市场上周百城土地成交建筑面积环比下降63.9%,同比下降52.1%,成交楼面价环比下降66.0%,同比下降53.2%,反映开发商拿地意愿减弱。融资方面,上周房地产企业净融资额为-4亿元,显示行业流动性压力仍存。
这份报告重点分析了哪些方向?
报告重点分析了房地产板块上周的市场表现、二手房成交情况、新房成交数据、库存及去化周期、土地市场以及融资情况。具体包括:二手房成交同比增长,多地出台销售制度细则;新房市场上周成交环比下降,同比下降,但10月1日至10月9日累计成交同比增长29.8%;二手房市场上周成交环比下降,但同比上升92.7%,同期累计成交同比增长92.7%;13城新房去化周期为18.0个月,同比减少3.5个月;土地市场上周百城土地成交建筑面积环比下降63.9%,同比下降52.1%,成交楼面价环比下降66.0%,同比下降53.2%;融资方面,上周房地产企业发行信用债10亿元,偿还金额14亿元,净融资额为-4亿元。
当前房地产市场现状如何判断?
报告显示当前房地产市场呈现区域分化特征。二手房市场表现相对较好,上周成交环比下降但同比上升92.7%,10月1日至10月9日累计成交同比增长92.7%,多地出台销售制度细则支持市场。新房市场上周成交环比下降,同比下降,但10月1日至10月9日累计成交同比增长29.8%,显示短期市场存在结构性回暖。库存及去化周期方面,13城新房去化周期为18.0个月,同比减少3.5个月,一线、新一线、二线、三四线城市去化周期分别为11.9个月、14.8个月、13.9个月、161.3个月,表明一线和新一线城市市场相对健康,三四线城市压力较大。土地市场上周百城土地成交建筑面积环比下降63.9%,同比下降52.1%,成交楼面价环比下降66.0%,同比下降53.2%,反映开发商拿地意愿减弱。融资方面,上周房地产企业净融资额为-4亿元,显示行业流动性压力仍存。
这份报告有哪些风险提示?
报告提示了三个主要风险:一是房地产调控政策放宽不及预期,当前政策支持下市场仍存在不确定性,若政策效果不及预期可能影响市场信心。二是行业下行持续,销售不及预期,报告显示新房市场上周成交环比下降,同比下降,三四线城市去化周期长达161.3个月,表明市场下行压力仍存,若销售持续不及预期可能影响房企现金流。三是行业信用风险持续蔓延,流动性恶化超预期,上周房地产企业净融资额为-4亿元,显示行业流动性压力较大,若信用风险持续蔓延可能引发系统性风险。