猜你想问
TEL的AI业务主要涵盖哪些领域?
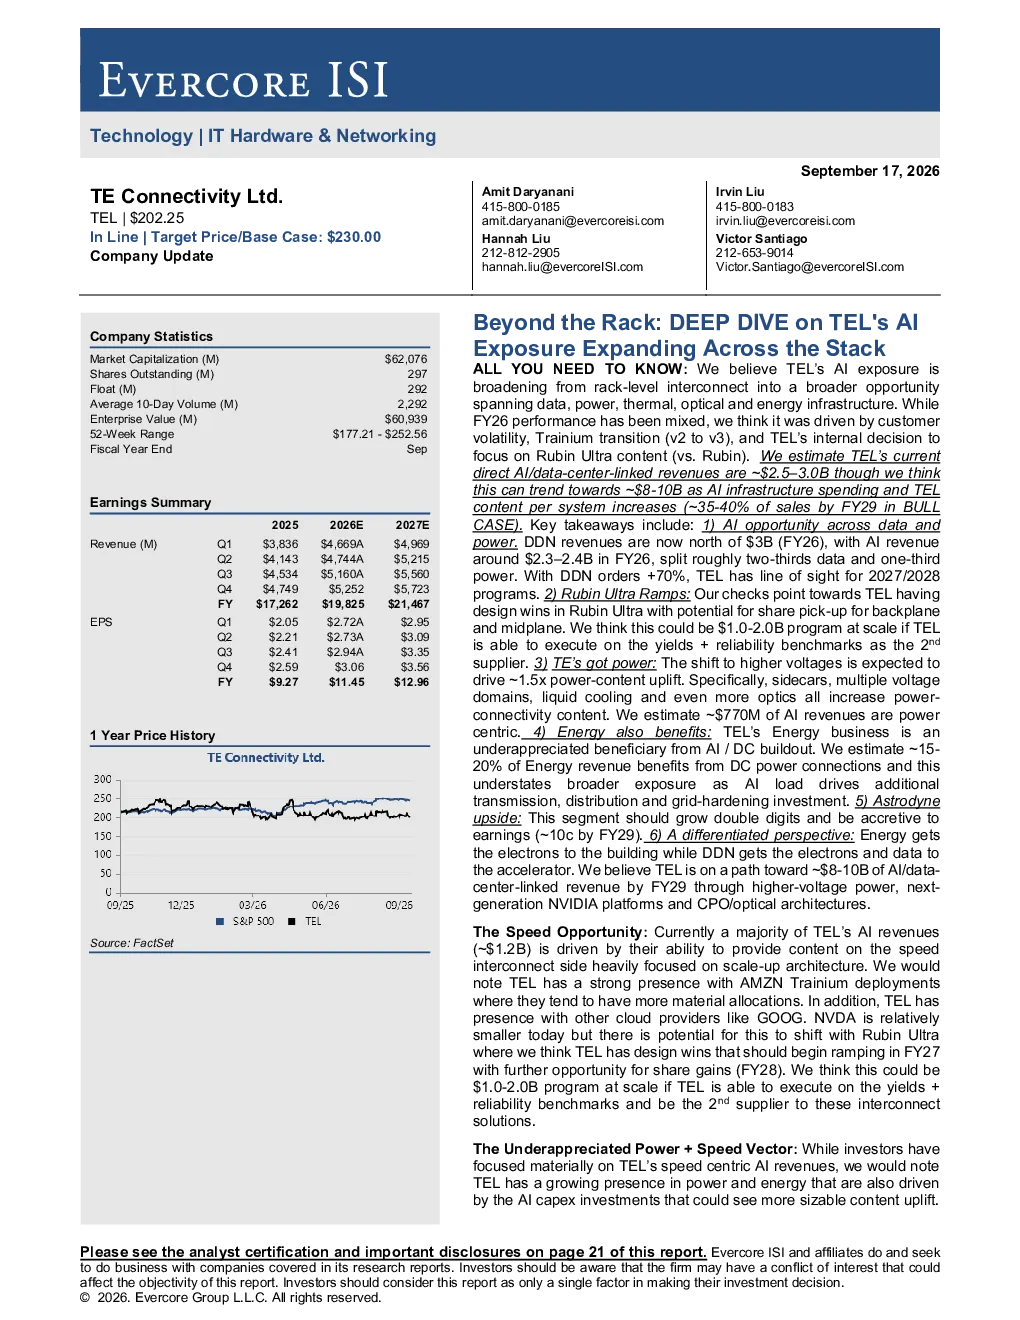
TE Connectivity Ltd. (TEL) 的 AI 业务正从机架级互连扩展到更广泛的机会,涵盖数据、电力、散热、光学和能源基础设施。其核心业务几乎完全在机架和服务器内部,涵盖数据/信号、电力和散热,直接与超大规模企业和硅片供应商合作。TEL 触及了现代 AI 架构的每个部分,并拥有约 30% 的 AI 连接份额。其产品组合的目标是转向 224G PAM4 信号,保持信号完整性、EMI 控制和热管理。目前,TEL 的直接 AI/数据中心相关收入约为 25-30 亿美元,预计随着 AI 基础设施支出和 TEL 每系统内容的增加,这可以增长到约 80-100 亿美元(在 FY29 的牛市情况下占销售额的 35-40%)。
TEL在AI赛道的发展趋势如何?
TE Connectivity Ltd. (TEL) 在 AI 赛道的发展呈现全栈扩展趋势,从机架级互连向数据、电力、散热、光学和能源基础设施等更广泛领域拓展。其 AI 业务增长动力主要来自订单增长、需求背景和 ASIC 暴露。TEL 在 FQ3:26 中发布了连续第四个创纪录的订单季度,达到 57 亿美元,同比增长 27%。预计 2026 年的超级计算器资本支出总额将达到约 9300 亿美元,每个芯片的可用连接内容已上升约 5 倍,并且应该继续上升。TEL 在超大规模企业定制硅架构中的暴露度高于 50/50 的 GPU/ASIC 分割,随着 Rubin Ultra 项目,TEL 有可能提高 NVDA 的内容,同时定制 ASIC 支出继续扩大。此外,TEL 的能源业务也受益于 AI/数据中心建设,约 15-20% 的能源收入受益于数据中心电力连接,但更广泛的敞口因 AI 负载推动了额外的输电、配电和电网加固投资。
本报告重点分析了TEL的哪些方面?
本报告重点分析了 TE Connectivity Ltd. (TEL) 的 AI 业务全栈扩展战略,包括其在数据、电力、散热、光学和能源基础设施领域的业务布局。报告详细解析了 TEL 的核心业务构成,如机架和服务器内部的 AI 连接,以及其在 224G PAM4 信号领域的差异化优势。此外,报告还深入探讨了 TEL 的增长动力,如订单增长、需求背景和 ASIC 暴露,并分析了其在 Rubin Ultra 项目中的设计胜利潜力。报告还关注了 TEL 的战略布局,包括铜和光纤策略、转向 800V 驱动的电力机会,以及液体冷却和热管理技术的应用。最后,报告探讨了 TEL 能源业务的构成和并购整合情况,如收购 Astrodyne TDI 对增长和利润率的积极影响。
当前AI市场对TEL的业务影响如何?
当前 AI 市场对 TE Connectivity Ltd. (TEL) 的业务影响显著,推动其业务从机架级互连向更广泛领域拓展。TEL 的 AI 业务增长动力主要来自订单增长、需求背景和 ASIC 暴露。TEL 在 FQ3:26 中发布了连续第四个创纪录的订单季度,达到 57 亿美元,同比增长 27%。预计 2026 年的超级计算器资本支出总额将达到约 9300 亿美元,每个芯片的可用连接内容已上升约 5 倍,并且应该继续上升。TEL 在超大规模企业定制硅架构中的暴露度高于 50/50 的 GPU/ASIC 分割,随着 Rubin Ultra 项目,TEL 有可能提高 NVDA 的内容,同时定制 ASIC 支出继续扩大。此外,TEL 的能源业务也受益于 AI/数据中心建设,约 15-20% 的能源收入受益于数据中心电力连接,但更广泛的敞口因 AI 负载推动了额外的输电、配电和电网加固投资。TEL 的 AI 业务几乎完全在机架和服务器内部,涵盖数据/信号、电力和散热,直接与超大规模企业和硅片供应商合作,并将当前的 AI 连接份额置于约 30%。其产品组合的目标是转向 224G PAM4 信号,保持信号完整性、EMI 控制和热管理。目前,TEL 的直接 AI/数据中心相关收入约为 25-30 亿美元,预计随着 AI 基础设施支出和 TEL 每系统内容的增加,这可以增长到约 80-100 亿美元(在 FY29 的牛市情况下占销售额的 35-40%)。
本报告提示了哪些投资风险?
本报告提示了 TE Connectivity Ltd. (TEL) 的 AI 业务发展面临的风险,包括经济衰退导致所有终端市场低迷、汽车生产恢复时间比预期长、利润率扩张未能恢复到正轨,以及有限的合适收购目标。经济衰退可能导致所有终端市场低迷,影响 TEL 的订单增长和收入表现。汽车生产恢复时间比预期长可能影响 TEL 在汽车高压产品组合和能源业务中的增长潜力。利润率扩张未能恢复到正轨可能影响 TEL 的盈利能力和股东回报。有限的合适收购目标可能限制 TEL 通过并购整合进一步扩大其 AI 业务布局的能力。此外,TEL 的 AI 业务发展还面临技术更新迭代快、市场竞争激烈等风险,需要持续关注行业动态和技术发展趋势。