猜你想问
这份研报的核心内容是什么?
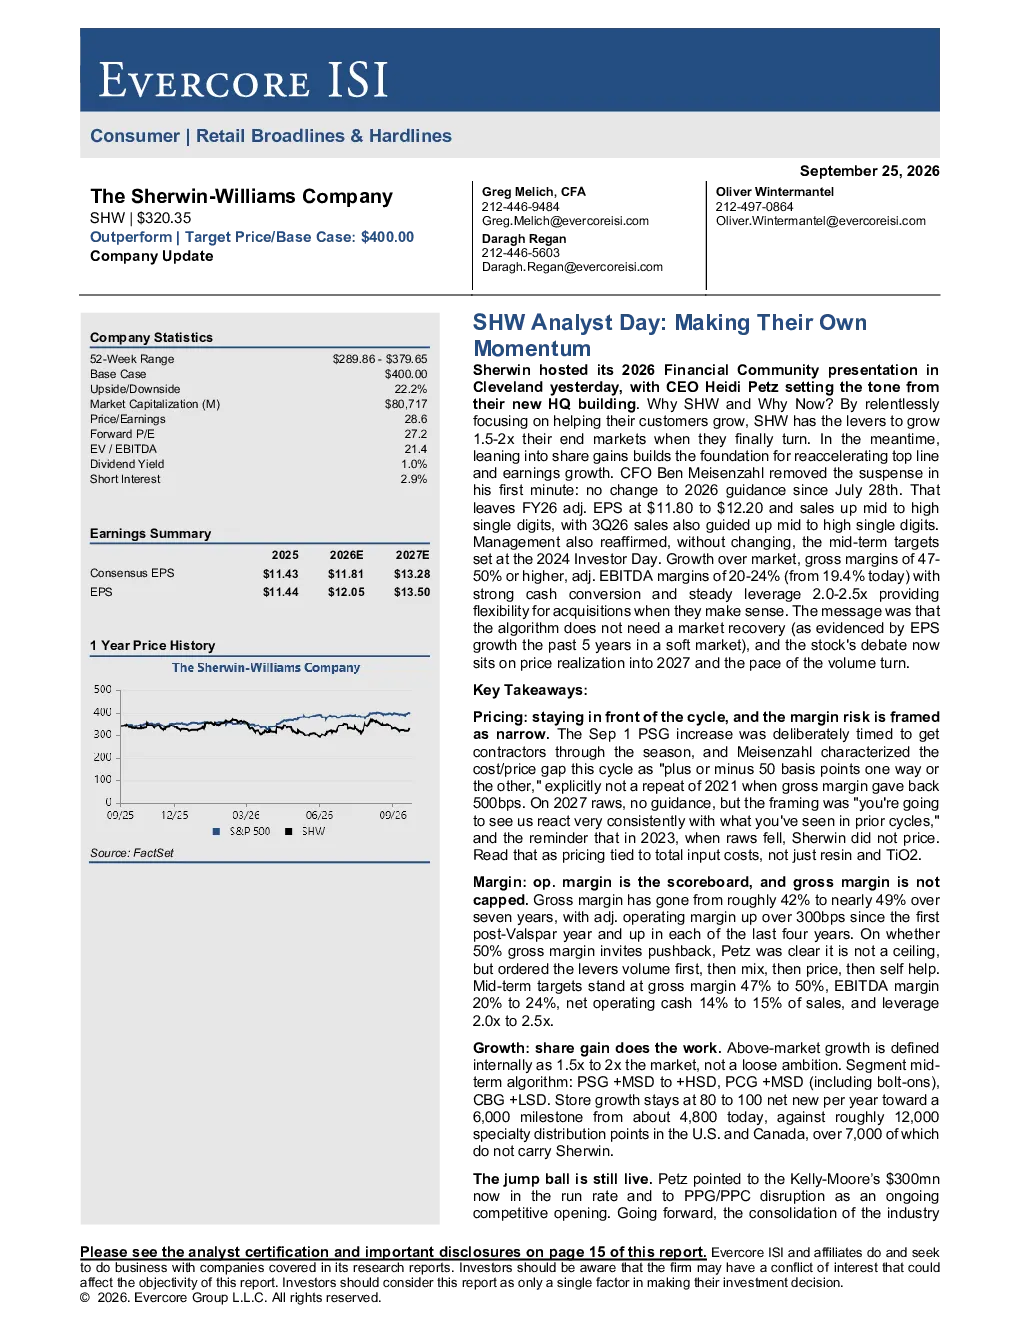
该研报分析了Sherwin-Williams公司2026财年的财务指引,CEO Heidi Petz强调公司将持续聚焦帮助客户增长,推动市场份额提升,实现高于市场1.5-2倍的增长。公司维持了2026财年盈利和销售指引,预计调整后每股收益为11.80-12.20美元,销售增长中高个位数,第三季度销售同样预计增长中高个位数。报告还详细阐述了公司在定价策略、利润率目标、增长策略、需求状况、供应链优化及资本配置方面的规划与策略。
建筑涂料行业的发展趋势如何?
建筑涂料行业目前需求仍处于疲软状态,但存在大量未释放的需求。美国建筑涂料销量同比下降11%,但建筑面积仍在增长。Sherwin-Williams公司通过自有门店增长、产品创新、区域业务优化和有针对性的并购实现增长,其中自有门店增长目标为每年净增80-100家。公司认为销量而非价格是影响其估值的关键因素,同时通过使命导向门店和工业门店的扩张提升销量,显示出行业在挑战中寻求增长动力的趋势。
研报重点分析了哪些方向?
研报重点分析了Sherwin-Williams公司在定价策略、利润率目标、增长策略、需求状况、供应链优化及资本配置方面的规划与策略。公司在定价策略上强调根据总输入成本进行调整,而非仅树脂和二氧化钛成本,目标实现47-50%的毛利率和20-24%的调整后EBITDA毛利率。增长策略上,公司将通过自有门店增长、产品创新、区域业务优化和有针对性的并购实现增长。此外,报告还分析了各业务板块如建筑涂料部门(PSG)、消费者品牌部门(CBG)、性能涂料部门(PCG)的亮点与增长动力。
当前市场现状如何判断?
当前市场现状显示Sherwin-Williams公司面临需求疲软的挑战,美国建筑涂料销量同比下降11%,但建筑面积仍在增长,表明市场存在大量未释放的需求。公司通过自有门店增长、产品创新、区域业务优化和有针对性的并购等方式积极应对市场变化,同时强调销量而非价格是影响其估值的关键因素。此外,公司在供应链方面已新增产能,并计划通过10年的产能规划应对复苏需求,显示出公司在挑战中寻求增长动力的积极态度。
研报提示了哪些风险?
研报提示了Sherwin-Williams公司在未来发展中可能面临的风险,包括定价能力可持续性、需求持续疲软、原材料成本和供应以及市场竞争等风险。公司在定价策略上强调根据总输入成本进行调整,但定价能力的可持续性仍面临挑战。此外,尽管市场需求存在未释放的潜力,但当前需求疲软的状态可能持续影响公司业绩表现。原材料成本和供应的不确定性也是公司需要关注的风险因素。市场竞争方面,公司需要持续通过产品创新和差异化竞争来提升市场份额和盈利能力。