猜你想问
AION 2游戏发布情况如何?
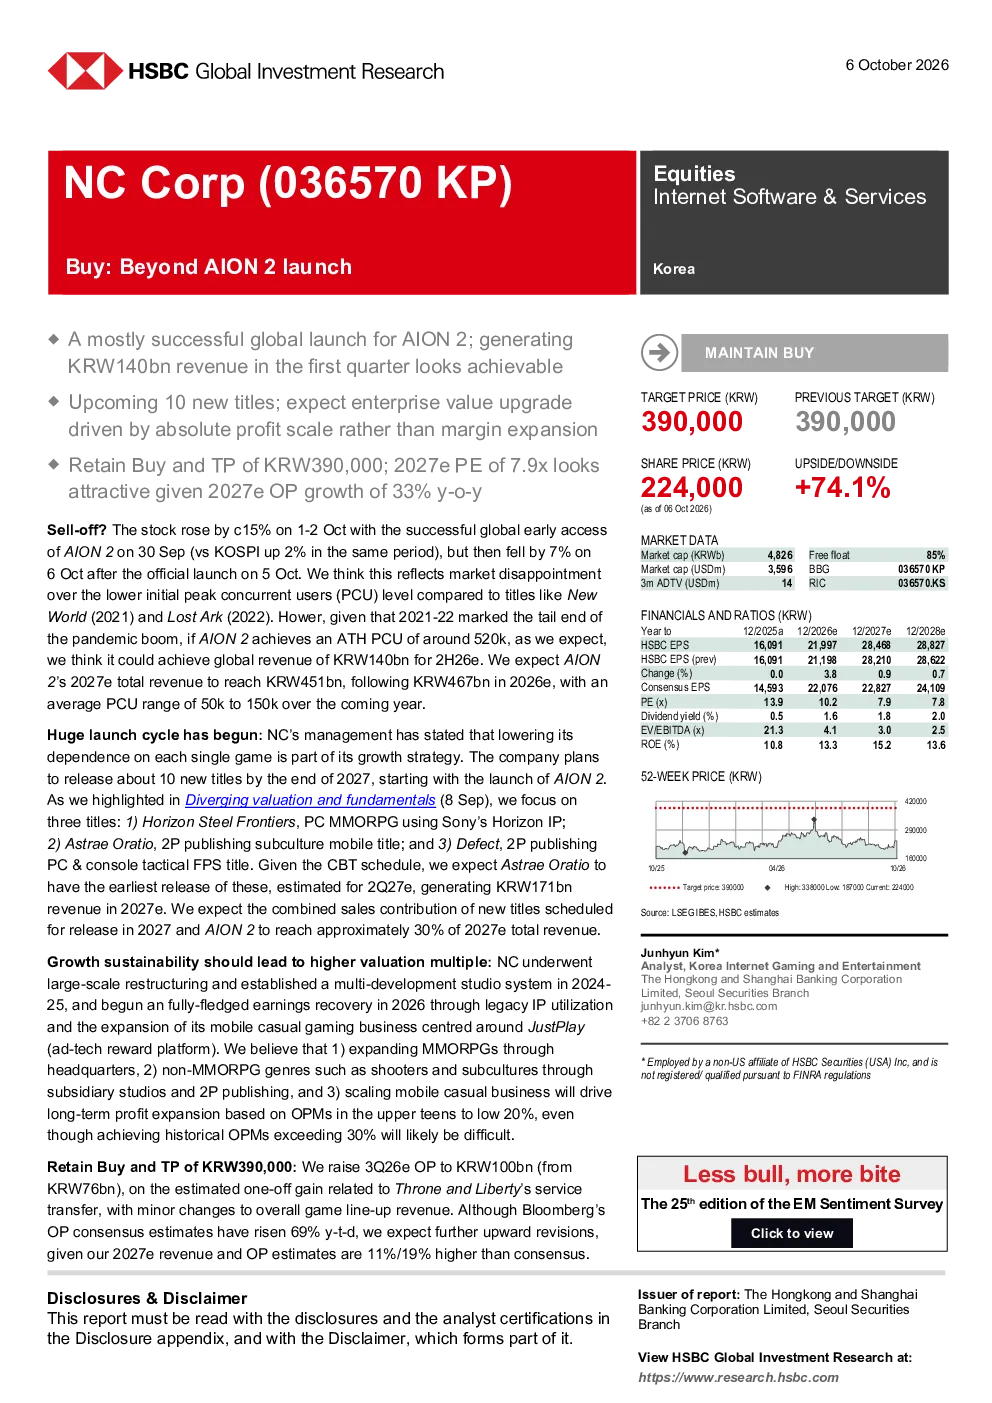
AION 2游戏全球发行取得成功,预计第一季度收入可达1400亿韩元。虽然初始峰值并发用户(PCU)水平低于《新世界》和《失落的方舟》,但考虑到2021-22年是疫情尾声,若AION 2达到约52万的峰值PCU,预计可实现2026年下半年的全球收入目标。预计AION 2 2027年总收入可达4500亿韩元,其中2026年为4670亿韩元,未来一年平均PCU介于5万至15万之间。
NCSOFT未来游戏开发计划?
NC公司计划到2027年底推出约10款新游戏,AION 2为首。重点关注的三款游戏为:《地平线:钢铁前线》(PC MMORPG,使用索尼地平线IP)、《阿斯特莱奥》(双人对战移动游戏)和《缺陷》(双人对战PC和主机战术FPS游戏)。预计《阿斯特莱奥》最早于2027年第二季度发布,预计2027年收入1710亿韩元。新游戏和AION 2的销售贡献预计占2027年总收入的30%。
NCSOFT的增长策略是什么?
NC公司通过2024-25年的大规模重组建立了多开发工作室体系,预计2026年起通过经典IP利用和JustPlay(广告技术奖励平台)的移动休闲游戏业务扩张实现全面盈利复苏。长期利润增长将基于20%以上的OPM(营业利润率),尽管达到30%以上的历史性OPM可能难以实现。
NCSOFT的估值如何?
采用分部估值法,核心游戏业务目标市盈率13.6倍(不变),对应2026年净利润预估4130亿韩元,合理价值5.6万亿韩元;广告技术驱动型休闲游戏业务目标市盈率22.8倍(从26.3倍下调),对应2026年净利润预估610亿韩元,合理价值1.4万亿韩元。扣除净债务1.5万亿韩元,合理市值3948万韩元,目标价3900万韩元,隐含2026年市盈率17.7倍。
NCSOFT面临哪些风险?
下行风险包括忠诚度游戏平台市场竞争意外加剧导致JustPlay的MAU数量下降、全球与奖励应用相关的监管变化、基于经典IP的游戏收入意外下降、关键游戏(如《地平线:钢铁前线》)发布意外延迟,以及AION 2在2026年10月后在西方市场收入稳定趋势比预期更陡峭。