猜你想问
汇丰研报对阿拉伯钻探的最新评价是什么?
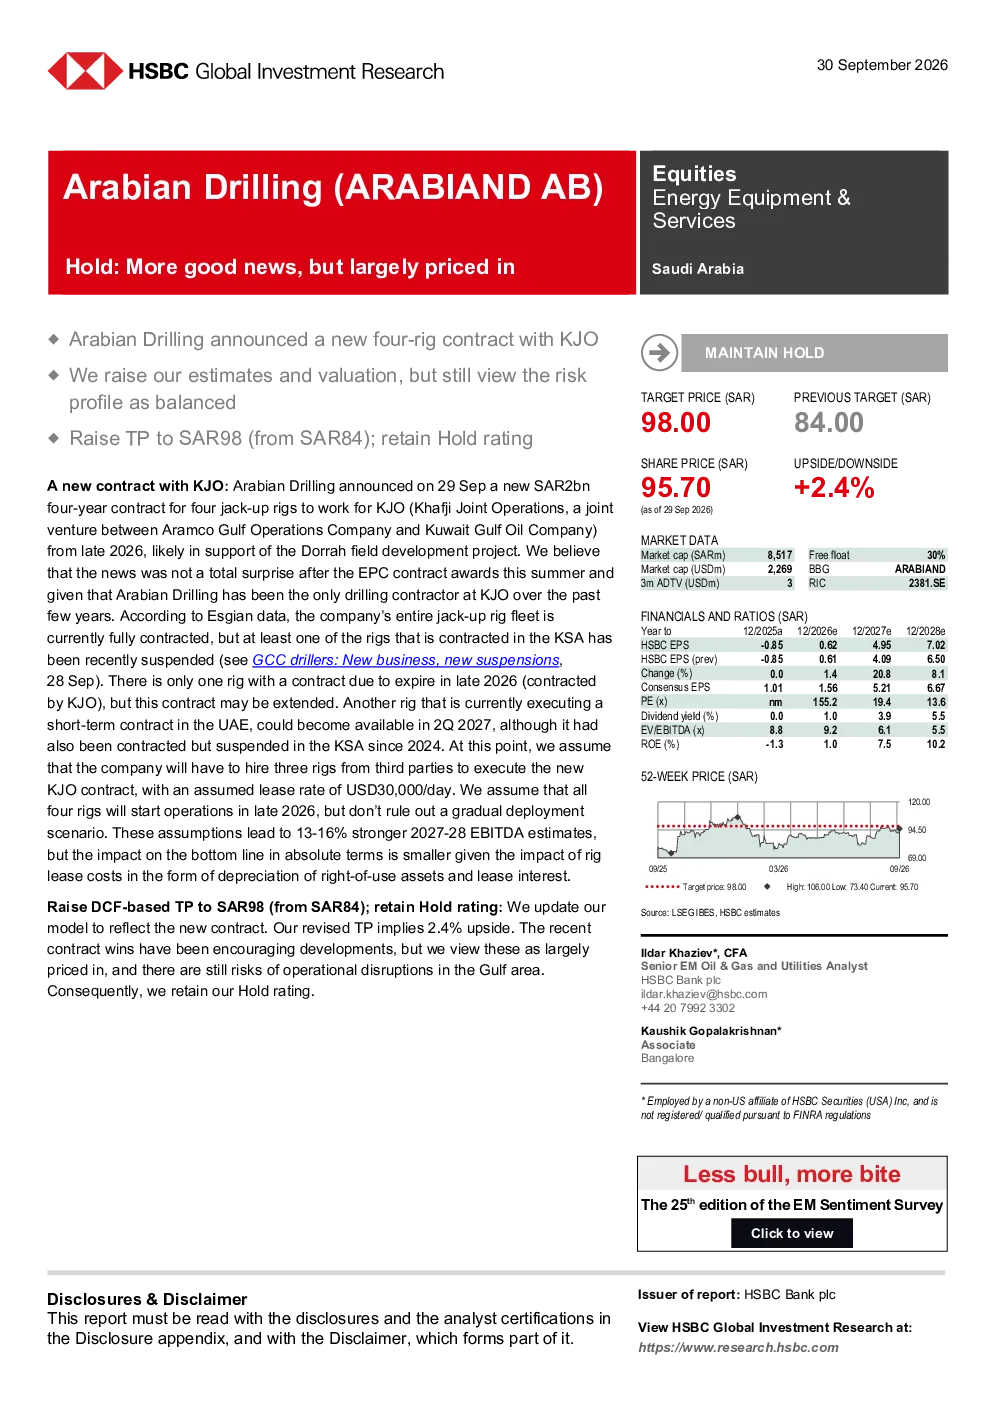
汇丰研报显示,阿拉伯钻探宣布与KJO签订价值20亿沙特里亚尔的四年期四钻机合同,用于支持Dorrah场开发项目。报告上调公司估值评级至98.00沙特里亚尔(原84.00),维持持有评级。公司目前所有浮式钻机车队已签约,但部分钻机暂停作业。新合同预计2026年底开始作业,将推动2027-28年EBITDA增长13-16%,但租赁成本会部分抵消净利润影响。
阿拉伯钻探所在的近海行业发展趋势如何?
阿拉伯钻探所在近海行业,特别是阿联酋近海利用率前景在2026年第四季度仍不明朗。报告指出,尽管阿拉伯钻探获得新合同,但海湾地区存在运营中断风险。公司近年来一直是KJO的唯一钻井承包商,但新合同执行可能需租赁第三方钻机。行业整体面临地缘政治、利率变动等多重因素影响,未来利用率及日费率存在不确定性。
研报主要分析了阿拉伯钻探的哪些方面?
研报重点分析了阿拉伯钻探的新合同及其财务影响。报告假设公司需租赁三台钻机执行新合同,并基于此更新DCF模型估值。报告强调新合同是积极信号,但已部分反映在股价中。同时关注公司车队利用率、租赁成本、未来偿还sukuk的资金压力等关键财务指标。
当前近海市场状况如何?
当前近海市场呈现供需两端的复杂性。一方面,阿拉伯钻探等公司获得长期合同,显示部分市场需求稳定;另一方面,阿联酋近海利用率前景不明,部分钻机暂停作业。报告指出,新合同虽利好公司短期业绩,但需考虑租赁成本及运营风险。整体市场受地缘政治、油价波动等多重因素影响,存在不确定性。
研报提示的主要风险有哪些?
研报提示的主要风险包括:运营风险,如车队利用率低于预期、钻机故障或中断;财务风险,如租赁成本上升、利率上升导致利息支出增加;以及地缘政治风险,可能影响资产安全或增加保险成本。此外,未来偿还200亿沙特里亚尔sukuk的压力也可能影响资金分配。报告认为当前风险状况平衡,但需持续关注上述因素变化。
你可能感兴趣
疫情使A/H估值进一步分化;上调H股至“买入”,维持A股“持有”评级
浦银国际2022-05-03
再次签订重大合同,再次上调2022年业绩
医药生物华西证券2022-02-20
重大事项点评:免税合同正式签订,彰显枢纽价值,看好公司非航业务持续增长,强调“推荐”评级
交通运输华创证券2018-09-10
签订47亿煤制油大合同,维持买入评级
建筑建材群益证券2014-07-03
签订2014年首个海外大合同,受益大象齐舞,估值有30%-40%修复空间
建筑建材东兴证券2014-12-09
汇丰研究:保时捷Q3季末疲软,维持持有评级目标价43欧元
汇丰证券2026-10-13
合同签订执行周期影响收入确认,新签合同yoy+33%
德邦证券2023-08-23
奥特维签订重要销售合同事件点评:新签5.8亿单晶炉合同,订单持续突破
国泰君安证券2023-03-13