猜你想问
保时捷Q3报告核心内容是什么?
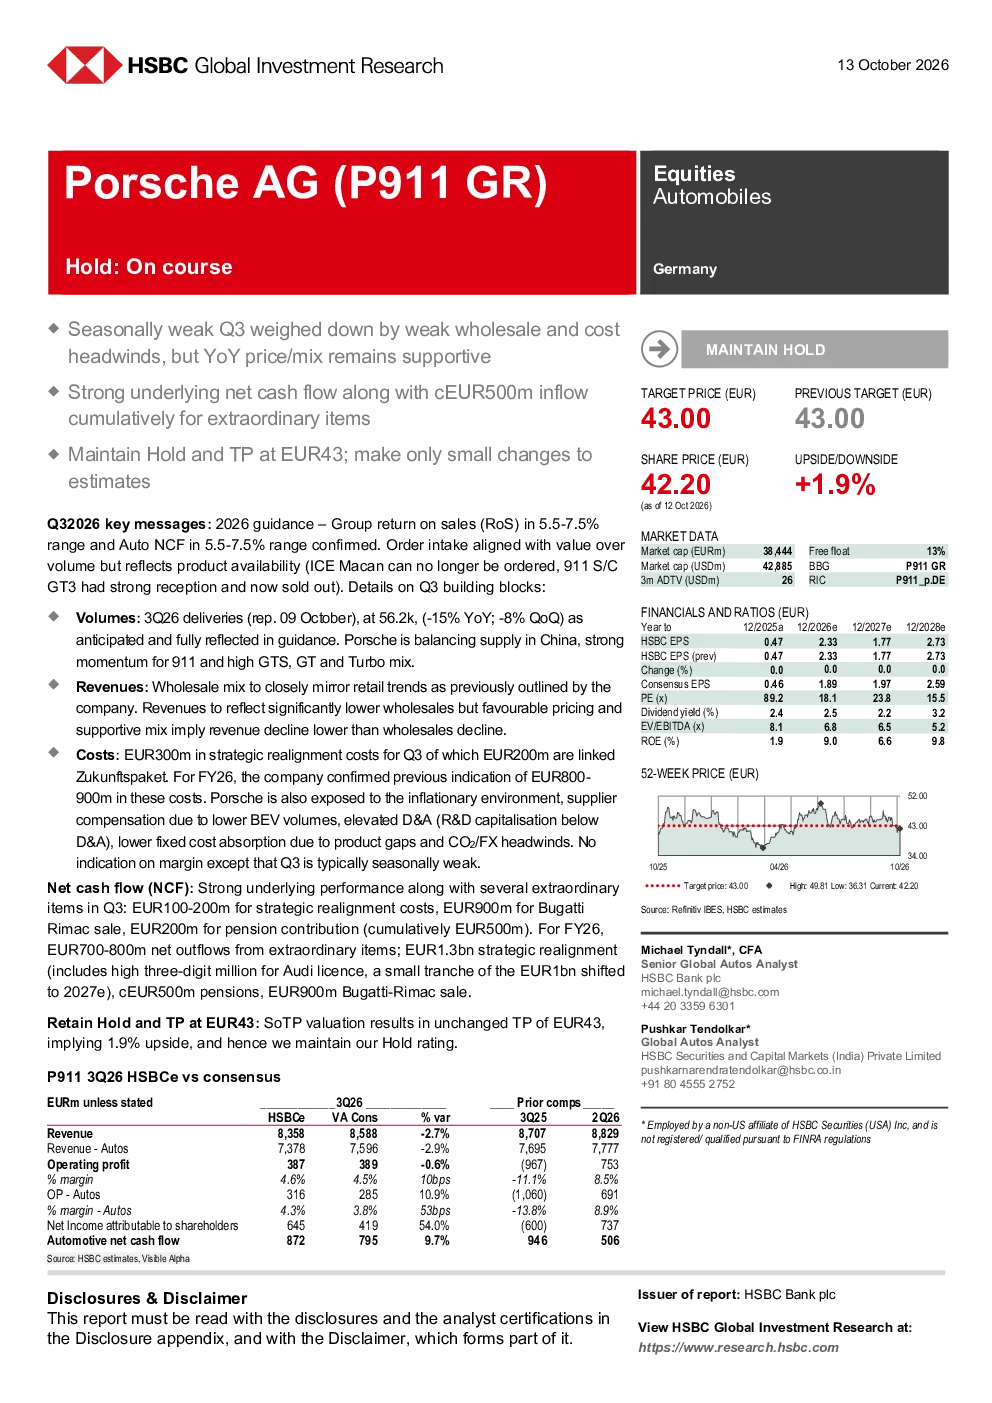
汇丰研究维持对保时捷的持有评级,目标价43欧元。报告指出第三季度受季节性、批发业务疲软和成本上升影响,销量环比下降8%至56.2万辆,但全年销量和价格/产品组合仍保持支撑。战略重组成本预计达80-90亿欧元,其中20亿与“未来包”相关。布加迪Rimac出售900亿欧元,养老金贡献200亿欧元,但累计额外支出500亿欧元。全年非经常性项目净流出70-80亿欧元,包括战略重组、养老金支出及布加迪出售。
汽车行业发展趋势如何?
报告预计2026年集团销售利润率(RoS)在5.5%-7.5%,汽车净现金流(NCF)同样在此区间。订单策略强调价值优先于数量,但受产品供应影响,ICE Macan停产,911 S/CGT3售罄。行业面临供应链成本上升、汇率风险及通胀压力,同时BEV销量下降导致供应商补偿减少。研发资本化低于费用,固定成本吸收因产品空缺而受限。
报告重点分析了哪些方面?
报告重点分析第三季度销量环比下降8%,批发业务占比接近零售趋势,收入降幅小于批发降幅。成本端,战略重组成本30亿欧元,全年预计80-90亿欧元,叠加通胀、供应商补偿、研发资本化、固定成本吸收及碳/汇率风险。净现金流方面,第三季度额外支出500亿欧元,全年非经常性项目净流出70-80亿欧元。利润率预测略高于市场预期,但2027年受ICE Macan停产影响低于市场。
当前市场对保时捷的判断如何?
市场对保时捷的判断基于其第三季度疲软表现和全年支撑因素。销量同比降15%,环比降8%,但报告认为全年销量和价格/产品组合仍具韧性。战略重组成本高企,养老金支出大,但被奥迪授权费放缓部分抵消。目标价43欧元,上行空间1.9%。估值未变,但2026年现金流预测微调,利润预测略高于市场,2027年因ICE Macan停产影响低于市场。
研报提示哪些风险?
研报提示的主要风险包括911车型估值波动,以及供应链成本上升和汇率风险。此外,战略重组成本高企,全年预计80-90亿欧元,影响利润率。养老金支出大额增加,非经常性项目净流出70-80亿欧元。ICE Macan停产和911 S/CGT3售罄导致产品供应受限,可能影响短期业绩表现。