猜你想问
海通证券对杰瑞股份的研报核心观点是什么?
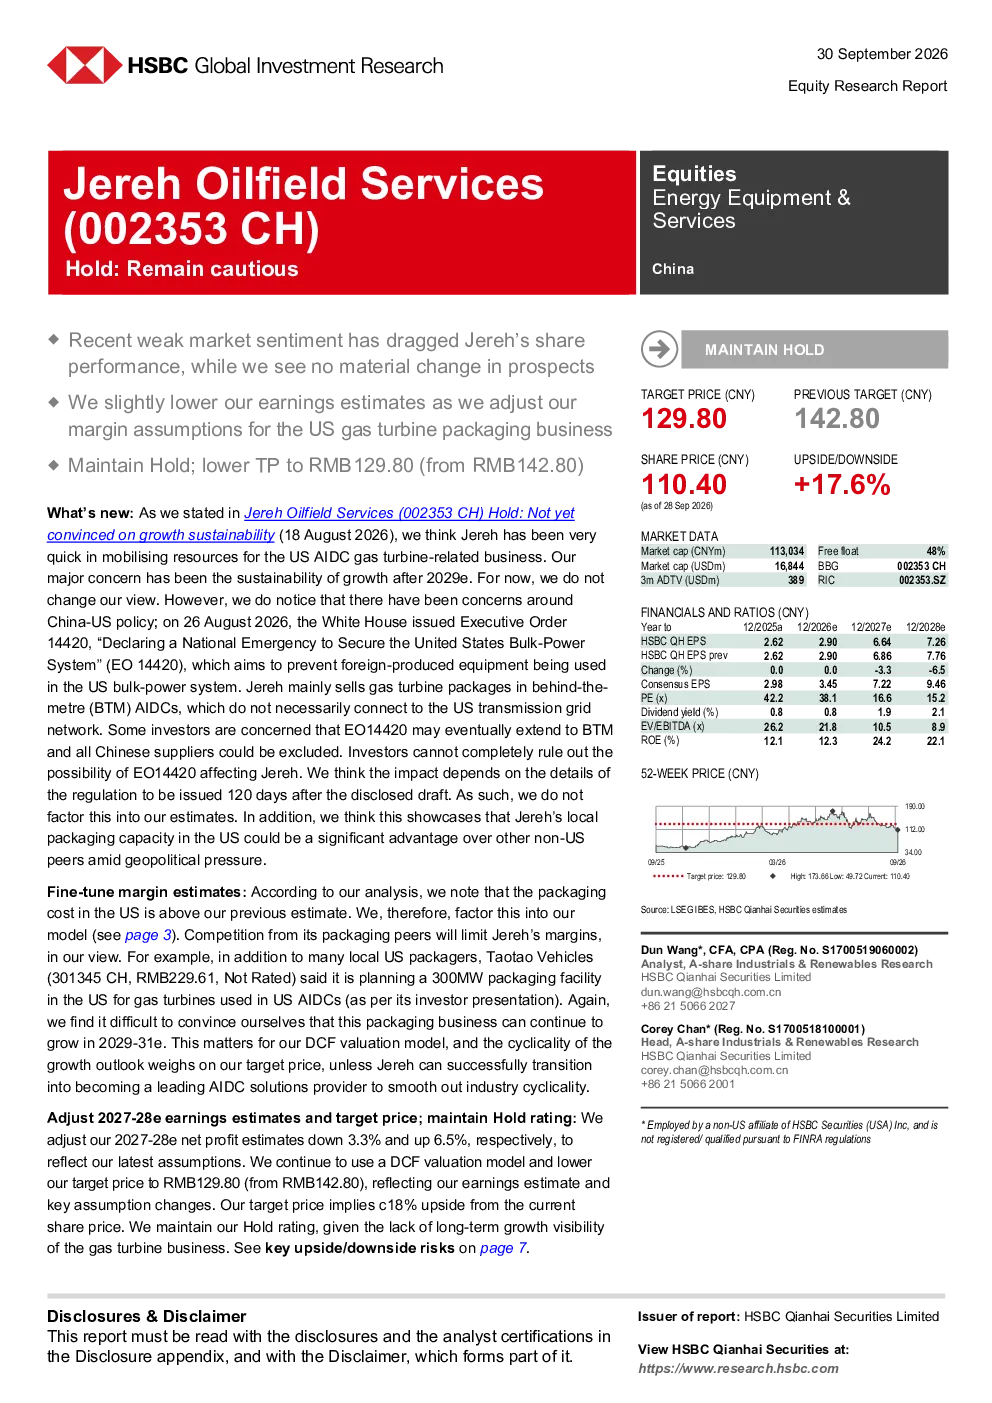
海通证券维持对杰瑞股份(002353 CH)的“持有”评级,目标价下调至129.80元人民币。主要因近期市场情绪疲软拖累股价,但公司前景未发生实质性变化。分析师关注美国AIDC燃气轮机相关业务的增长可持续性,尤其是2029年后的表现,并提示中国-US政策风险(如EO 14420可能影响BTM业务),但认为此影响取决于具体法规细节,暂未计入估值。
杰瑞股份所处赛道的发展趋势如何?
杰瑞股份所处赛道为AIDC燃气轮机包装业务,美国本地包装同行竞争加剧,如道氏汽车计划建300兆瓦包装设施。分析师认为杰瑞的本土包装能力在地缘政治压力下可能形成优势。公司正转型为领先AIDC解决方案提供商以平滑行业周期性,是维持“持有”评级的关键。
研报重点分析了杰瑞股份的哪些方面?
研报重点分析了杰瑞股份的美国AIDC燃气轮机业务增长可持续性,尤其是2029年后的表现。同时关注中国-US政策风险,如EO 14420可能影响BTM业务,但分析师认为此影响取决于具体法规细节。此外,报告还调整了2027-28年净利润预测,下调3.3%和6.5%,并小幅上调了收入预测。
当前杰瑞股份的市场现状如何被判断?
当前杰瑞股份的市场现状受近期市场情绪疲软影响,股价承压。但公司基本面未发生实质性变化,海通证券维持“持有”评级,目标价下调至129.80元。分析师关注美国业务增长可持续性及政策风险,并指出公司转型为AIDC解决方案提供商是关键看点。
研报提示了哪些主要风险?
研报提示的主要风险包括油价波动风险(超预期上涨或下跌)、人民币汇率风险(贬值或升值)、行业竞争加剧风险(如页岩气设备竞争)、营运资本管理风险(不及预期)、新订单获取风险(低于预期)。此外,美国本地包装同行竞争加剧也是需关注的风险点。
你可能感兴趣
设备制造及服务板块迅速扩张,推动杰瑞股份(002353)业绩高速增长
化石能源群益证券2013-05-31
烟台杰瑞石油服务集团(002353):斩获超1GW全球光热发电订单;目标价上调
花旗2026-07-23
原油日报:利比亚大油田复产预期重压原油,空单继续持有
银河期货2014-01-07
公司深度报告:资源开采与油田服务双轮驱动,高成长民营企业迎新机
化石能源信达证券2024-01-15
发布——油田服务产业百科(附行业政策、产业链全景分析、竞争格局及发展趋势预测)
化石能源智研咨询2024-06-06
中海油田服务二零二三年年度报告
港股财报2024-04-17
Termbray Petro-King油田服务(2178 HK):当国王是好事
建银国际证券2013-04-09
中海油田服务股份有限公司2025年ESG可持续发展报告
中海油田服务股份有限公司2026-03-24
中海油田服务二零二五年年度报告
港股财报2026-04-14
安东油田服务二零二五年中期报告
港股财报2025-09-26