猜你想问
Honasa Consumer Ltd Q2FY27 业绩更新核心内容有哪些?
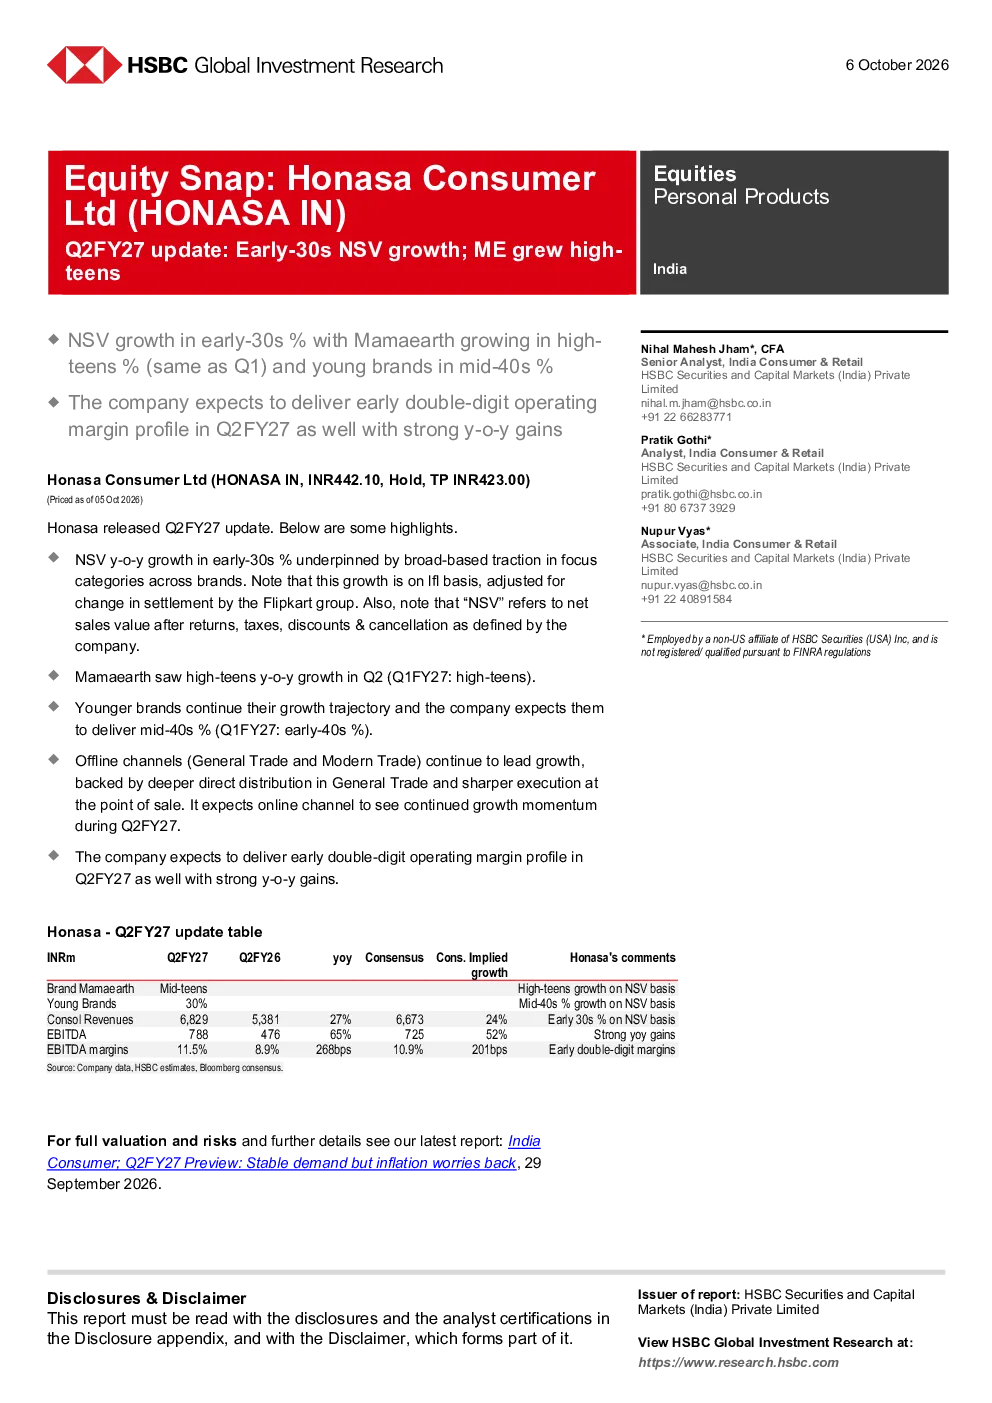
Honasa Consumer Ltd 发布了 Q2FY27 的业绩更新,整体净销售价值(NSV)同比增长约 30%,主要得益于旗下品牌在重点品类的广泛增长。基于 LFL 基础并调整了 Flipkart 集团结算方式变化的影响。子品牌中,Mamaearth 同比增长超过 10%,年轻品牌同比增长约 40%。线下渠道持续引领增长,线上渠道预计保持增长势头。公司预计 Q2FY27 实现早期两位数的运营利润率,同比增长强劲。
当前快消品赛道发展趋势如何?
快消品赛道当前呈现多品牌、多渠道发展趋势。品牌方注重子品牌矩阵建设,年轻品牌增长迅速,成为重要增长引擎。线下渠道通过深度分销和优化销售点执行持续领先,线上渠道保持稳健增长。行业竞争激烈,品牌需不断创新产品和渠道策略以维持竞争优势。
Honasa Consumer Ltd 报告重点分析了哪些方向?
报告重点分析了 Honasa Consumer Ltd 的品牌增长策略、渠道表现及盈利能力。品牌方面,Mamaearth 和年轻品牌表现突出,分别实现 10% 以上和约 40% 的同比增长。渠道方面,线下 General Trade 和 Modern Trade 持续引领增长,线上渠道保持动力。盈利能力方面,公司预计 Q2FY27 实现早期两位数的运营利润率,同比增长强劲。
当前快消品市场现状如何判断?
当前快消品市场呈现品牌集中与多元化并存格局。头部品牌通过多品牌战略巩固市场地位,新兴品牌凭借创新和精准定位快速崛起。渠道方面,线上线下融合趋势明显,线下渠道凭借深度覆盖和消费者体验优势持续领先,线上渠道增长稳健。市场竞争激烈,品牌需不断提升产品力和渠道效率以应对挑战。
Honasa Consumer Ltd 报告是否存在风险提示?
报告未明确提示具体风险,但可从行业趋势中识别潜在风险。快消品行业竞争激烈,品牌需持续投入研发和营销以保持竞争力。线下渠道面临租金和人力成本上升压力,线上渠道需应对平台政策变化和物流成本波动。此外,宏观经济波动可能影响消费者购买力,品牌需保持谨慎应对市场变化。