猜你想问
瑞浦兰钧能源的研报核心内容是什么?
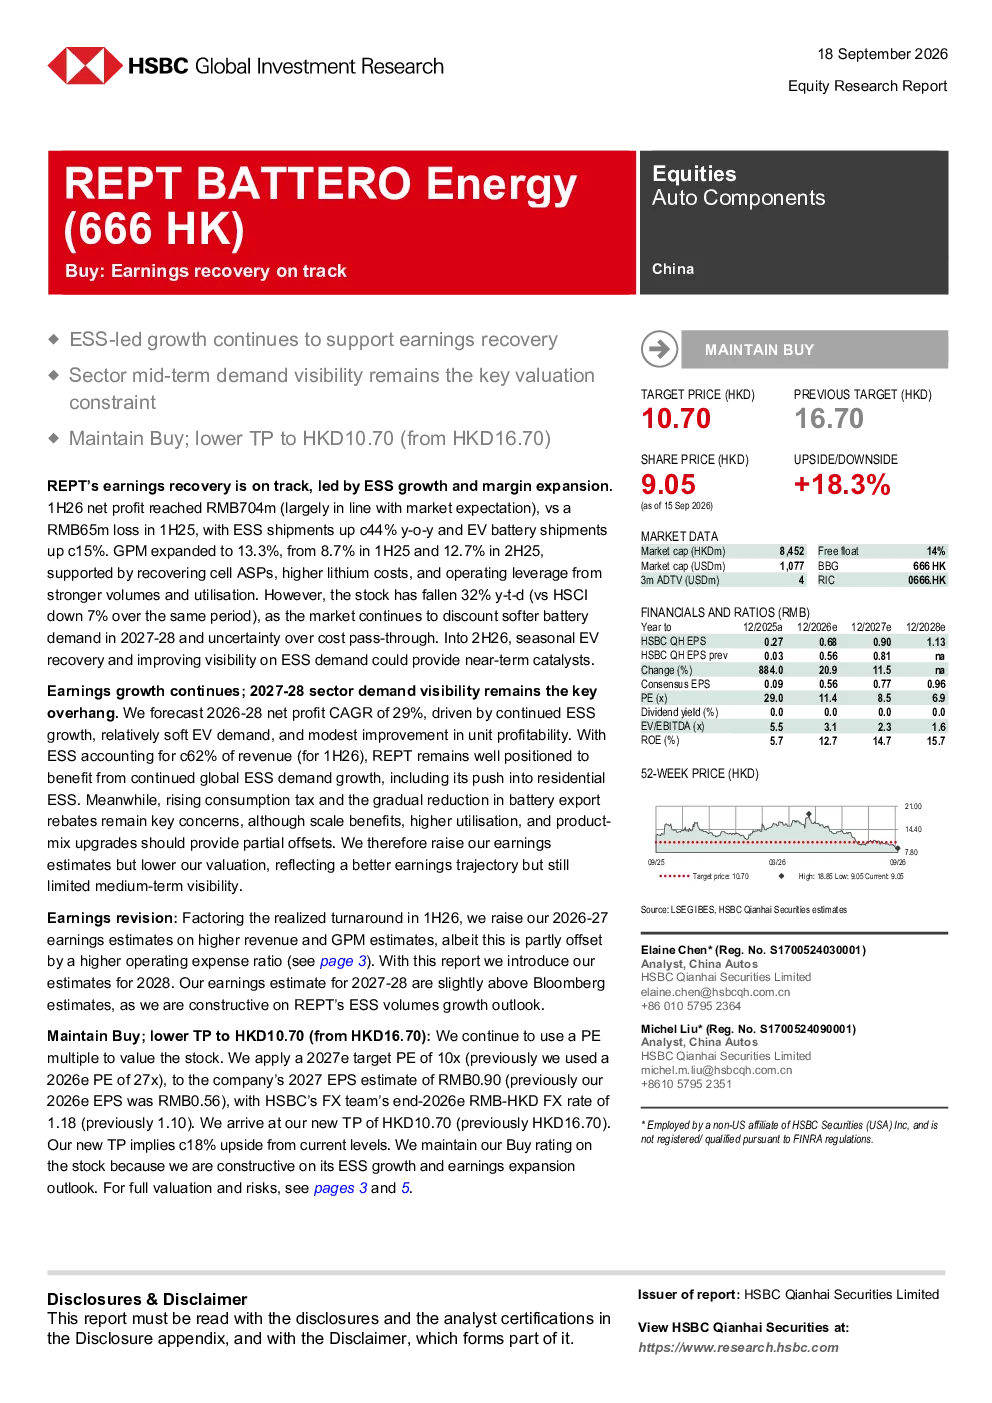
该研报指出瑞浦兰钧能源的盈利复苏主要得益于储能系统(ESS)的增长和利润率的提升。2026年上半年净利润达7.04亿元人民币,ESS出货量同比增长约44%,毛利率提升至13.3%。报告维持买入评级,但将目标价下调至10.70港元,主要基于对中期需求可见度的谨慎态度。
储能行业的发展趋势如何?
储能行业正经历显著增长,尤其在全球ESS需求持续上升的推动下。报告预测2026-2028年净利润复合年增长率达29%,主要受益于ESS市场的拓展,包括户用储能。然而,消费税上涨和补贴减少仍是行业面临的挑战,但规模效应和产品升级将提供部分抵消。
研报重点分析了瑞浦兰钧能源的哪些方面?
研报重点分析了瑞浦兰钧能源的盈利增长、ESS业务表现及未来增长潜力。报告上调了2026-2027年的盈利预测,并引入了2028年的预测。同时,报告关注了公司从宁德时代获得有利的材料采购、产能扩张及问顶电池产品的交付等关键因素。
当前市场对瑞浦兰钧能源的判断是怎样的?
市场对瑞浦兰钧能源的判断呈现分化。尽管公司盈利表现强劲,但股价在过去12个月内下跌了32%,主要因市场下调2027-2028年电池需求预期,并对成本转嫁存在不确定性。报告认为,季节性电动汽车复苏和ESS需求改善可能为短期内提供催化剂。
研报提示了哪些主要风险?
研报提示了多个风险因素,包括价格压力持续时间超出预期、ESS行业需求增长不及预期、电动汽车整合带来的溢出效应超出预期、产能扩张计划执行不及预期,以及海外市场可能存在的不利监管环境。这些风险可能对公司业务和财务状况产生负面影响。
你可能感兴趣
目标价下调至10.70港元,维持其“持有”评级
里昂证券2026-06-15
管理持续的库存调整周期及亚洲逐步复苏,维持「买入」评级,目标价下调至每股0.75港元
软库中华金融服务2023-03-31
维持“买入”评级,目标价下调至659港元
花旗2026-06-24
招商局港口目标价下调至18港元,维持买入评级
大和证券2019-09-07
目标价下调至17港元,维持买入评级
大和证券2019-08-05
目标价下调至4.5港元,维持“买入”评级
花旗2026-08-24
目标价下调至26.4港元,维持“买入”评级
交银国际2026-09-02
新冠疫情见曙光, 维持「买入」评级,目标价下调至每股 10.1 港元
软库中华证券研究部2020-06-29
在德国老花眼矫正和战略性诊所收购激增的带动下 , 中国的强劲复苏 , 维持 “买入 ” 评级 , 并将 TP 上调至 6.92 港元 / 股
软库中华金融服务2023-09-11
瑞浦兰钧1H26收入高增、盈利超预期,储能业务驱动盈利加速修复,重申买入
交银国际2026-08-31