猜你想问
美联储主席沃什放鹰对港股有什么影响?
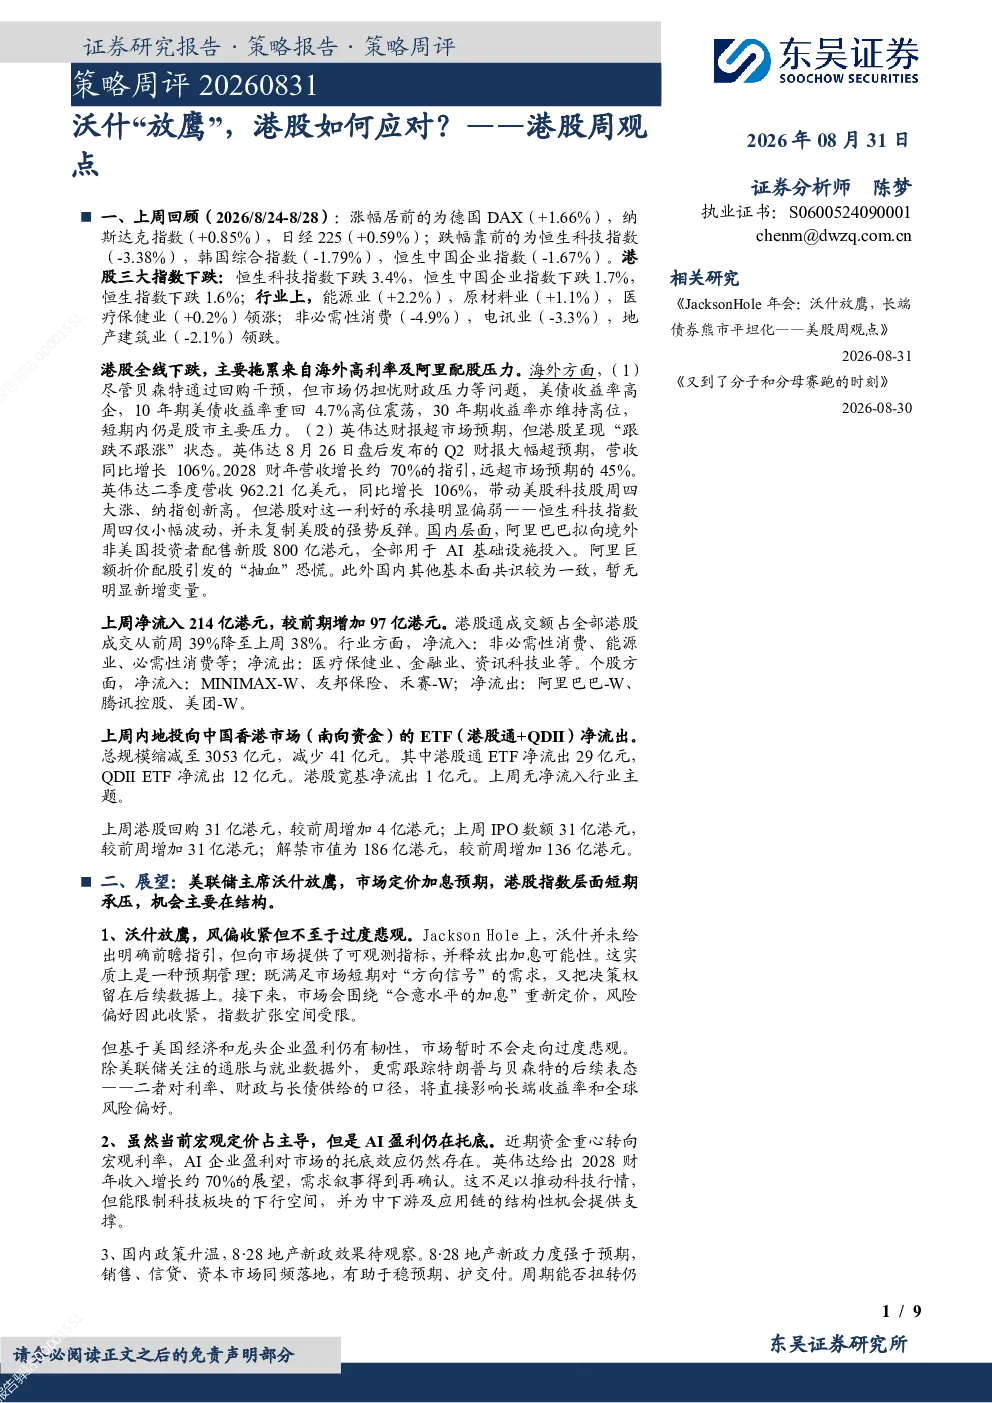
美联储主席沃什的鹰派言论主要导致市场预期加息,使得港股指数短期承压。由于加息预期增强,资金风险偏好可能收紧,但市场并未过度悲观,而是围绕“合意水平的加息”进行重新定价。从上周数据看,恒生科技指数下跌3.4%,主要受海外高利率及阿里巴巴配股压力拖累。港股机会主要在结构性机会,而非指数整体上涨。
哪些行业在港股上周表现较好?
上周港股行业表现分化,非必需性消费、能源业、必需性消费等板块净流入,显示市场对消费和能源领域有一定信心。而医疗保健业、金融业、资讯科技业等板块净流出,可能反映投资者对科技和金融板块短期风险的担忧。具体个股方面,MINIMAX-W、友邦保险、禾赛-W等受到资金青睐,而阿里巴巴-W、腾讯控股、美团-W则出现资金流出。
报告对港股未来的分析重点是什么?
报告指出港股短期承压主要来自加息预期,但AI盈利仍是重要支撑,英伟达对科技板块的展望限制了其下行空间。国内政策方面,8月28日地产新政力度强于预期,其长期效果有待观察。未来需重点关注中国及美国的PMI数据、非农就业报告等基本面指标,以及博通等企业的财报数据,这些都将对港股市场产生影响。
当前港股市场处于什么状态?
当前港股市场处于加息预期下的调整状态,主要指数下跌,资金流向呈现行业分化。海外高利率环境对港股构成压力,同时阿里巴巴配股也加剧了市场短期波动。但市场并未出现恐慌性下跌,显示投资者对长期价值仍有一定信心。港股通资金净流入214亿港元,南向资金ETF净流出,反映内地资金对港股态度谨慎。
这份研报提示了哪些风险?
研报提示的主要风险包括全球地缘政治风险超预期、海外科技巨头财报及指引不及预期,以及美联储货币政策超预期偏鹰。这些因素都可能对港股市场造成冲击。例如,若地缘政治紧张加剧,可能引发市场避险情绪升温;若科技巨头业绩不及预期,将直接打击相关板块表现;若美联储进一步加息或采取更紧缩政策,将加重港股的利空压力。
你可能感兴趣
港股周观点:沃什“放鹰”,港股如何应对?
东吴证券2026-08-31
东吴海外策略宏观交易回归 沃什 放鹰 后的剧本 港股 海外周论
未知机构2026-08-30
宏观交易回归沃什放鹰剧本 港股海外周论20260831
未知机构2026-08-31
海外策略-宏观交易回归沃什放鹰后的剧本港股海外周论20260831 导读
未知机构2026-08-31
美股周观点:JacksonHole年会:沃什放鹰,长端债券熊市平坦化
东吴证券2026-08-31
海外策略宏观交易回归沃什放鹰后的剧本港股海外周论20260830
未知机构2026-08-30
华鑫证券周末鑫风向第153期沃什放鹰美股债大跌A股应对
未知机构2026-08-30
期货研究报告:周度报告——股指期货 沃什放鹰,压制全球风险偏好
东证期货2026-08-30
贵金属周报:沃什放鹰提振加息预期,金银大幅下挫
铜冠金源期货2026-08-31