猜你想问
锦江酒店2026年半年报核心内容是什么?
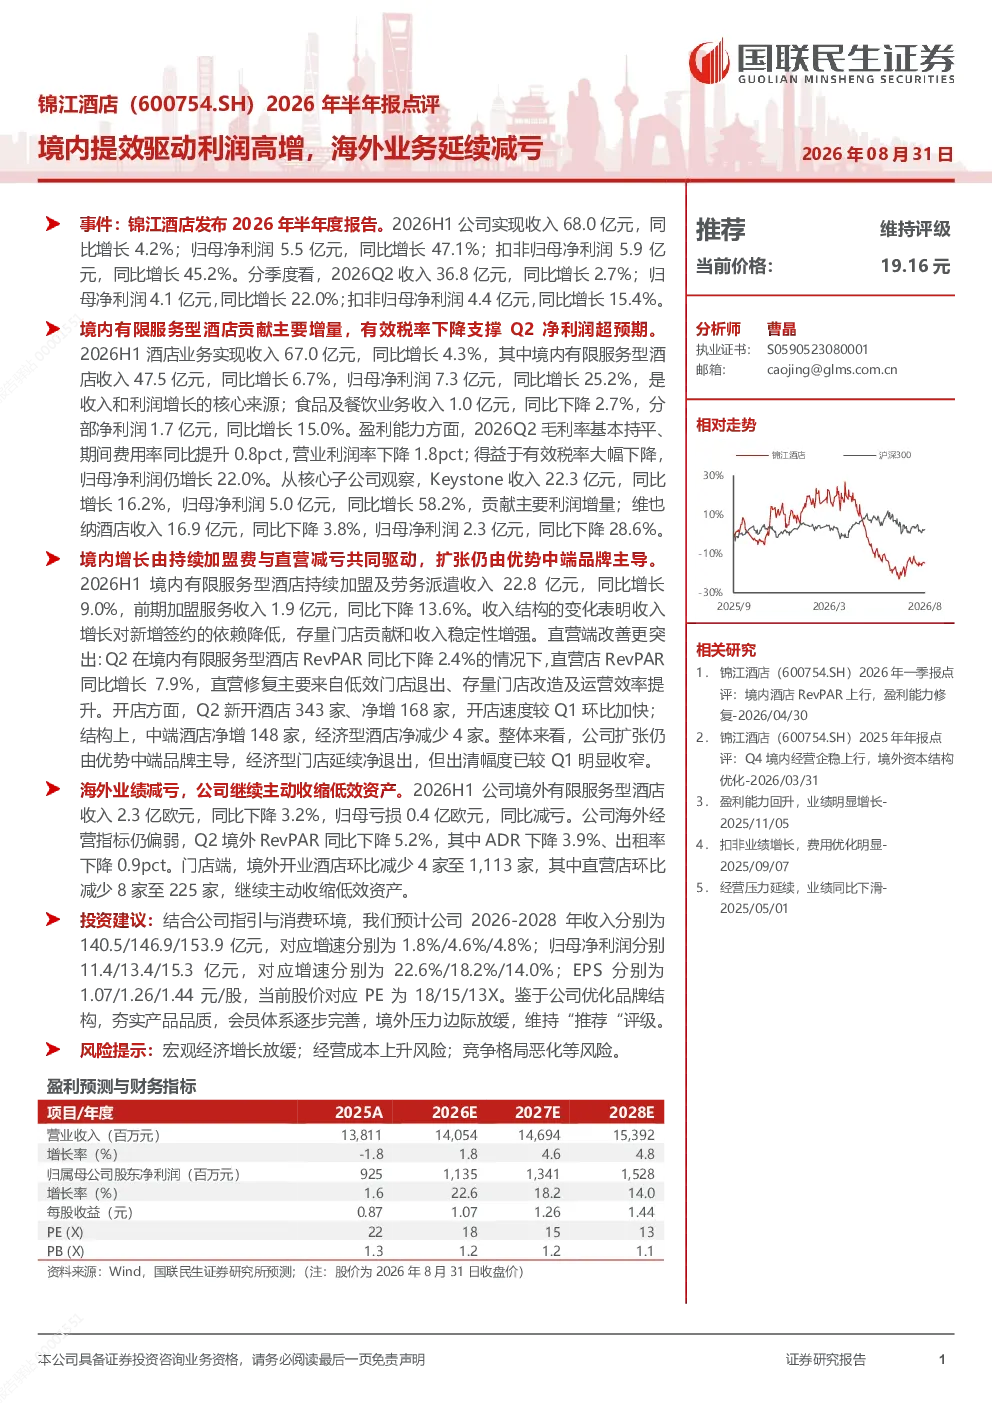
锦江酒店2026年半年度报告显示,公司整体收入和利润实现高增长。境内有限服务型酒店成为主要增长动力,其中加盟费和劳务派遣收入增长9.0%,直营店RevPAR同比增长7.9%。海外业务延续减亏趋势,境外收入同比下降3.2%,但亏损同比减少。公司持续优化品牌结构,收缩低效资产,中端酒店扩张为主。
酒店行业2026年发展趋势如何?
酒店行业2026年发展趋势显示,有限服务型酒店成为增长核心,加盟费和劳务派遣收入增长9.0%,直营店RevPAR同比增长7.9%。海外业务面临挑战但减亏,境外收入同比下降3.2%,亏损同比减少。行业持续优化品牌结构,收缩低效资产,中端酒店扩张为主,反映市场对效率提升和品牌聚焦的重视。
锦江酒店2026年半年报重点分析了哪些方面?
锦江酒店2026年半年报重点分析了境内有限服务型酒店的高增长驱动因素,包括加盟费和劳务派遣收入增长9.0%,直营店RevPAR同比增长7.9%。同时关注海外业务减亏趋势,境外收入同比下降3.2%,亏损同比减少。报告强调公司持续优化品牌结构,收缩低效资产,中端酒店扩张为主的发展策略。
当前酒店市场现状如何判断?
当前酒店市场现状显示,有限服务型酒店表现强劲,成为行业增长主要动力,加盟费和劳务派遣收入增长9.0%,直营店RevPAR同比增长7.9%。海外市场虽面临收入下降压力,但减亏趋势明显,境外收入同比下降3.2%,亏损同比减少。市场普遍关注效率提升和品牌结构优化,中端酒店扩张成为普遍策略。
锦江酒店2026年半年报存在哪些风险提示?
锦江酒店2026年半年报提示的风险包括海外业务持续面临收入下降压力,尽管亏损减少,但收入同比下降3.2%。品牌结构优化和低效资产收缩过程中可能面临整合挑战。市场竞争加剧可能导致RevPAR增长放缓。此外,宏观经济波动可能影响酒店行业整体表现,需持续关注市场变化。
你可能感兴趣
锦江酒店(600754)2026年中报点评:利润端延续高增,加盟扩张提速,提质增效稳步推进
华创证券2026-08-30
2026年半年报点评海外拓展提速,功能药效高增,规模效应驱动利润释放
国联民生证券2026-08-21
光迅科技(002281.SZ)2026年半年报点评:海外及数通业务驱动高增,盈利能力持续改善
国联民生证券2026-08-30
锦江酒店2026Q2业绩点评利润端延续高增 提
未知机构2026-08-30
中国人寿2026年半年报点评:资产端弹性充足驱动利润高增,红利股规模大幅增加
国联民生证券2026-08-28
合同负债高增蓄势待发,AI与海外全牌照双轮驱动成长——九方智投控股(09636.HK)2026年半年报点评
华创证券2026-09-03
2026年半年报点评:海外扩张驱动盈利高增
建筑建材东吴证券2026-08-29
2026年半年度业绩快报点评:AI业务持续放量驱动利润高增,Q3经营目标进一步提速
华创证券2026-08-02
2026年半年度业绩快报点评:AI业务持续放量驱动利润高增,Q3经营目标进一步提速
华创证券2026-08-02
2026年半年报点评利润超预告上限,自有品牌延续高增
国联民生证券2026-09-04