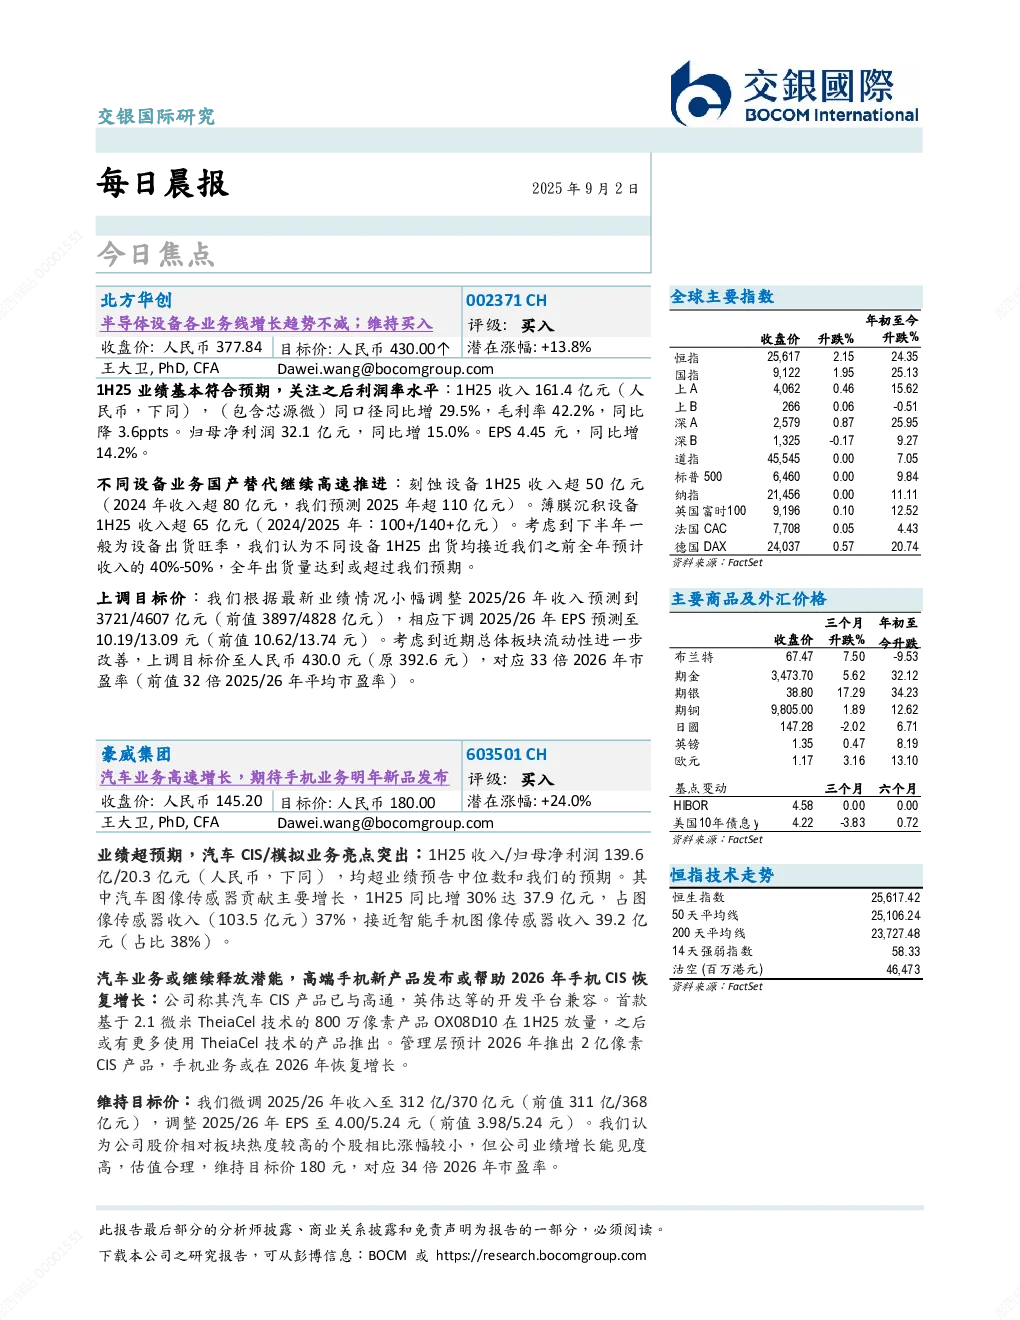
北方华创:各业务线增长趋势不减,维持买入,目标价 430.0 元。1H25 收入 161.4 亿元,同口径同比增 29.5%,毛利率 42.2%,同比降 3.6ppts。归母净利润 32.1 亿元,同比增 15.0%。刻蚀设备 1H25 收入超 50 亿元,薄膜沉积设备 1H25 收入超 65 亿元,全年出货量达到或超过预期。上调目标价至 430.0 元,对应 33 倍 2026 年市盈率。
豪威集团:汽车业务高速增长,期待手机业务明年新品发布,维持买入,目标价 180.0 元。1H25 收入/归母净利润 139.6亿/20.3亿元,均超预期。汽车图像传感器贡献主要增长,1H25 同比增 30% 达 37.9 亿元。汽车业务或继续释放潜能,高端手机新产品发布或帮助 2026 年手机 CIS 恢复增长。
阿里巴巴:阿里云超预期,支撑 AI 价值,维持买入,目标价 165.00 美元。2026 财年 1 季度收入同比增 2%,其中云+26%。阿里云收入增速预计将在未来几个季度继续加速,2026 财年收入增速或达到 26%,超市场预期。淘天电商市占率企稳,变现率仍有提升空间,受 AI 拉动云业务规模继续领先行业影响,维持目标价 165 美元/159 港元。
快手:坚持差异化社区定位,聚焦可灵及 AI 对商业化赋能,维持买入,目标价 90 港元。平台优势人群(Z 世代+中老年)与竞对有明显的区隔,未来发展将坚持差异化社区定位。快手货架场货币化率方面同比有近一倍提升。可灵:目前在全球视频生成赛道维持商业化规模第一,未来 2-3 年 AI 将渗透 200-300 亿美元,长期渗透率有望提升至 50%。
汇通达网络:1H25 供应链升级带动毛利润率优化,AI+SaaS 产品进入商业化,维持买入,目标价 21 港元。公司上半年继续贯彻提质增效的战略,优化低毛利业务,会员零售店收入占比提升至近 5 成,毛利润率同比提升显著。AI+SaaS 产品落地并进入商业化阶段,占服务收入的比例达到 20%。
网龙网络:短期调整带来业绩压力,预计下半年游戏企稳回升,维持中性。上半年公司业务调整带来业绩挑战,游戏收入同比下降,但环比企稳,用户粘性提升。预计下半年收入恢复同比增长。游戏业务通过经营效率提升,预计全年利润实现增长。教育业务持续疲弱,短期恢复增长的可见性不强。
比亚迪股份:2Q25 毛利率低于预期,但海外销量占比持续上升有望增厚利润,维持买入,目标价 150.72 港元。2Q25 归母净利润/扣非净利润仅为 63.6 亿元/54.3 亿元,环比下降 30.5%/33.6%,主要是由于毛利率大幅低于市场预期。毛利率环比下滑 3.8pontos 至 16.3%。下调 2025 年利润预测 13%。海外销量占比持续上升有望增厚利润。
长城汽车:2Q25 环比改善明显,坦克和 WEY 新车周期强劲,维持买入,目标价 22.2 港元。2Q25 收入为 523.5 亿元,环比增长 30.8%;归母净利润/扣非净利润达到 45.9 亿元/21.1 亿元,环比大增 161.9%/43.8%。业绩大致符合市场和我们预期。核心在于“越野+出海”双轮驱动,带来盈利韧性与估值切换,叠加行业价格战缓和、机构低配回补,形成戴维斯双击。
潍柴动力:1H25 业绩稳健,大缸径发动机有望成为新的利润增长点,维持买入,目标价 20.50 港元。1H25 实现营业收入 1,131.5 亿元,同比增长 0.6%;归母净利润/扣非净利润 56.4 亿元/51.5 亿元,同比分别下降 4.4%/6.0%。2Q25 单季收入 556.9 亿元,环比下降 3.1%;归母净利润/扣非净利润 29.3 亿元/26.6 亿元,比分别增长 8.7%/7.2%,业绩整体符合市场预期。数据中心发动机的强劲增长;天然气重卡的强劲需求。
赛力斯:业绩强劲,2Q25 毛利率新高,强周期驱动下延续量价齐升,维持买入,目标价 180.5 元人民币。2Q25 营收为 432.5 亿元,环比增长 125.9%;归母净利润达到 21.9 亿元,环比大增 193.3%。1H25 毛利率为 28.93%,同比提升约 4.9 个百分点。整体来看,赛力斯下半年将由 M8 纯电增量+M9 高端稳盘+M7 改款放量驱动,高端化车型占比提升对 ASP 和毛利率均保持明显正面影响。
三生制药:1H25 利润高增长,707 海外+差异化早研催生成长新支点,上调目标价,目标价 35.00 港元。1H25 蔓迪销售超预期,利润强劲增长:1H25 收入 43.6 亿元,同比大致持平,其中:蔓迪销售收入增长 24%至 6.8 亿元。1H25 公司实现归母净利润 13.6 亿元,同比增长 24.6%。707 BD 交易的首付款,管理层预计将于 2H25 起分批确认为收入。707 海外开发即将启动,早期管线不断加厚。
固生堂:1H25 稳健内生增长,外延扩张+科技布局提升成长能见度,维持买入,目标价 42.00 港元。1H25 业务稳健增长且现金管理能力改善,2H25 料再提速:收入和经调整净利润分别同比增长 9.5%/15.2%至 14.9 亿/1.7 亿元,线下业务收入+11.1%。门诊人次强劲增长 15%,客单价下滑 5%。公司宣布中期派息 0.35 港元/股,对应约 50% 派息率。管理层更新指引:2H25 门诊量增速将超过 1H25、同时客单价保持稳定,全年收入将增长 10-15%,净利润和 EBITDA 将增长 30%以上。
美的集团:2025 上半年业绩稳健增长,经营韧性凸显,维持买入,目标价 96.20 元人民币。2025 上半年公司营业总收入/扣非后归母净利润同比增长 15.7%/25.0%至 2,523 亿元/260 亿元,其中 To C/To B 业务分别实现 13.3%/20.8%的同比增速。毛利率受国内市场价格竞争和 To B 业务占比提升影响,同比下降 0.6个百分点至 25.5%。小幅上调盈利预测和目标价,维持买入评级。
中国太保:盈利增长稳健,资产负债匹配合理,上调目标价至 44 港元,维持买入。上半年归母净利润同比增 11.0%,其中寿险/产险同比分别增 3.2%/19.6%;归母营运利润同比增 7.1%。新业务价值同比增长 32.3%,新业务价值增长主要来自银保渠道贡献。分红险转型凸显成效。太保产险 COR 为 96.3%,同比改善 0.8 个百分点,改善幅度低于同业,主要受个人信用保证保险的影响。投资收益保持稳定。
中海物业:上半年业绩符合预期,毛利率维持稳定,维持买入,目标价 6.30 港元。物业服务收入维持增长,带动收入同比增长 3.7%至 70.89 亿元,符合我们预测(约为我们预测全年收入 152.3 亿元的 46.5%)。毛利率同比上升 0.2 个百分点至 17.0%,净利润同比增长 4.3%至 7.69 亿元。中期股息每股派息 0.09 港元(同比+5.9%),加上每股特别派息 0.01 港元,总分派比例为 37%(2024 上半年为 35%)。
碧桂园服务:计划大幅提升派息,上调目标价,维持买入,目标价 9.54 港元。收入同比增长 10.2%至 231.9 亿元,整体毛利率下滑 2.7 个百分点至 18.5%,受毛利率下跌影响,核心净利润同比减少 14.8%至 15.7 亿元,但仍大致符合我们预期。收入占比最高的物业管理及三供一业服务规模上升,收入分别同比上升 6.7%/51.6%至 136.1/50.7 亿元。公司计划大幅提升 2025 年派息率,以核心净利润的 60%进行派息,较 2024 年上升 27 个百分点,我们预测 25-27 年股息率有望达到~9%。
协鑫科技:颗粒硅盈利优势显著扩大,多重政策推动下业绩反转在即,维持买入,目标价 1.59 港元。公司上半年亏损 17.8 亿元,同/环比+20%/-46%。颗粒硅 2Q 吨生产现金利润 0.38 万元,在折价收窄和成本优势扩大的共同作用下,相比棒状硅龙头大全能源的优势由 1Q25 的 0.58 万元大幅扩大至 1.25 万元。在不得低于成本销售的政策要求下,颗粒硅吨含税价格由 7 月低点 3.4 万元大涨至目前 4.6 万元。管理层表示公司目前已扭亏。
凯盛新能:业绩低于预期,扭亏难度仍大,维持中性,目标价 3.71 港元。公司 1H25 亏损 4.5 亿元,其中 2Q25 亏损 3.2 亿元,环比扩大 159%,业绩低于我们预期。尽管 2Q25 光伏玻璃行业均价上涨,但毛利率环比下降 3.6 个百分点至 -17.1%。光伏玻璃价格持续新低后 9 月有望大幅反弹,但进一步涨价难度较大,我们测算公司仍难以扭亏。
新特能源:2Q25 扭亏为盈,政策推动下多晶硅价格大涨,维持买入,目标价 8.62 港元。1H25 亏损 2.6 亿元,同比收窄 71%,主要由于减值减少和投资收益增加,其中 2Q25 盈利 0.07 亿元,环比扭亏,或主要由于电站业务盈利增加。在不得低于成本销售的政策要求下,多晶硅致密料吨含税价格由 7 月低点 3.5 万元大涨至目前 4.6 万元,已高于公司现金成本。2025 年由于开工率低,公司多晶硅业务扭亏仍需继续涨价和大幅提高开工率。产能收储方案若能落地将极大利好公司。