猜你想问
新版油菜籽期货合约有哪些主要修订内容?
新版合约新增1月、3月和6月合约,删除8月合约,以适应‘采后备用’的贸易模式。仓单有效期在3月和9月设置强制注销,契合现货贸易节奏。交割品标准修订包括含油量湿基计和杂质≤2%等,替代交割品含油量上限提升并调整升贴水。此外,增加组织配对方式,简化包装要求,增设厂库和车船板交割服务机构,优化交割方式方便产业客户参与。
油菜籽行业发展趋势如何?
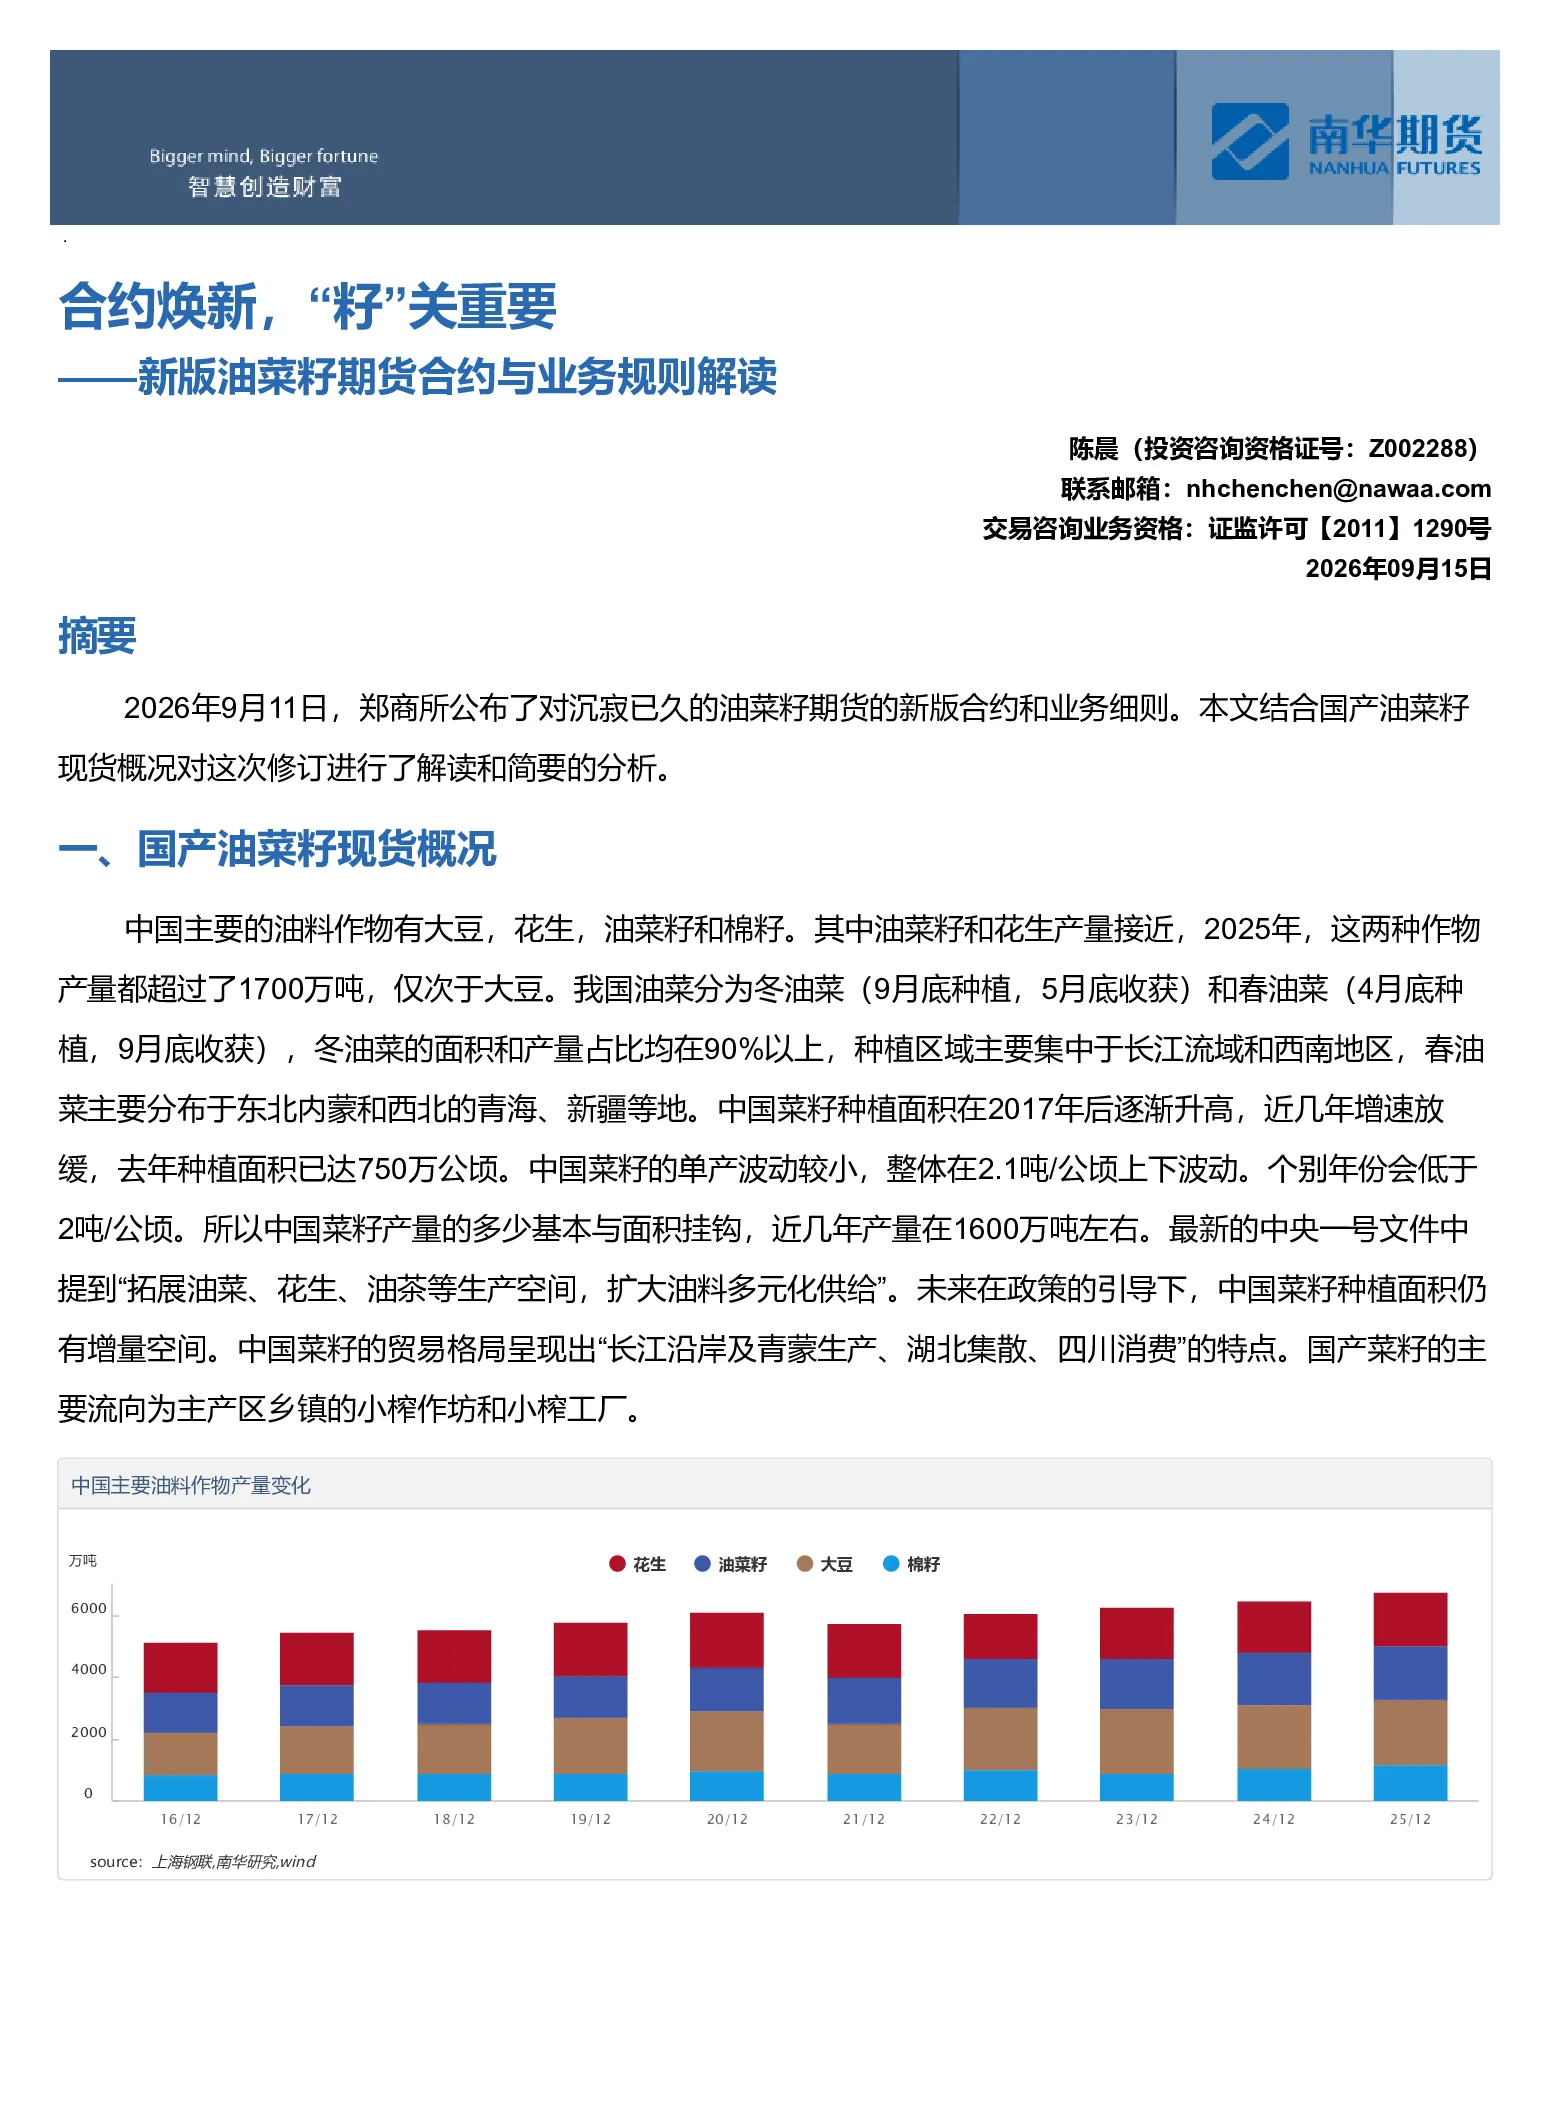
中国油菜籽产量以冬油菜为主,占比超90%,主要分布在长江流域和西南地区,春油菜则分布于东北内蒙和西北地区。2017年后种植面积逐渐升高,2024年达750万公顷,产量约1600万吨。贸易格局呈现‘长江沿岸及青蒙生产、湖北集散、四川消费’特点,主要流向小榨作坊和小榨工厂。中央一号文件提出扩大油料多元化供给,未来种植面积有增量空间。
报告重点分析了哪些方向?
报告重点分析了新版油菜籽期货合约的合约月份调整、仓单有效期设置、交割品标准修订、组织配对方式优化、包装要求简化、厂库增设及车船板交割服务等内容。同时,解读了保证金标准、涨跌停板幅度调整、免收日内平今仓交易手续费等政策影响,以及合约对春菜籽和冬菜籽的覆盖情况、套利空间、交割便利性及流动性提升等。
当前油菜籽市场现状如何?
当前市场现状显示,新版合约完美覆盖国产菜籽小榨全产业链,合约月份覆盖春冬菜籽全周期及衔接期,便于掌握季节性波动规律。交割品和交割方式优化,方便产业客户参与。引入专业做市商提升流动性,但需关注季节性供需变化及政策调整对市场的影响。
研报有哪些风险提示?
研报提示需关注政策变动对油菜籽种植面积和贸易格局的影响,以及天气因素对产量的影响。此外,需注意合约规则调整可能带来的市场流动性变化,以及不同交割品标准对交易成本的影响。同时,产业客户参与交割时需关注交割地点、服务机构和相关费用等因素。
你可能感兴趣
新版油菜籽期货合约和业务规则解读
南华期货2026-09-14
黄大豆2号期货合约和规则修改解读
信达期货2017-05-25
烧碱期货及期权合约及规则设计解读
国投期货2023-09-06
胶版印刷纸期货上市系列报告(三):胶版印刷纸期货合约规则解读
东证期货2025-08-28
短纤期货:合约规则介绍和解读
信达期货2020-10-10
合约规则解读:10年期国债期货系列专题报告之一
国泰君安证券2015-03-10
“寒木春华”原木期货系列报告(十一):规则篇,原木期货合约解读
国泰君安期货2024-09-23
专题报告原木期货:原木期货合约和交割规则草案解读
宝城期货2024-10-29
多晶硅期货合约规则修改解读
东证期货2026-04-03
油化工:对二甲苯(PX)期货期权合约及规则设计解读
安信期货2023-09-01