猜你想问
中谷物流2026年中报核心内容是什么?
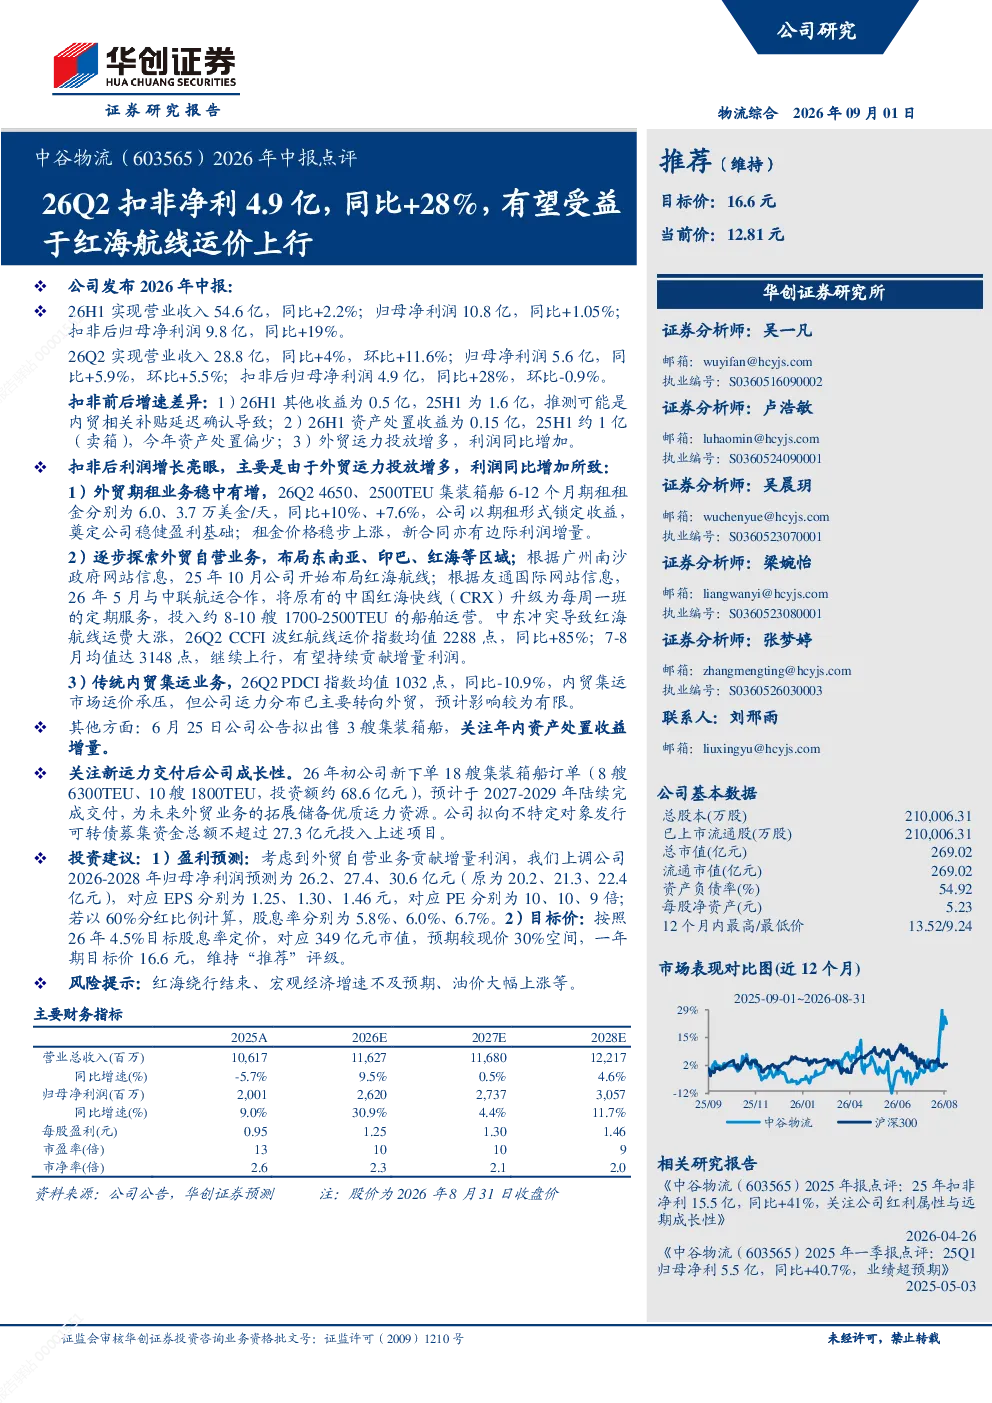
中谷物流2026年中报显示,公司业绩稳健增长。上半年实现营业收入54.6亿,同比增长2.2%;归母净利润10.8亿,同比增长1.05%;扣非后归母净利润9.8亿,同比增长19%。第二季度扣非后净利润4.9亿,同比增长28%,环比下降0.9%。增速差异主要由于内贸补贴延迟确认、资产处置收益减少及外贸运力投放增多等因素。
红海航线运价上涨对中谷物流有何影响?
红海航线运价上涨显著利好中谷物流。公司外贸期租业务受益于租金上涨,2026年第二季度4650、2500TEU集装箱船6-12个月期租租金同比增长10%、7.6%。中东冲突导致CCFI波红航线运价指数同比增长85%,7-8月均值达3148点,持续上行。公司通过期租锁定收益,新合同亦有边际利润增量,红海航线有望持续贡献增量利润。
中谷物流报告重点分析了哪些业务方向?
报告重点分析了外贸业务拓展。公司逐步探索外贸自营业务,布局东南亚、印巴、红海等区域。外贸期租业务稳中有增,以锁定收益奠定盈利基础。同时,公司新下单18艘集装箱船订单,预计2027-2029年交付,储备优质运力资源,并拟发行可转债募资27.3亿元投入上述项目,强化外贸业务布局。
当前航运市场现状如何?
当前航运市场呈现外贸运价上涨趋势。红海冲突导致红海航线运费大涨,CCFI波红航线运价指数2026年第二季度同比增长85%,7-8月均值达3148点。中谷物流外贸业务受益于此,期租租金稳步上涨,新合同边际利润增加。内贸集运业务受市场运价承压影响较小,公司运力已主要转向外贸,整体市场环境有利于公司外贸业务发展。
中谷物流研报提示了哪些风险?
研报提示了红海绕行结束、宏观经济增速不及预期、油价大幅上涨等风险。红海绕行结束可能导致红海航线运价回落,影响公司外贸业务利润。宏观经济增速不及预期可能影响整体航运需求。油价大幅上涨将增加公司运营成本,对盈利能力造成压力。需关注这些风险因素对公司的潜在影响。
你可能感兴趣
2026年中报点评26Q2扣非净利4.9亿,同比+28%,有望受益于红海航线运价上行
华创证券2026-09-01
2026年中报点评26H1盈利7.5亿,同比-5.4%,后续有望受益于东南亚运价上行
华创证券2026-09-02
中谷物流Q3净利增160%,红海航线运价涨180%
未知机构2026-10-09
Q3扣非归母净利同比+582%至4.9亿,需求边际催化向好,旺季大船盈利有望释放
交通运输华创证券2022-10-30
2024年中报点评:上半年扣非净利同比增长19%,持续看好低空经济浪潮下公司受益潜力
交通运输华创证券2024-08-28
2020年中报点评:单票毛利下行致Q2扣非净利同比下降56%,长期看好行业格局稳定后龙头公司有望胜出
交通运输华创证券2020-08-31
1Q2026扣非归母净利同比+62%,持续受益于直营及区域红利
商贸零售国盛证券2026-04-30
2024年三季报点评:Q3扣非归母净利3.6亿,同比+0.4%,静待旺季运价回升
华创证券2024-10-27
2019年一季报点评:运价弹性释放,扣非净利同比4倍增长,看好19年下半年油运进攻属性
交通运输华创证券2019-04-30