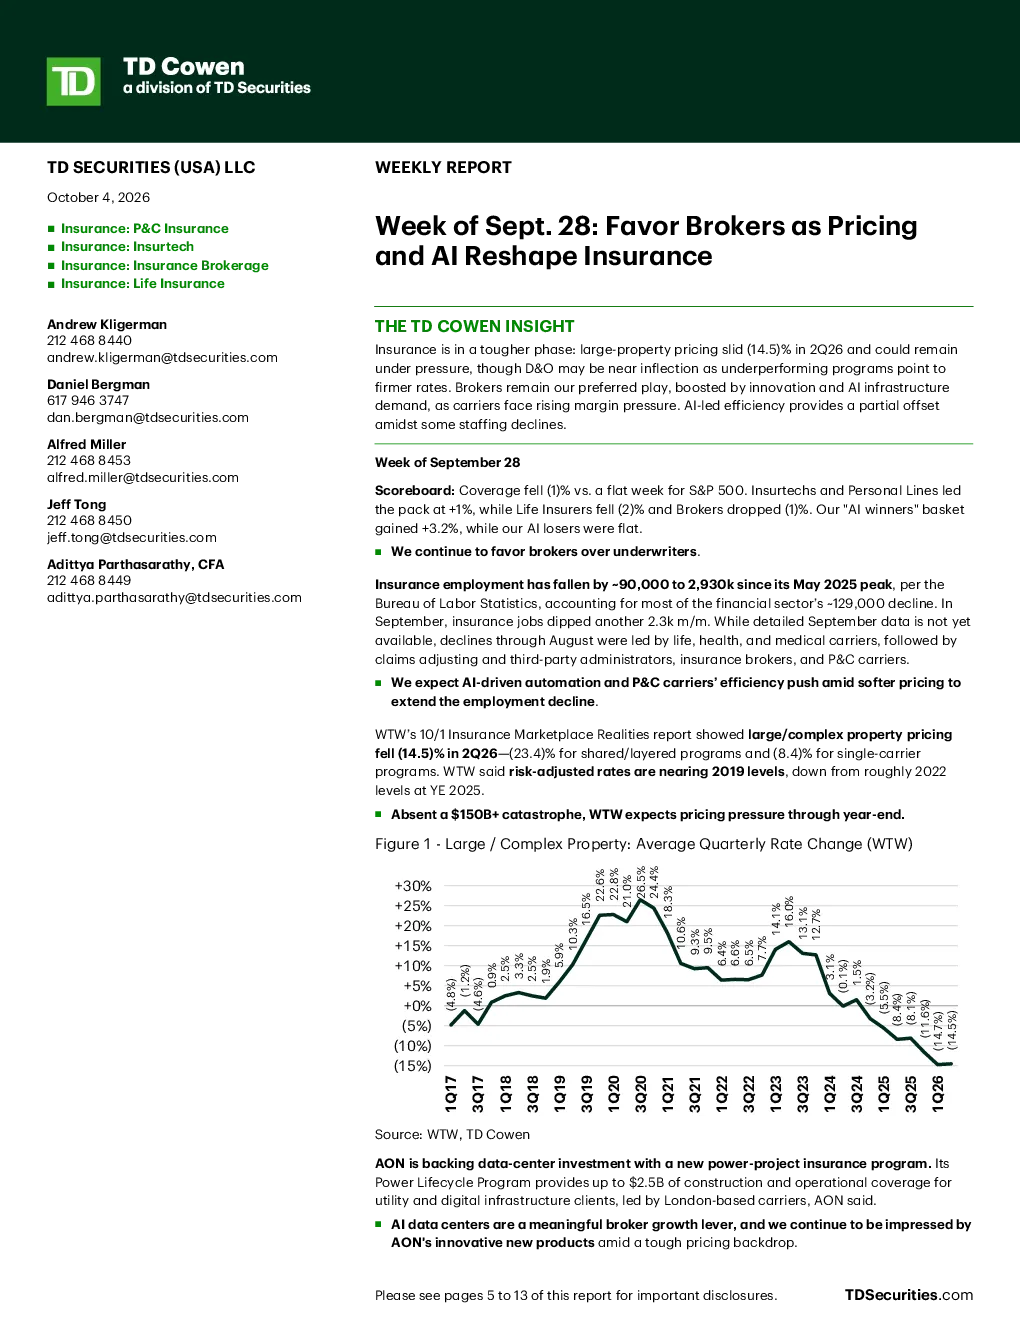
保险行业正经历一个更具挑战性的阶段:2026年第二季度,大型财产险定价下滑了14.5%,可能仍将面临压力,尽管责任险可能已接近拐点,表现不佳的计划表明费率将趋于坚挺。我们仍然看好经纪人,因为创新和人工智能基础设施需求的支持,而保险公司正面临不断上升的利润压力。人工智能带来的效率提升在一定程度上抵消了部分人员减少的影响。
本周,保险行业表现如下:覆盖范围与标准普尔500指数相比下降了1%,而标准普尔500指数持平。保险科技和个人险领先,涨幅为1%,而寿险公司下跌了2%,经纪人下跌了1%。我们的“人工智能赢家”篮子上涨了3.2%,而“人工智能输家”篮子持平。
我们继续看好经纪人而不是承保人。根据劳工统计局的数据,自2025年5月峰值以来,保险业就业人数下降了约9万人至293万人,占金融部门约12.9万人大幅下降的大部分。9月份,保险业就业人数环比下降2.3万人。虽然9月份的详细数据尚未公布,但截至8月份的就业人数下降主要是由人寿、健康和医疗承保人,其次是理赔理算和第三方管理员、保险经纪人和财产险承保人。
我们预计,人工智能驱动的自动化和财产险公司在定价疲软下的效率提升将延长就业人数下降的趋势。
WTW的10月1日保险市场现实报告显示,2026年第二季度,大型/复杂财产险平均季度费率变化下降了14.5%——共享/分层计划下降23.4%,单一承保人计划下降8.4%。WTW表示,风险调整后的费率已接近2019年的水平,而截至2025年底,风险调整后的费率从2022年的水平下降了约10%。
如果没有超过150亿美元的灾害,WTW预计年底前仍将面临定价压力。
AON正通过新的电力项目保险计划支持其数据中心投资。其电力生命周期计划为公用事业和数字基础设施客户提供高达25亿美元的建造和运营保障,由伦敦的承保人领导,AON表示。
人工智能数据中心是经纪人增长的一个有意义的杠杆,在艰难的定价背景下,我们继续对AON的创新新产品印象深刻。
曼彻斯特城的D&O保险在英超联赛发现该俱乐部有115项指控被定罪后面临考验,包括虚假财务报告和欺诈性合同。
我们认为一些D&O计划表现不佳。虽然 anecdotal,但曼彻斯特城的情况增加了费率可能上涨的迹象。
HIG于9月30日公布了其首席执行官继任计划:总裁Mo Tooker将于2027年3月1日成为首席执行官,而Chris Swift...
此外,哈特福德(HIG)首席执行官继任计划、相互公司的财产险盈利能力回升、保险改革、东北风暴、E&S保费数据和汽车诉讼等。
... Swift先生在HIG约13年的任期内取得了非凡的转型,我们对他评价极高。他将继续担任执行董事长以支持连续性,我们看好 Tooker先生;他于2015年加入HIG担任首席承保官。我们最近邀请了 Tooker先生和其他HIG高管——见要点。
根据AM Best的数据,美国财产险相互公司在2025年恢复了承保盈利能力。246家相互公司和相互公司实现了148亿美元的承保收入,扭转了2024年72亿美元的承保亏损。该集团仍然“资本充足且财务稳健”,截至2023年9月21日,86%的评级为优秀或更好。
renewed盈利能力应该会增强相互公司的增长欲望,并加剧个人险竞争,最大的美国财产险相互公司集中在其中。在新冠疫情后汽车和房屋险费率上涨落后于公共承保人后,相互公司缩减了新业务并收紧了承保。
如果没有佛罗里达州2022-23年的保险改革,到2027年,房屋保费可能会高出约72%。据佛罗里达州保险监管局分析,佛罗里达州的保险改革实质性改善了承保人的损失,支持了客户节省和可用性。公民,佛罗里达州的最后保险人,将从2023年10月的峰值142万份保单削减至约25.5万份(截至2026年9月25日)。
虽然侵权改革对客户和承保人都有利,但我们只在佛罗里达州、佐治亚州和路易斯安那州(在俄克拉荷马州和纽约州的影响较小)看到了它。然而,减少社会通胀趋势将可能降低费率,因为承保人预计将支付较低的损失。
上周的早霜暴扰乱了中大西洋和东北部的旅行,但应该只会造成适度的被保险人损失。AON估计经济和被保险人损失数亿美元,低洪水保险渗透率限制了被保险人索赔。
由于大西洋飓风活动很少,财产险压力应持续到2027年,除非未来几个月出现重大行业损失。Neptune(NP),一家洪水保险MGA,可能会因早霜头条和一些洪水而看到适度的增长,这可能推动洪水保险的增量需求。
转保热潮正在降温:AM Best预计未来12个月增长将放缓。在硬市定价和快速MGA扩张推动的十年后,随着E&S定价的放缓速度快于承认市场定价,势头正在减弱。转保保费在2026年第二季度仅上涨了7.7%,而过去三年的平均水平为26%。
MGAs的增长倾向可能使它们成为下一个硬市之前第一个崩溃的目标。但较慢的2026年上半年保费增长表明更大的纪律——至少目前是这样。
9月份加利福尼亚州、佛罗里达州和德克萨斯州的E&S保费同比下降5%, leaving 3Q26增长率为+4%,而8月份为+19%,7月份为-2%。
尽管月度波动,但2026年第三季度的+4%从2026年第二季度的-6%有所改善。稳健的申报增长表明很少有业务返回承认市场。
一项由Triple-I和精算师协会进行的分析发现,汽车诉讼有所上升:从2014年到2024年,侵权申报以5.0%的复合年增长率增长,而在2008年之前保持稳定,并在1995年至2008年间每年下降2.8%。奖励也在上升,平均联邦机动车奖励从1995年至2004年的377,000美元上升到2015年至2024年的681,000美元。该研究估计,过去十年汽车侵权诉讼的增加总额为438亿美元,这是汽车责任损失成本通胀的主要驱动因素。
我们对个人汽车保持谨慎,因为价格下跌而损失成本上升正在挤压利润,对商业汽车保持谨慎,因为损失成本通胀仍然很高。
夏威夷在很大程度上躲过了飓风Nolo的最糟糕影响,尽管发生了洪水和山体滑坡。一级飓风在最近最接近时大约140英里南夏威夷岛外经过。
根据Aon的说法,夏威夷县民防部门将风暴造成的损害描述为最小,Aon估计风暴造成的经济损失“微不足道”,这可能是由于Nolo的眼睛保持在海岛之外,并在接近夏威夷时减弱。
佛罗里达州民主党州长候选人David Jolly将使用行政命令来限制保险公司的利润,根据佛罗里达政治。他认为保险公司“将利润运出州外”,而将损失留在佛罗里达。9月25日至27日Change Research对1063名可能的中期选民进行的民意调查中,Jolly以48%领先于共和党人Byron Donalds,以46%领先。
行业游说者正在努力教育政策制定者,即承保人需要合理的风险调整回报率——即使在利润上限下——才能留在该州。地理多元化的承保人可以整体上保持盈利,尽管佛罗里达州的损失很大。