猜你想问
TD Cowen对Equinox Gold Corp的最新评级是什么?
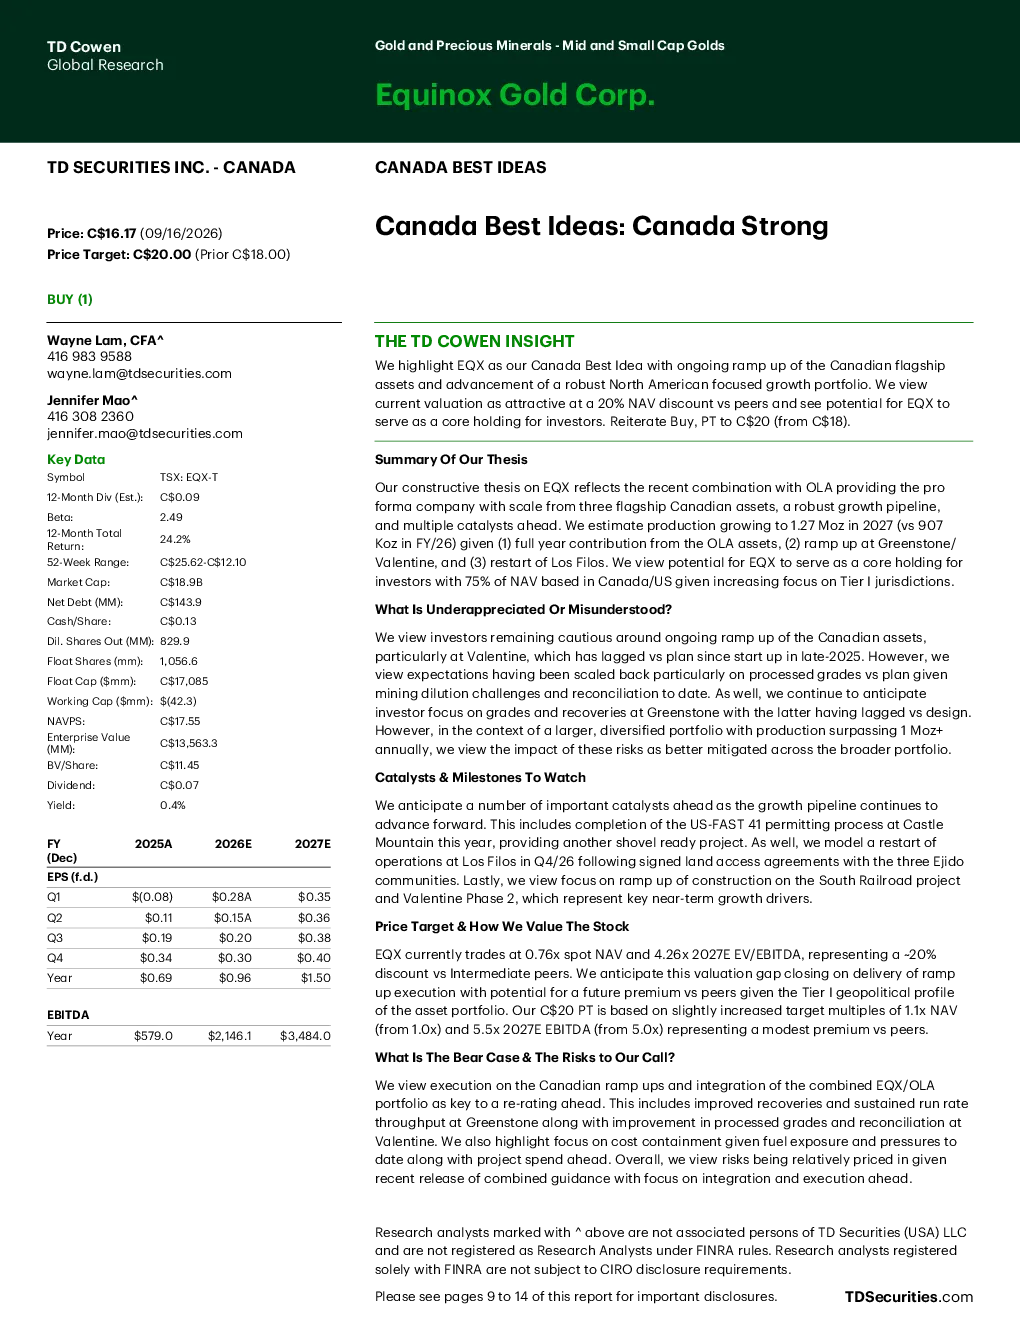
TD Cowen将Equinox Gold Corp评为加拿大最佳投资标的,给予买入评级,并上调目标价至C$20。看好其加拿大旗舰资产增长及北美项目,当前估值因NAV低20%具吸引力,有潜力成为投资者核心持仓。评级上调关键在于加拿大资产产能提升及EQX/OLA资产整合,包括Greenstone/Valentine的回收率提升和Valentine处理品级的改善。
Equinox Gold Corp的主要业务和增长点是什么?
Equinox Gold Corp是黄金和贵金属生产商,在多国运营。核心增长点包括加拿大旗舰资产产能提升(Greenstone/Valentine矿),以及与Orla Mining合并带来的资产整合(Musselwhite/Camino Rojo矿)。预计到2027年产量达1.27百万盎司,主要来自OLA资产贡献、Greenstone/Valentine产能提升及Los Filos重启。
TD Cowen报告对Equinox Gold Corp的估值分析如何?
TD Cowen指出Equinox Gold Corp当前股价交易于NAV的0.76倍,及2027年EBITDA的4.26倍EV/EBITDA,相比同行低20%。估值差距预计随产能提升执行而缩小,未来可能获得溢价。公司NAV较低是其估值优势,但需关注持续劳动力和燃料价格压力。
Equinox Gold Corp面临的主要市场风险有哪些?
Equinox Gold Corp需关注成本控制,因存在持续劳动力和燃料价格压力。合并后的整合与执行是关键,需关注Musselwhite/Camino Rojo的贡献能否抵消South Railroad和Valentine Phase 2的增长支出。此外,公司需持续改善Greenstone/Valentine的回收率和Valentine的处理品级。
TD Cowen报告强调Equinox Gold Corp哪些关键执行要点?
TD Cowen强调加拿大资产产能提升和EQX/OLA资产整合是评级上调的关键。具体包括Greenstone/Valentine的回收率和持续产能提升,以及Valentine处理品级和reconciliation的改善。公司需关注成本控制,因燃料价格压力和项目支出。风险已相对反映在股价中,近期合并后指引聚焦整合和执行。