猜你想问
TD Cowen对加拿大资本电力公司评级上调至买入的原因是什么?
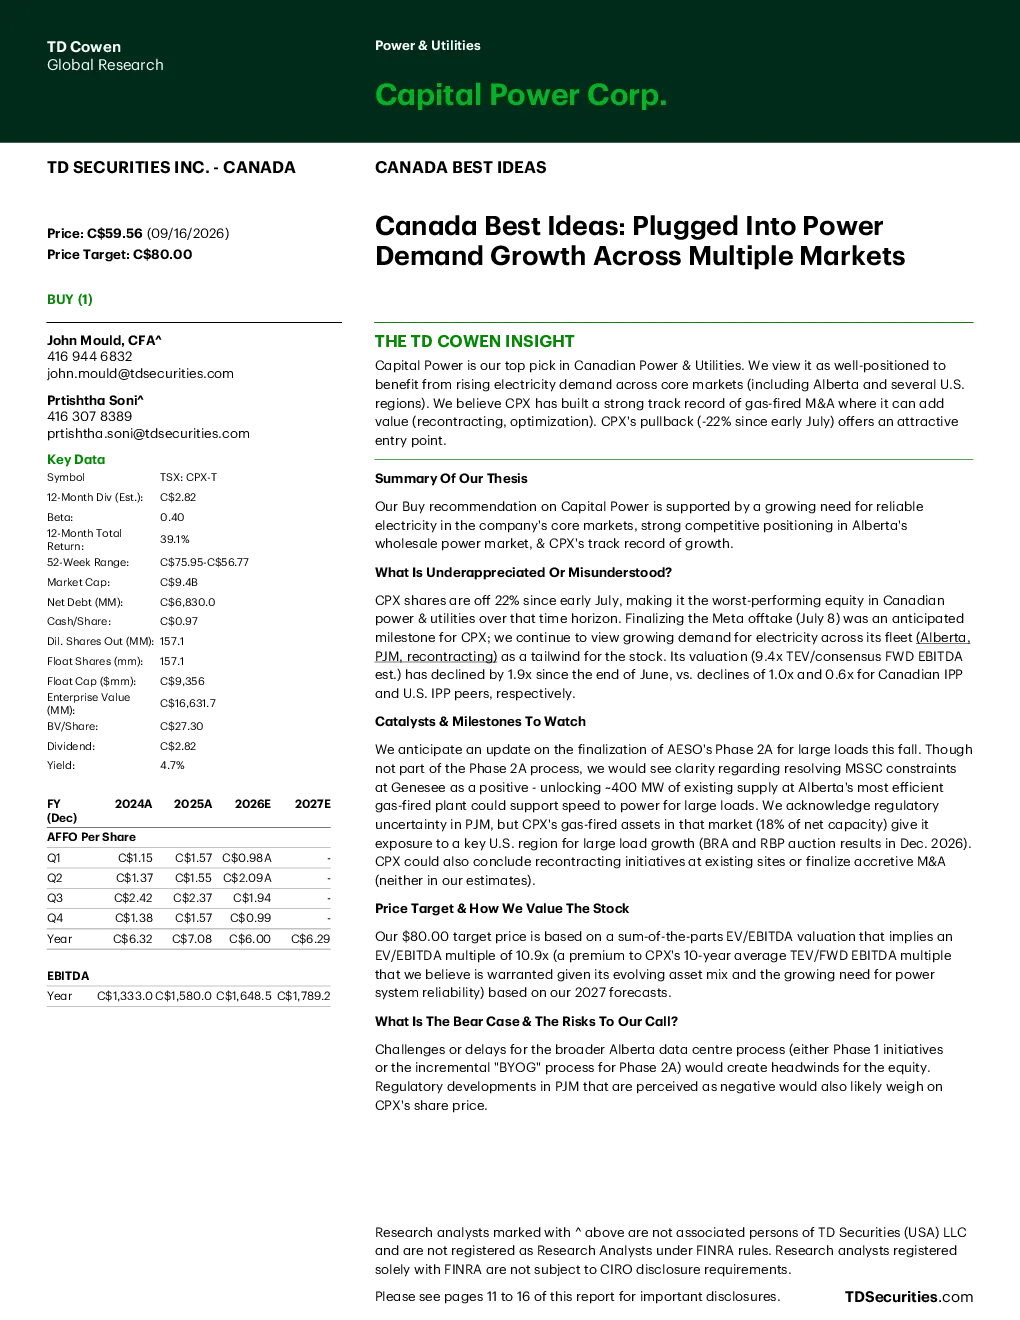
TD Cowen将Capital Power Corp. (CPX) 评级上调至“买入”,主要基于其核心市场电力需求增长、在阿尔伯塔省批发电力市场的强大竞争地位以及CPX在天然气发电领域的并购记录。CPX的电力需求增长主要来自阿尔伯塔省和几个美国地区,其天然气发电厂在重新承包和资产优化方面表现出色。此外,CPX的股价自7月初以来下跌了22%,为加拿大电力公用事业板块中表现最差,但TD Cowen认为其估值已下降,提供了有吸引力的买入机会。CPX的市值为94亿加元,净债务为68.3亿加元,现金/股为0.97加元。预计2024年每股自由现金流(AFFO)为0.98加元,2025年为1.13加元,2026年为1.57加元,2027年为1.57加元。预计2024年每股调整后息税前利润(EBITDA)为6.32加元,2025年为7.08加元,2026年为6.00加元,2027年为6.29加元。目标价为80加元,基于2027年预测的EV/EBITDA倍数10.9倍。
加拿大电力行业未来发展趋势如何?
加拿大电力行业未来发展趋势主要受多市场电力需求增长驱动。Capital Power Corp. (CPX) 在阿尔伯塔省和几个美国地区的电力需求增长表现突出,其天然气发电厂在重新承包和资产优化方面表现出色。阿尔伯塔省作为能源重镇,电力需求持续旺盛,而美国地区也在积极寻求电力供应稳定。天然气发电因其清洁高效特性,在电力结构转型中占据重要地位。CPX在天然气发电领域的并购记录显示其战略前瞻性,有助于巩固其市场地位并提升盈利能力。电力需求的增长为行业参与者提供了发展机遇,但同时也需要关注市场竞争加剧和能源价格波动等挑战。
Capital Power Corp. (CPX) 在报告中的重点分析方向是什么?
Capital Power Corp. (CPX) 在报告中的重点分析方向包括其在阿尔伯塔省批发电力市场的竞争地位和天然气发电领域的并购活动。报告指出CPX在该市场拥有强大竞争力,并通过不断优化资产和重新承包合同来提升盈利能力。此外,CPX在天然气发电领域的并购记录表明其积极拓展业务规模和提升市场影响力。报告还分析了CPX的财务状况,包括其市值、净债务、现金/股以及未来几年的自由现金流和调整后息税前利润(EBITDA)预测。这些分析表明CPX具备稳健的财务基础和良好的增长潜力。
当前加拿大电力公用事业板块的市场现状如何?
当前加拿大电力公用事业板块的市场现状显示,Capital Power Corp. (CPX) 的股价自7月初以来下跌了22%,是板块中表现最差的。这反映了市场对该板块整体表现存在一定担忧。然而,TD Cowen认为CPX的估值已下降,提供了有吸引力的买入机会。这表明尽管市场情绪有所波动,但优质公司仍具备投资价值。加拿大电力行业受益于多市场电力需求增长,特别是阿尔伯塔省和部分美国地区的电力需求持续旺盛。天然气发电作为清洁能源,在电力结构转型中扮演重要角色,为行业参与者带来发展机遇。但市场也面临能源价格波动、市场竞争加剧等挑战。
投资Capital Power Corp. (CPX) 需要注意哪些风险?
投资Capital Power Corp. (CPX) 需要注意的风险包括市场竞争加剧和能源价格波动。电力行业竞争激烈,CPX虽然拥有强大的市场地位,但仍需应对来自其他能源公司的挑战。能源价格波动直接影响电力企业的盈利能力,尤其是天然气发电成本的变化会直接传导至企业利润。此外,电力需求增长虽然为行业带来机遇,但也可能引发监管政策调整,以平衡能源供应和环境保护之间的关系。投资者还应关注CPX的财务状况,包括其债务水平和现金流稳定性,这些因素都可能影响企业的长期发展前景。