猜你想问
生益科技2Q26业绩超预期主要得益于哪些因素?
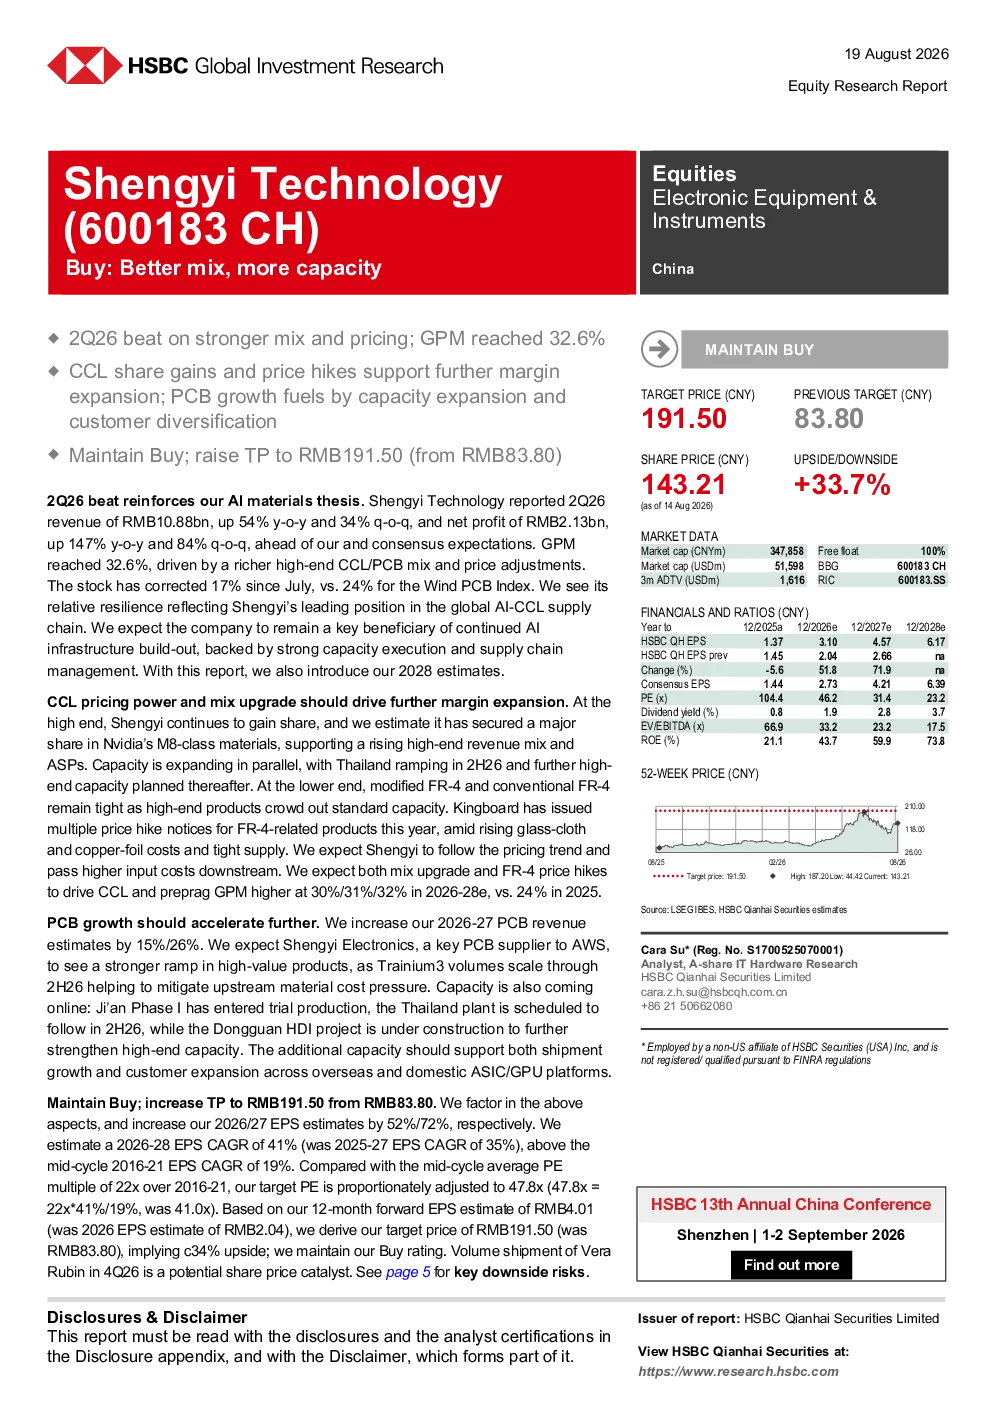
生益科技2026年第二季度业绩超出市场预期,主要得益于高端CCL/PCB产品占比提升和价格调整。公司收入和净利润均大幅增长,毛利率达到32.6%。这反映了公司在AI-CCL供应链中的领先地位,以及强大的产能执行力和供应链管理能力。CCL产品升级和价格上调预计将进一步推动公司毛利率提升,预计2026-2028年CCL和预浸料毛利率将分别达到30%、31%和32%。此外,PCB业务增长也将加速,预计2026-2027年PCB收入将增长15%和26%,主要受AI服务器需求推动。公司受益于高端产能扩张和客户多元化,以及海外和国内ASIC/GPU平台的需求增长。
AI赛道CCL行业发展趋势如何?
AI赛道中,CCL行业正经历快速发展。生益科技在AI-CCL供应链中处于领先地位,预计将持续受益于AI基础设施建设的强劲需求。随着AI服务器、数据中心等设备的不断普及,对高性能CCL的需求将持续增长。生益科技通过产品升级和价格上调,正逐步提升其CCL产品的盈利能力。预计2026-2028年CCL和预浸料毛利率将分别达到30%、31%和32%。同时,行业竞争也在加剧,但生益科技凭借其技术优势和产能扩张计划,有望在竞争中保持领先地位。未来几年,AI-CCL市场有望保持高速增长,为相关企业带来广阔的发展空间。
研报对生益科技的重点分析方向是什么?
研报对生益科技的重点分析方向主要集中在以下几个方面:首先,公司AI材料业务的强劲增长和盈利能力提升。生益科技在AI-CCL供应链中处于领先地位,其AI材料业务收入和利润均大幅增长,毛利率也显著提升。其次,产品结构优化和产能扩张。公司通过提升高端CCL/PCB产品占比和价格调整,正逐步优化产品结构,同时加大产能扩张力度,以满足不断增长的市场需求。此外,研报还关注公司PCB业务的增长情况,预计未来几年PCB收入将保持高速增长。最后,研报分析了公司受益于高端产能扩张和客户多元化的情况,以及海外和国内ASIC/GPU平台的需求增长对公司业绩的推动作用。
当前AI材料市场现状如何?
当前AI材料市场正处于快速发展阶段,市场需求旺盛。随着AI技术的不断进步和应用场景的拓展,对高性能材料的需求持续增长。特别是在AI-CCL领域,生益科技等领先企业正通过技术升级和产能扩张,满足市场对高性能CCL的需求。同时,行业竞争也在加剧,但头部企业凭借技术优势和规模效应,仍有望保持领先地位。未来几年,AI材料市场有望保持高速增长,为相关企业带来广阔的发展空间。然而,原材料成本波动、行业竞争加剧等因素也可能对市场造成一定影响。
研报提示哪些风险?
研报提示的风险主要包括以下几个方面:首先,PCB业务增长不及预期。虽然PCB业务增长前景广阔,但市场需求变化、行业竞争等因素可能导致PCB业务增长不及预期。其次,原材料成本变化。AI材料生产所需的原材料价格波动可能对公司的盈利能力造成影响。此外,行业竞争加剧也可能对公司市场份额和盈利能力造成挑战。最后,新产品的量产进度也存在一定的不确定性,例如Vera Rubin在2026年第四季度的量产进度可能影响市场预期。这些因素都需要公司密切关注和管理。