猜你想问
星座品牌最新研报核心内容是什么?
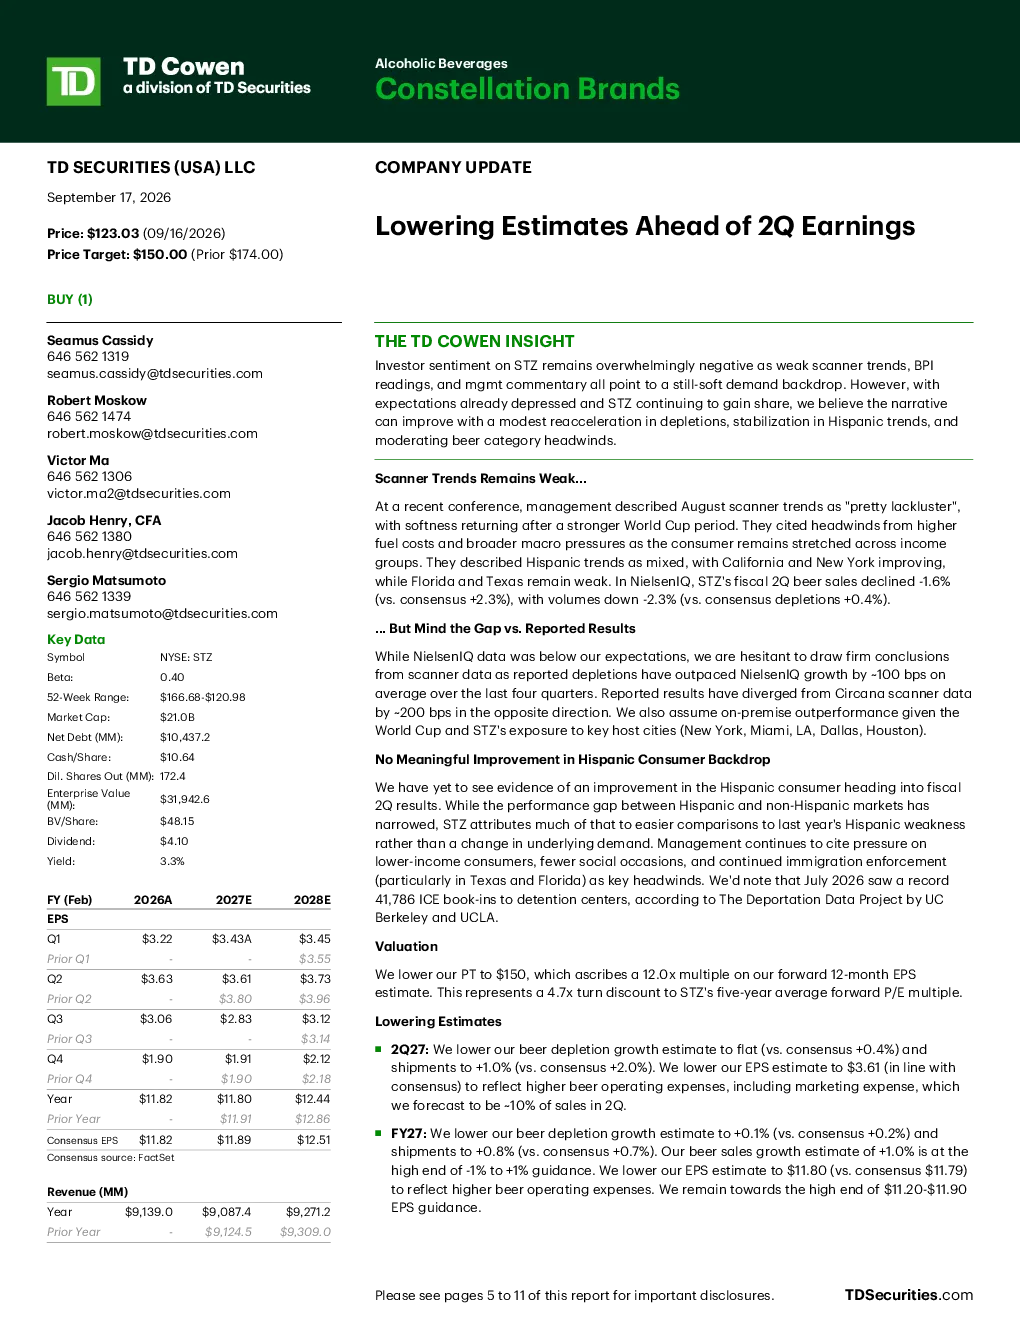
星座品牌最新研报指出投资者情绪负面,主要受扫描趋势疲软、啤酒购买者指数(BPI)下降及管理层需求疲软评论影响。尽管当前预期处于低位,但分析师认为随着STZ持续提升市场份额,叙事有望改善,前提是脱销量适度加速增长、西班牙裔趋势稳定及啤酒类别负面因素缓和。
啤酒行业发展趋势如何?
啤酒行业发展趋势显示,2027年啤酒销量增长预测为+1.0%,处于公司-1%至+1%的指导区间上限。但NielsenIQ数据显示2026财年Q2啤酒销量同比下降-1.6%(预期+2.3%),量同比下降-2.3%(预期+0.4%)。分析师认为需谨慎解读扫描数据,餐饮渠道预计表现优于零售渠道。
研报重点分析了哪些方向?
研报重点分析了扫描趋势、西班牙裔消费者需求及啤酒销量。扫描趋势方面,NielsenIQ数据低于预期,但分析师指出报告脱销量通常领先扫描数据约100 bps。西班牙裔消费者需求尚未改善,业绩差距收窄主要因去年基数较低。啤酒销量预测下调,主要基于脱销增长预测及运营成本上升。
当前市场现状如何判断?
当前市场现状显示,星座品牌股价从$174.00下调至$150.00,对应12个月前瞻EPS 12.0倍估值,较公司五年平均P/E折让4.7倍。2027年Q2 EPS预计$3.61(此前$3.43),全年EPS预计$11.80(此前$11.89)。啤酒销量增长预测为+1.0%,但NielsenIQ数据显示2026财年Q2销量同比下降-1.6%。
研报提示哪些风险?
研报提示的负面风险包括西班牙裔消费者需求持续疲软、啤酒利润率低于目标及更多并购活动。分析师关注低收入消费者压力、社交活动减少及移民执法(德克萨斯州和佛罗里达州)带来的负面影响。目标价下调主要基于啤酒脱销增长预测及运营成本上升。季度财报和月度Nielsen数据将提供进一步指引。
你可能感兴趣
星座品牌酒业- STZ -2027财年第二季度业绩电话会
未知机构2026-10-09
星座品牌FY2Q27业绩初评
德意志银行证券2026-10-06
市前速递:中金下调中国今明两年GDP增速预测
致富证券2016-06-21
市前速递:是日焦点,IMF警告明年或再下调全球增长预测
致富证券2018-12-18
市前速递IMF下调今明两年全球经济增长预测
致富证券2016-07-20
市前速递:IMF下调美国今年经济增长预测
致富证券2016-06-23
市前速递:标普下调欧罗区及英国明后两年经济预测
致富证券2016-07-05
零售复苏偏软,主力品牌渠道调整;下调盈利预测和目标价,维持中性
交银国际2026-08-14
Covestro 预发布第二季度业绩并下调全年指引
杰弗里斯2025-07-11
纺织服装海外跟踪系列四十八:露露乐檬第二季度收入不及预期,管理层下调全年业绩指引
纺织服装国信证券2024-09-03