猜你想问
这份生猪周度报告主要分析了什么内容?
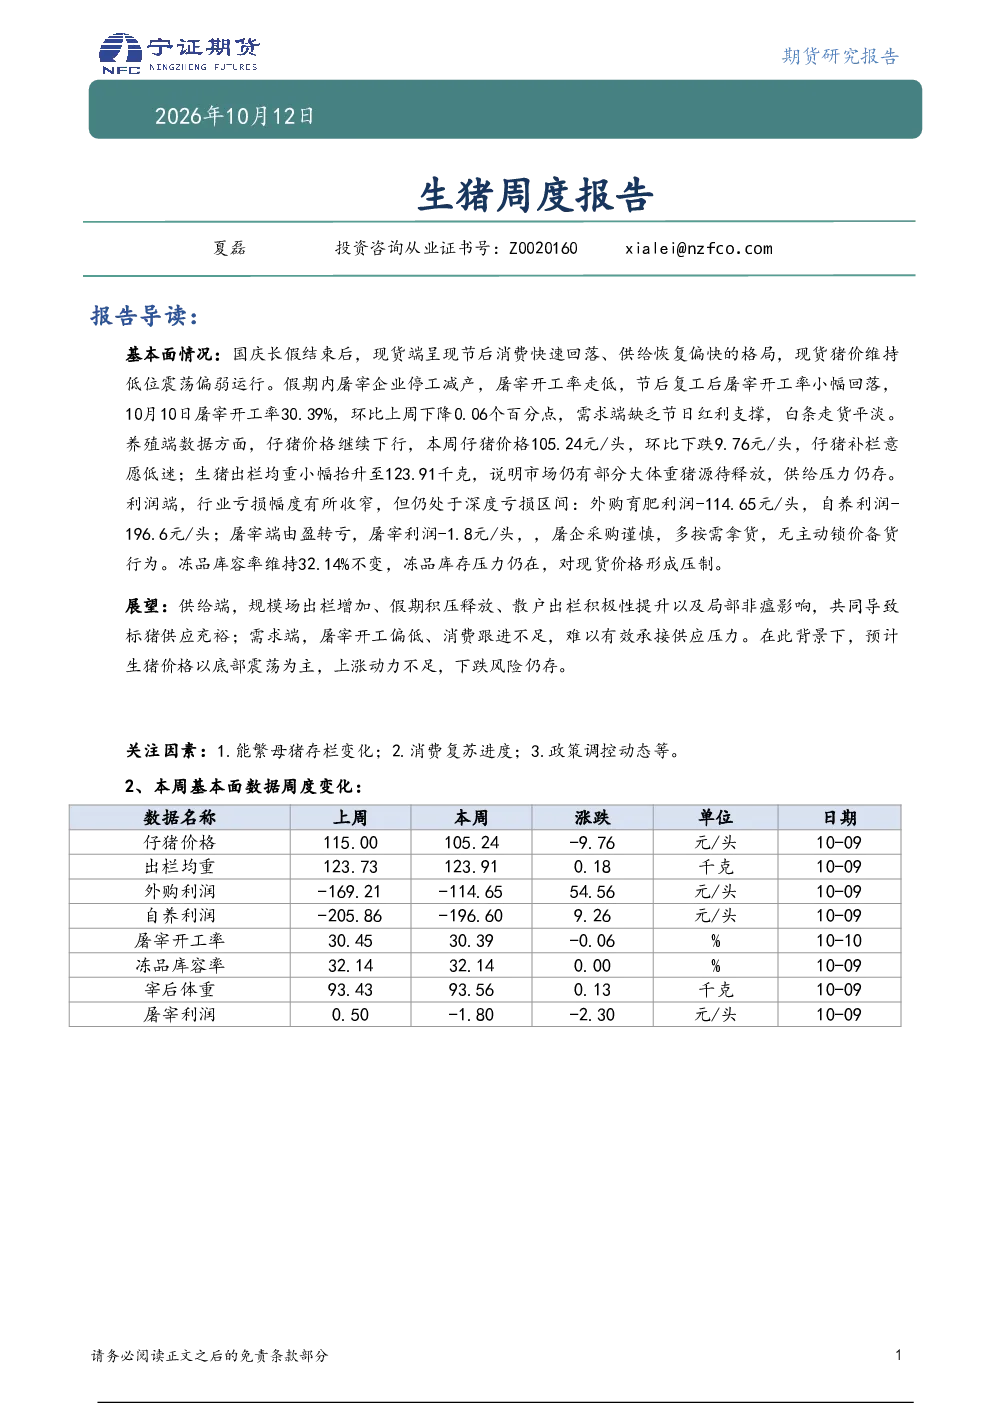
这份报告分析了国庆长假后生猪市场的供需情况。报告指出,现货猪价维持低位震荡偏弱运行,屠宰企业节后复工率小幅回落,需求端缺乏节日支撑。养殖端仔猪价格继续下行,补栏意愿低迷,生猪出栏均重小幅抬升,显示市场仍有大体重猪源待释放。利润端行业亏损收窄但仍深,屠宰端由盈转亏,屠企采购谨慎。冻品库容率较高,库存压力对现货价格形成压制。报告还展望了未来供给端因规模场出栏增加、假期积压释放、散户出栏积极性提升及局部非瘟影响,标猪供应将保持充裕;需求端屠宰开工偏低、消费跟进不足,难以承接供应压力。预计生猪价格以底部震荡为主,上涨动力不足,下跌风险仍存。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势分析显示,供给端将持续保持充裕状态。主要影响因素包括规模场出栏增加、假期积压生猪的集中释放、散户出栏积极性提升以及局部地区非瘟疫情的持续影响。这些因素共同作用将导致标猪供应量维持在较高水平。需求端方面,屠宰开工率预计难以大幅提升,同时消费复苏进度缓慢,难以有效承接增加的供应。综合来看,生猪价格短期内以底部震荡为主,缺乏明显的上涨动力,但下跌风险依然存在。行业参与者需密切关注能繁母猪存栏变化、消费复苏进度及政策调控动态等因素对市场的影响。
报告中重点分析了哪些方向?
报告中重点分析了生猪市场的供需平衡状况。供应端方面,报告详细分析了规模场出栏、假期积压释放、散户出栏及局部非瘟疫情对供应量的具体影响,指出标猪供应充裕是当前市场的主要特征。需求端方面,报告关注屠宰开工率偏低及消费跟进不足的问题,认为当前需求端难以有效消化增加的供应。此外,报告还深入分析了行业成本利润状况,指出当前行业仍处于亏损状态,屠企采购行为趋于谨慎。冻品库存压力也是报告关注的重点,高库容率对现货价格形成明显压制。
当前生猪市场现状如何判断?
当前生猪市场现状判断为供大于求格局持续。供应端,规模场出栏量增加、假期积压生猪集中释放、散户出栏积极性提升以及局部非瘟影响共同导致标猪供应充裕。需求端,屠宰企业开工率节后虽有所恢复但整体偏低,消费市场复苏缓慢,难以有效拉动需求。价格方面,现货猪价维持低位震荡偏弱运行,行业利润端亏损收窄但仍深,屠宰端由盈转亏,显示市场处于弱势状态。冻品库存压力对现货价格形成明显压制,市场整体缺乏上涨动力,下跌风险仍存。
这份研报提示了哪些风险因素?
这份研报提示了生猪市场面临的多重风险因素。首先,供给端风险,规模场出栏增加、假期积压释放、散户出栏积极性提升及局部非瘟影响可能导致标猪供应持续高于需求,加剧市场供大于求的压力。其次,需求端风险,屠宰开工率偏低及消费复苏缓慢,可能使市场难以有效消化增加的供应,导致价格持续承压。再次,成本利润风险,行业亏损状态持续,可能影响养殖户补栏积极性,进一步影响未来供给。此外,冻品库存压力也是重要风险,高库容率可能持续压制现货价格。最后,政策调控风险,相关政策变化可能对市场供需关系产生重大影响,需密切关注能繁母猪存栏变化、消费复苏进度及政策调控动态。