猜你想问
这份研报主要分析了Plover Bay Technologies的哪些投资价值点?
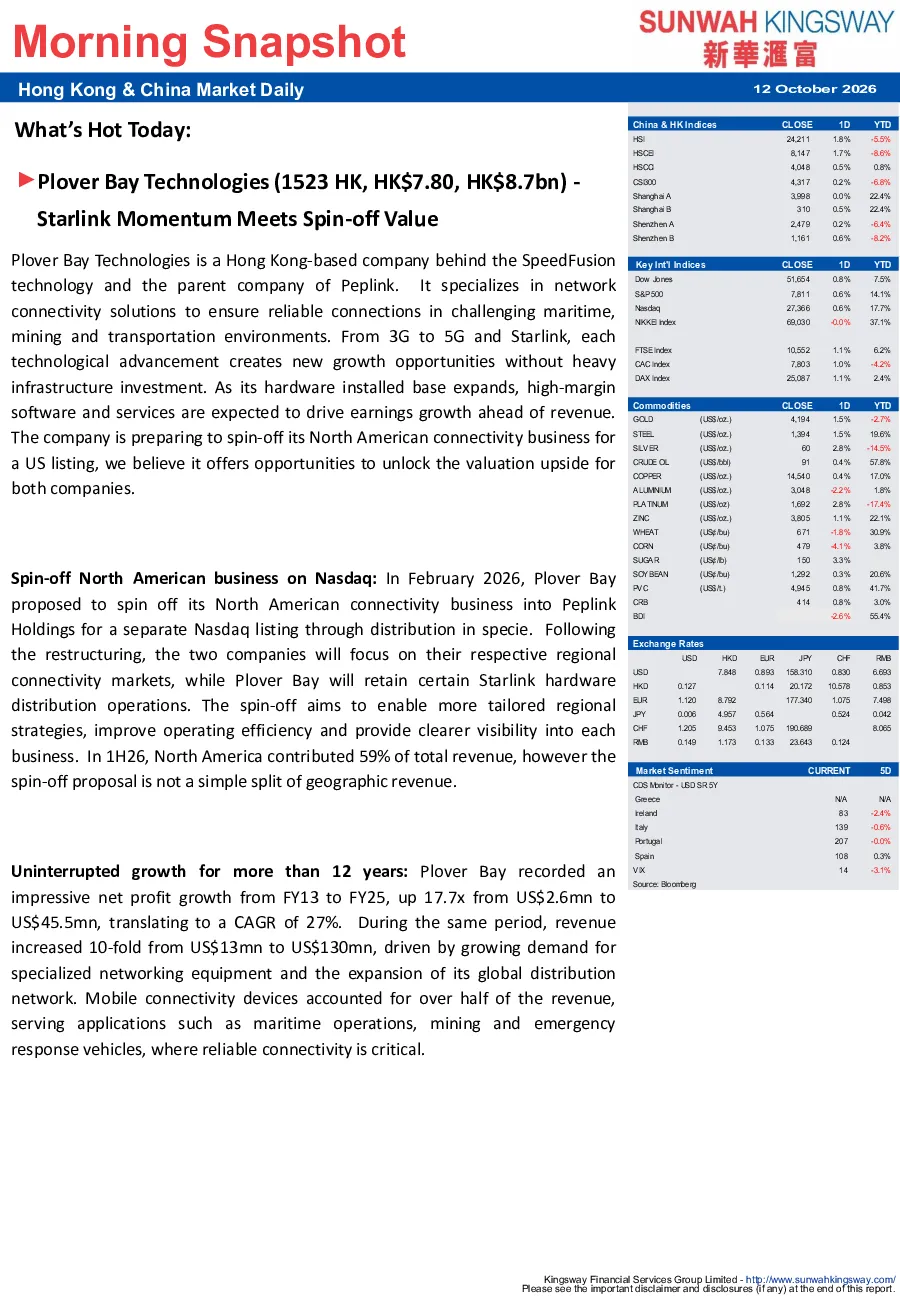
这份研报深入分析了Plover Bay Technologies的核心业务增长、Starlink合作机遇、收入结构优化、盈利能力提升、运营效率以及财务状况与股东回报。报告指出公司从FY13至FY25实现净利润增长17.7倍,年复合增长率达27%,移动连接设备收入占比超50%。通过与Starlink合作,公司提供跨卫星、5G和固定宽带的无缝连接,推动软件和服务销售。收入结构逐渐向软件许可、云管理和保修支持等循环服务倾斜,2026年上半年占比达31%。盈利能力显著提升,毛利润率提升至59%,净利润率增至37%。公司采用经销商主导的销售模式,销售费用仅占收入的4%,运营效率高。财务状况稳健,经营现金流强劲,高股息支付率回报股东。
Plover Bay Technologies所处的网络连接解决方案赛道有何发展趋势?
Plover Bay Technologies所处的网络连接解决方案赛道正经历快速发展,特别是在海上、采矿和交通等极端环境应用中。随着3G到5G及Starlink等技术的不断进步,对可靠、高速、无缝连接的需求持续增长。公司凭借SpeedFusion技术和Peplink子公司,在卫星、5G和固定宽带融合连接领域占据优势。软件和服务收入占比逐渐提升,循环收入模式增强客户粘性。未来,随着全球数字化和智能化进程加速,该赛道将持续受益于新兴应用场景和技术创新,如工业物联网、自动驾驶等,市场潜力巨大。
研报重点分析了Plover Bay Technologies的哪些方面?
研报重点分析了Plover Bay Technologies的收入结构优化、盈利能力提升和运营效率。在收入结构方面,公司正逐步从硬件销售转向软件许可、云管理和保修支持等高利润率的循环服务,2026年上半年循环服务收入占比达31%。盈利能力方面,毛利润率从50%以上提升至59%,净利润率从19%增至37%,主要得益于软件服务的高利润率抵消硬件利润率压缩。运营效率方面,经销商模式使销售费用仅占收入的4%,R&D投资受益于规模效应,OPEX收入比率从34%降至15%。这些方面共同支撑了公司的高增长和高回报。
当前市场对Plover Bay Technologies及其产品的判断如何?
当前市场对Plover Bay Technologies及其产品的判断积极。公司产品以可靠性著称,在海上作业、采矿和应急响应车辆等领域享有良好声誉。其SpeedFusion技术和Peplink路由器在提供跨卫星、5G和固定宽带无缝连接方面表现突出。市场认可公司资产轻型模式和高效运营带来的强劲现金流,以及高股息支付率。随着软件和服务收入占比提升,客户粘性增强。虽然Starlink硬件分销利润率较低,但有助于推动核心产品销售。整体来看,市场对公司在极端环境连接领域的领先地位和未来增长潜力持正面看法。
投资Plover Bay Technologies需要注意哪些风险?
投资Plover Bay Technologies需关注以下风险:首先,公司收入高度依赖特定行业(海上、采矿等),若这些行业景气度下降可能影响业绩。其次,Starlink硬件分销利润率较低,可能对整体盈利能力造成压力。再次,公司虽采用经销商模式降低销售费用,但仍需关注渠道控制力和扩张风险。此外,研发投入虽受益于规模效应,但技术迭代快可能带来持续投入压力。最后,虽然公司财务状况稳健,但需关注宏观经济波动对高股息政策的影响。投资者应结合行业周期和技术发展趋势综合评估风险。