猜你想问
Kestra研报核心内容是什么?
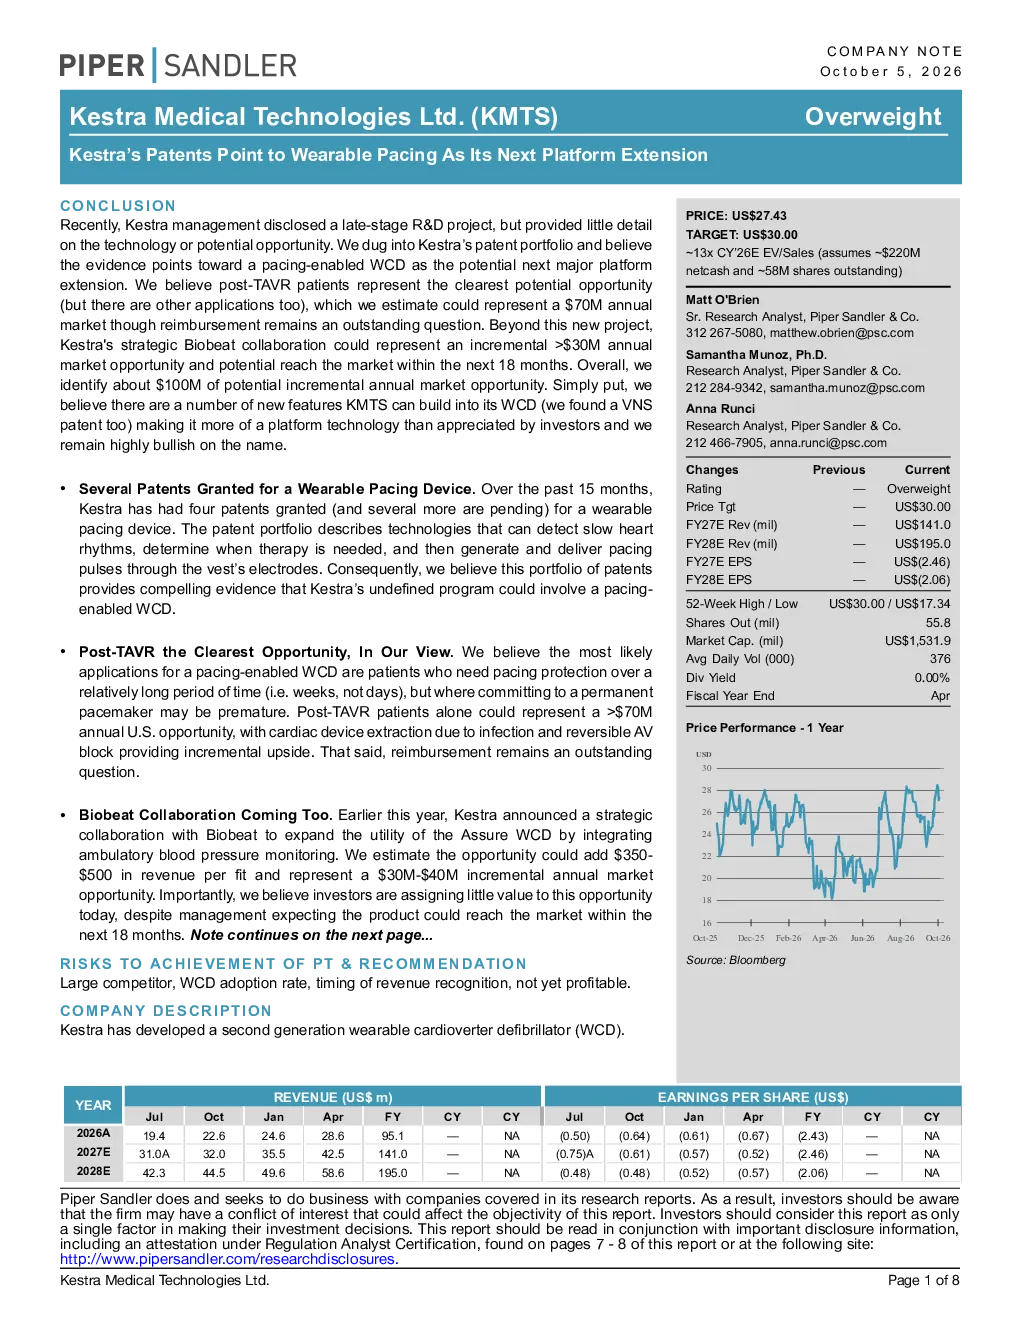
Piper Sandler将Kestra Medical Technologies Ltd. (KMTS)评级上调至“增持”,目标价30.00美元。主要基于Kestra近期披露的研发项目及专利组合中关于可穿戴起搏器技术的证据。多项专利涉及检测心动过缓、确定治疗时机及通过vests电极生成和输送起搏脉冲,暗示未定义项目可能涉及该技术。
可穿戴起搏器赛道发展趋势如何?
Kestra的可穿戴起搏器技术面向TAVR术后患者、CIED提取等市场,美国每年市场机会超1.2亿美元。TAVR术后患者市场潜力巨大,CIED提取市场约4700万美元。间歇性或可逆性AV完阻市场机会相对较小。Biobeat合作集成血压监测功能,预计每年增3000-5000美元收入及3000-4000万美元增量市场机会。
研报重点分析了哪些方向?
研报重点分析Kestra可穿戴起搏器技术专利布局,包括检测心动过缓、确定治疗时机及起搏脉冲输送等。同时评估了TAVR术后患者、CIED提取等市场机会,以及与Biobeat合作带来的血压监测功能集成及增量市场机会。此外,分析了公司盈利能力及未来增长潜力。
当前可穿戴起搏器市场现状如何?
Kestra的可穿戴起搏器技术面向TAVR术后患者、CIED提取等市场,美国每年市场机会超1.2亿美元。TAVR术后患者市场潜力巨大,CIED提取市场约4700万美元。间歇性或可逆性AV完阻市场机会相对较小。Biobeat合作集成血压监测功能,预计每年增3000-5000美元收入及3000-4000万美元增量市场机会。
研报提示了哪些风险因素?
研报提示主要风险包括主要竞争对手、WCD采用率、收入确认时间及盈利能力。Kestra尚未实现盈利,但业务发展稳健,预计未来几年将实现盈利。需关注市场竞争格局变化及产品市场接受度,以及收入确认周期对公司财务表现的影响。
你可能感兴趣
关税作为转折点:医疗技术如何大胆抓住时机,打造一个有弹性、数字化驱动的未来
医药生物凯捷咨询2025-07-21
一个功能 , 一个平台 : 统一直接与间接采购技术的案例
信息技术GEP2016-03-18
司美格鲁肽在印度的专利到期:一个需要新策略的难得机会
医药生物艾昆玮2025-11-03
作为一个在线的年轻人
文化传媒esafety2024-06-14
临床试验:为了加强研究生态系统,欧洲需要作为一个统一的地区发挥作用
EFPIA2025-05-20
作为一个转型的 CIO
信息技术毕马威2024-01-03
如何作为首席执行官有一个良好的开端
信息技术麦肯锡2023-08-15
富人真的存得更多吗?——利用消费者财务调查、直接测量的终身收入和扩展财富概念回答一个老问题
美联储2025-09-24
深度研究:可穿戴设备SoC独角兽,扩展AIoT能力圈开启新成长
电子设备东方财富2024-11-20