猜你想问
德克萨斯公路屋(TXRH)的股价近期表现如何?
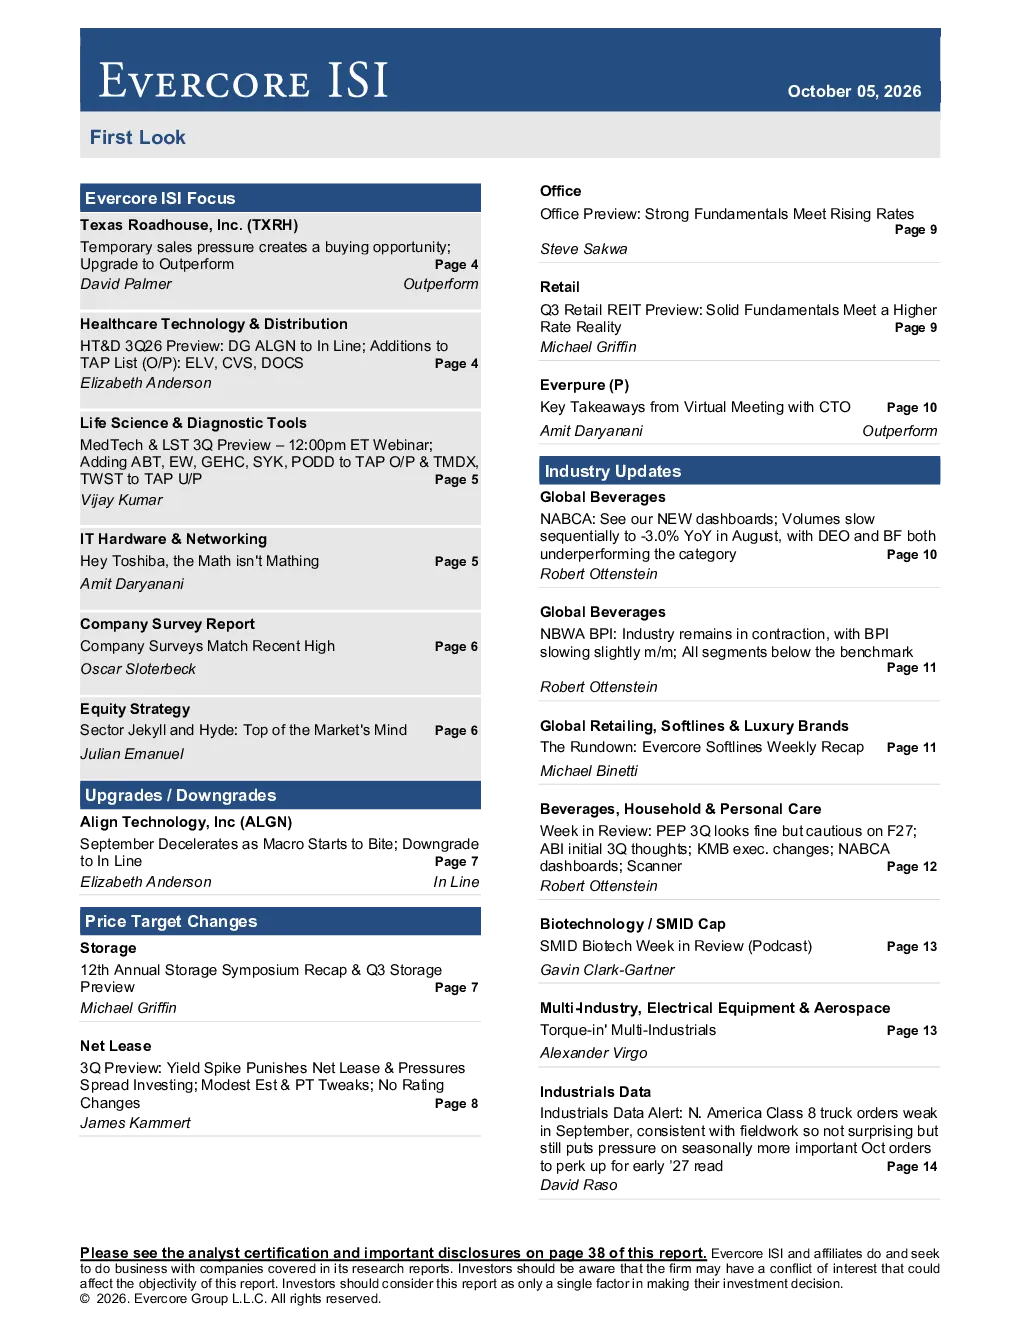
德克萨斯公路屋(TXRH)的股价受社交媒体误导出现下跌,但长期增长前景乐观,被评级机构上调至“跑赢市场”评级,目标价200.0美元。公司预计2026年下半年EPS为2.52美元,低于市场预期,但考虑到其品牌价值和扩张计划,未来增长潜力仍被看好。
研报对医疗科技与分销板块有何展望?
研报关注医疗科技与分销(HT&D)板块的稳健Managed Care趋势,并将ELV、CVS和DOCS加入战术优势组合(TAP)列表。同时,生命科学与诊断工具(MedTech & LST)板块预计手术趋势稳健,但资本支出情绪谨慎,ABT、EW、GEHC、SYK和PODD被列入TAP Outperform,TMDX和TWST被列入TAP Underperform。这些分析显示该板块整体发展稳健,但存在个股差异。
报告重点分析了哪些行业的发展方向?
报告重点分析了多个行业的发展方向,包括医疗科技与分销、生命科学与诊断工具、IT硬件与网络、零售、半导体和半导体设备等。其中,医疗科技与分销和生命科学与诊断工具板块被看好,而IT硬件与网络板块面临挑战。此外,报告还关注了AI技术对科技和半导体行业的影响,以及其对企业软件和支付处理行业的影响。
当前市场整体呈现怎样的状况?
当前市场整体呈现板块表现差异显著的特点。科技和AI板块表现强劲,而工业板块前景乐观,半导体和AI领域表现强劲。然而,全球经济不确定性持续存在,投资者需保持谨慎。此外,报告还指出,10年期国债收益率上升对净租赁和摊销投资造成压力,办公室REITs在Q3出现下滑,受利率上升影响。这些数据表明市场存在波动性,投资者需关注不同板块的表现差异。
研报提示了哪些投资风险?
研报提示了多个投资风险。首先,全球饮料板块 volumes同比下降,啤酒行业面临收缩,这可能影响相关企业的盈利能力。其次,工业数据显示9月份北美Class 8卡车订单同比下降9.5%,这可能对供应链和物流行业造成压力。此外,报告还指出,政治因素可能对多个行业产生影响,例如中期选举临近可能带来的政策变化。这些风险提示提醒投资者需谨慎评估投资决策,关注市场动态和政策变化。