核心观点与关键数据
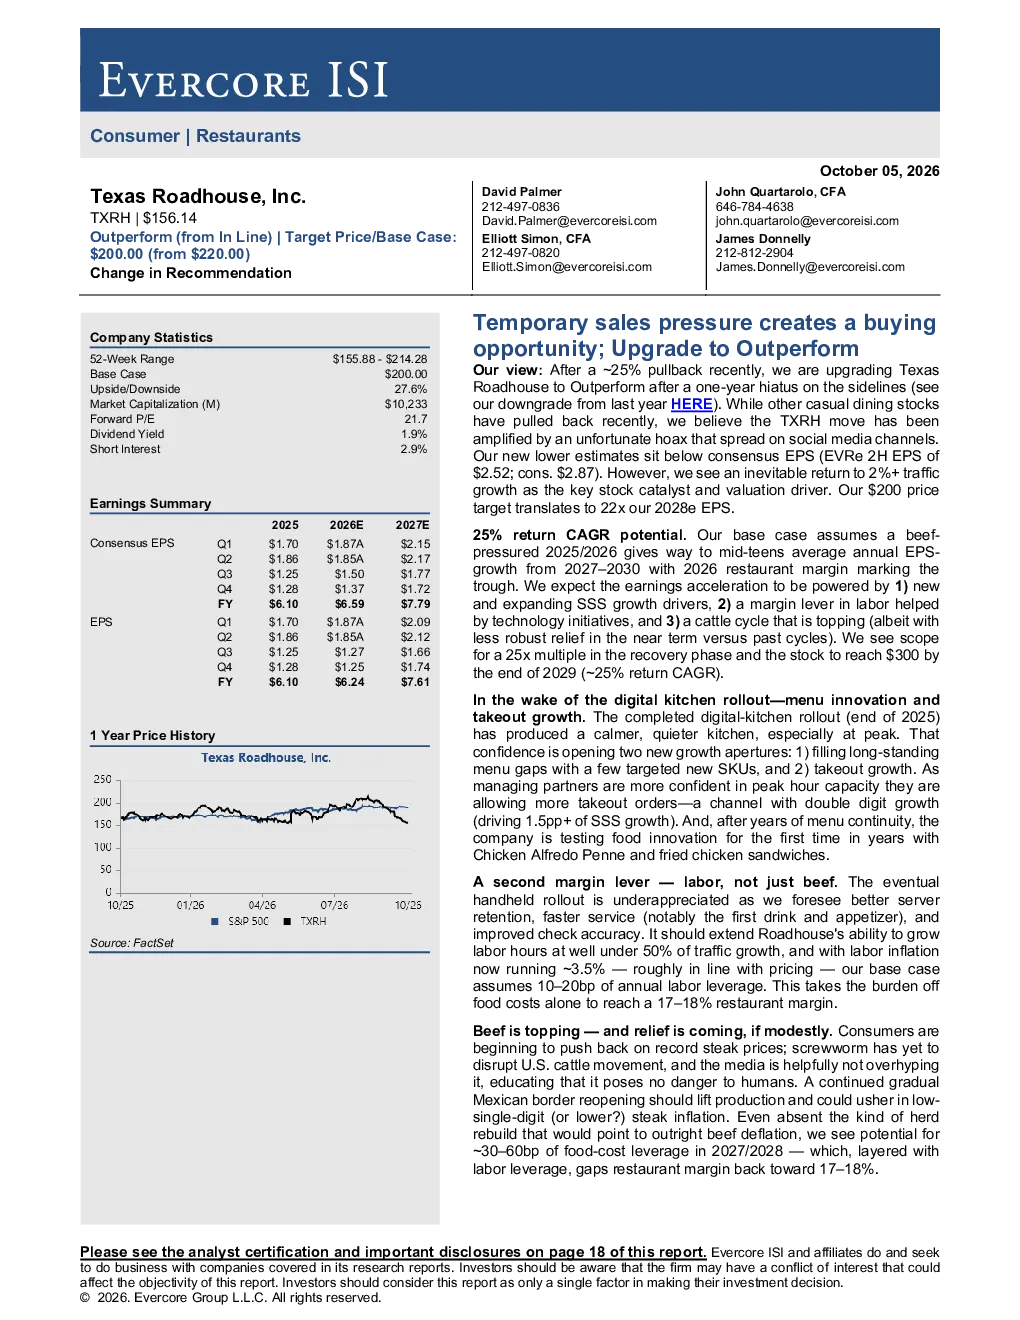
评级与目标价: Evercore ISI 将 Texas Roadhouse (TXRH) 的评级从 "In Line" 升级至 "Outperform",目标价定为 200 美元。预计 2028 年每股收益 (EPS) 为 8.94 美元,对应 22 倍市盈率。
近期业绩调整: 由于社交媒体上的不幸谣言,TXRH 的近期业绩受到负面影响。分析师下调了 2026 年第二季度每股收益预期,从 2.92 美元降至 2.52 美元,同时下调了 2027 年每股收益预期,从 7.69 美元降至 7.61 美元。
增长驱动因素: 分析师认为,TXRH 的关键增长动力是 2% 以上的客流量增长,这将推动股价。预计 2028 年每股收益为 8.94 美元,对应 22 倍市盈率,25% 的年复合回报率。
技术投资: TXRH 的技术投资带来了显著的回报,例如移动候位系统和数字化厨房的推出,提高了厨房效率并推动了外卖增长。
竞争优势: TXRH 拥有独特的竞争优势,包括:
- 价值优势: 价格低于竞争对手,提供高性价比的餐点。
- 食品质量: 采用自制食材,保证新鲜和品质。
- 服务文化: 对员工高度投资,提供优质服务。
牛肉价格周期: 美国牛周期似乎已达到顶峰,牛肉价格有望出现温和上涨。分析师预计 2027 年牛肉成本将有所缓解,但幅度可能不如过去周期明显。
利润率: 预计 TXRH 的餐厅利润率将从 2026 年的 15.0% 恢复到 2027 年的 17-18%,主要受食品成本下降和劳动力生产率提高的推动。
门店扩张: TXRH 的门店扩张空间巨大,预计到 2035 年才能达到 900 家门店的饱和状态。Bubba's 33 作为第二品牌,具有巨大的增长潜力。
财务状况: TXRH 拥有净现金,无需债务融资即可支持增长。公司支付股息并回购股票,为股东创造价值。
管理层: TXRH 的管理层团队经验丰富,平均任期超过 20 年,保证了公司文化的传承和稳定。
估值: TXRH 的估值处于历史低位,但考虑到其强劲的增长潜力和盈利能力,分析师认为其具有投资价值。
研究结论
TXRH 是一家具有强大竞争优势和可持续增长潜力的餐饮公司。尽管近期业绩受到一些负面影响,但分析师认为其长期前景乐观,股价有望进一步上涨。公司独特的商业模式、对员工的重视以及持续的技术投资,使其在竞争激烈的餐饮市场中脱颖而出。随着牛肉价格周期的结束和利润率的恢复,TXRH 的盈利能力将进一步提升,为股东创造更大的价值。