猜你想问
索姆尼集团最新研报怎么说?
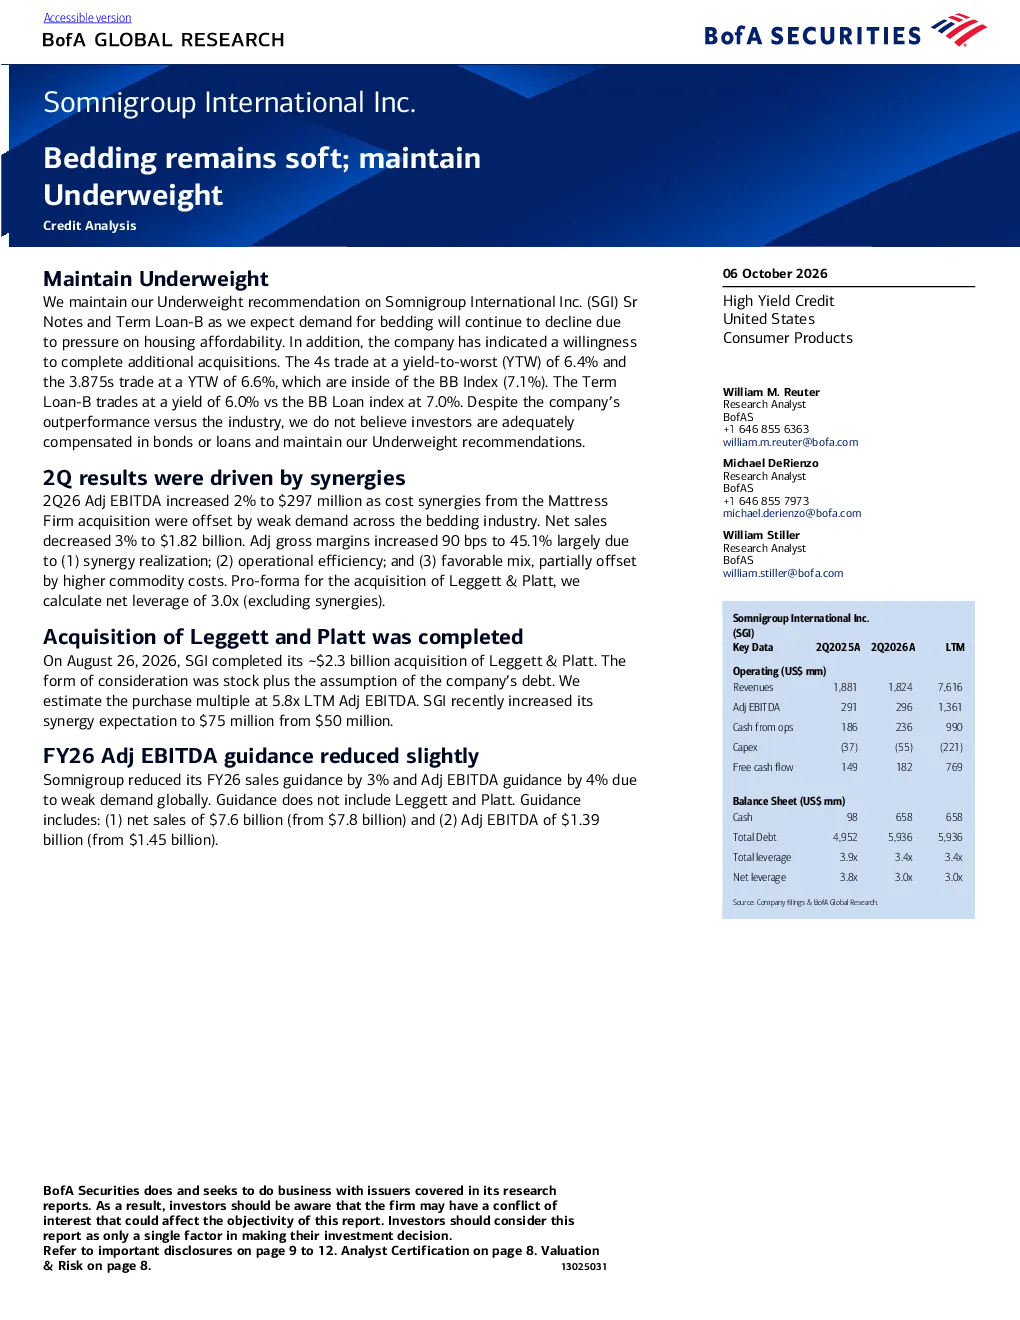
BofA Securities维持对Somnigroup International Inc. (SGI) Sr Notes and Term Loan-B的低配评级,主要原因是预计床品需求将持续下降,受住房可负担性压力影响。研报指出,尽管公司完成了对Leggett & Platt的收购,但行业整体疲软,美国床垫产量同比下降5%,全球床品需求预计将下降中个位数。收购意愿可能增加财务风险,而债券和贷款收益率低于同业水平,投资者并未获得足够的补偿。
床垫行业未来发展趋势如何?
床垫行业面临挑战,美国床垫产量同比下降5%,全球床品需求预计将下降中个位数。BAC信用卡数据显示,家具支出下降2%,主要受新房销售疲软、产品耐用品性质、价格相对较高以及消费者有能力推迟购买等因素影响。行业疲软是Somnigroup International Inc. (SGI)面临的主要风险,但报告也提到,若行业单位复苏,可能带来上行风险。
研报重点分析了哪些方面?
研报重点分析了Somnigroup International Inc. (SGI)的财务状况和行业趋势。SGI预计2026财年资本支出为2.25亿美元,其中7500万美元用于翻新Mattress Firm店铺,并计划将自由现金流的50%用于股息或股票回购。报告还关注了公司完成对Leggett & Platt的收购,交易额约为23亿美元,形式为股票加承担债务,预计购买市盈率为5.8倍LTM调整后EBITDA。此外,报告指出收购协同效应部分抵消了行业需求疲软的影响。
当前市场对床品行业有何判断?
当前市场对床品行业的判断是需求疲软。BofA Securities维持对Somnigroup International Inc. (SGI) Sr Notes and Term Loan-B的低配评级,主要原因是预计床品需求将持续下降,受住房可负担性压力影响。美国床垫产量同比下降5%,全球床品需求预计将下降中个位数。家具支出下降2%,反映出消费者推迟购买耐用品的行为。这些数据表明行业面临下行压力,但报告也提到,若行业单位复苏,可能带来上行风险。
研报提示了哪些风险?
研报提示了Somnigroup International Inc. (SGI)面临的主要风险,包括行业销售额下降加速和消费者转向低价床垫。行业疲软是主要下行风险,美国床垫产量同比下降5%,全球床品需求预计将下降中个位数。此外,BAC信用卡数据显示,家具支出下降2%,反映出消费者推迟购买耐用品的行为。这些因素可能导致公司销售额下降加速。上行风险包括行业单位复苏和公司实现收购协同效应目标。