猜你想问
这份研报主要分析了哪些医药板块的业绩前瞻?
这份研报重点分析了创新药、CXO、医疗器械、中药与药店、CXO与原料药等板块的2026Q3业绩前瞻。其中,创新药板块关注中国创新药的发展阶段和超额收益机会,医疗器械板块分析了行业盈利修复和结构性复苏情况,中药与药店板块探讨了院内中药和院外OTC的投资逻辑,CXO板块则关注行业向项目和商业化放量阶段演进的趋势。
报告对创新药赛道的投资逻辑是什么?
报告认为中国创新药发展阶段早,具备超额收益机会,建议优先配置平台型公司。重点分析了众生药业的GLP-1双靶点减肥药三期数据和乐普生物的核心ADC产品CBH17的ESMO LBA入选情况,指出这些个股在海内外市场具有较大弹性。同时,建议耐心持有等待ESMO大会数据和三季报披露带来的催化行情。
医疗器械板块未来的投资机会在哪里?
医疗器械板块投资机会逐步反转,报告分析了医疗设备、IVD、高值耗材和低值耗材等子板块的投资逻辑。医疗设备关注国内复苏弹性和海外长期成长,IVD关注化学发光和流水领域,高值耗材关注创新产品放量和平台化扩张,低值耗材关注海外收入恢复和产能布局优化。报告指出下半年投资主线为出海、创新产品商业化和国内业绩低基数拐点。
当前医药市场整体表现如何?
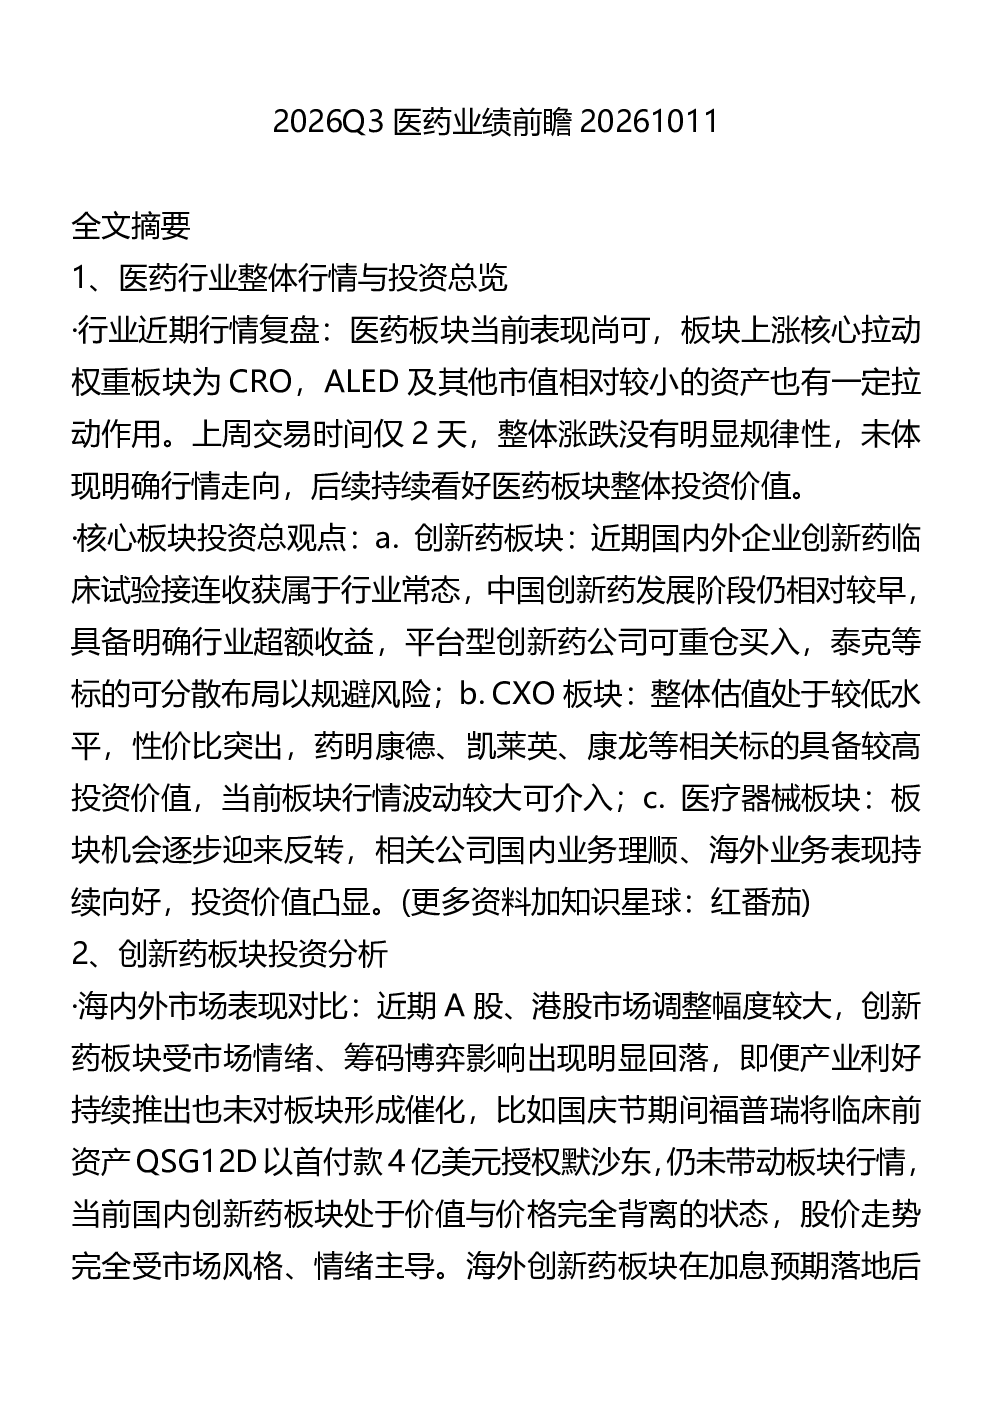
医药板块当前表现尚可,主要受CRO、ALED等权重板块拉动,整体看好医药板块投资价值。A股、港股创新药板块受市场情绪影响明显回落,但海外板块在加息预期落地后企稳。CXO板块估值低,性价比高,原料药板块则受益于全球专利到期和仿制药价格下降等因素。整体看,中国医药制造企业正从单一成本优势升级为平台型竞争优势。
研报提示了哪些投资风险?
报告提示,医药板块投资需关注行业政策变化风险,如集采政策对药企利润的影响。创新药板块受市场情绪和研发进度影响较大,需警惕临床试验失败或市场接受度不及预期的风险。医疗器械板块需关注市场竞争加剧和产品迭代风险。CXO板块需关注订单波动和客户集中度风险。此外,中药与药店板块需关注行业竞争格局变化和市场需求波动风险。