猜你想问
这份研报主要分析了哪些汽车行业公司?
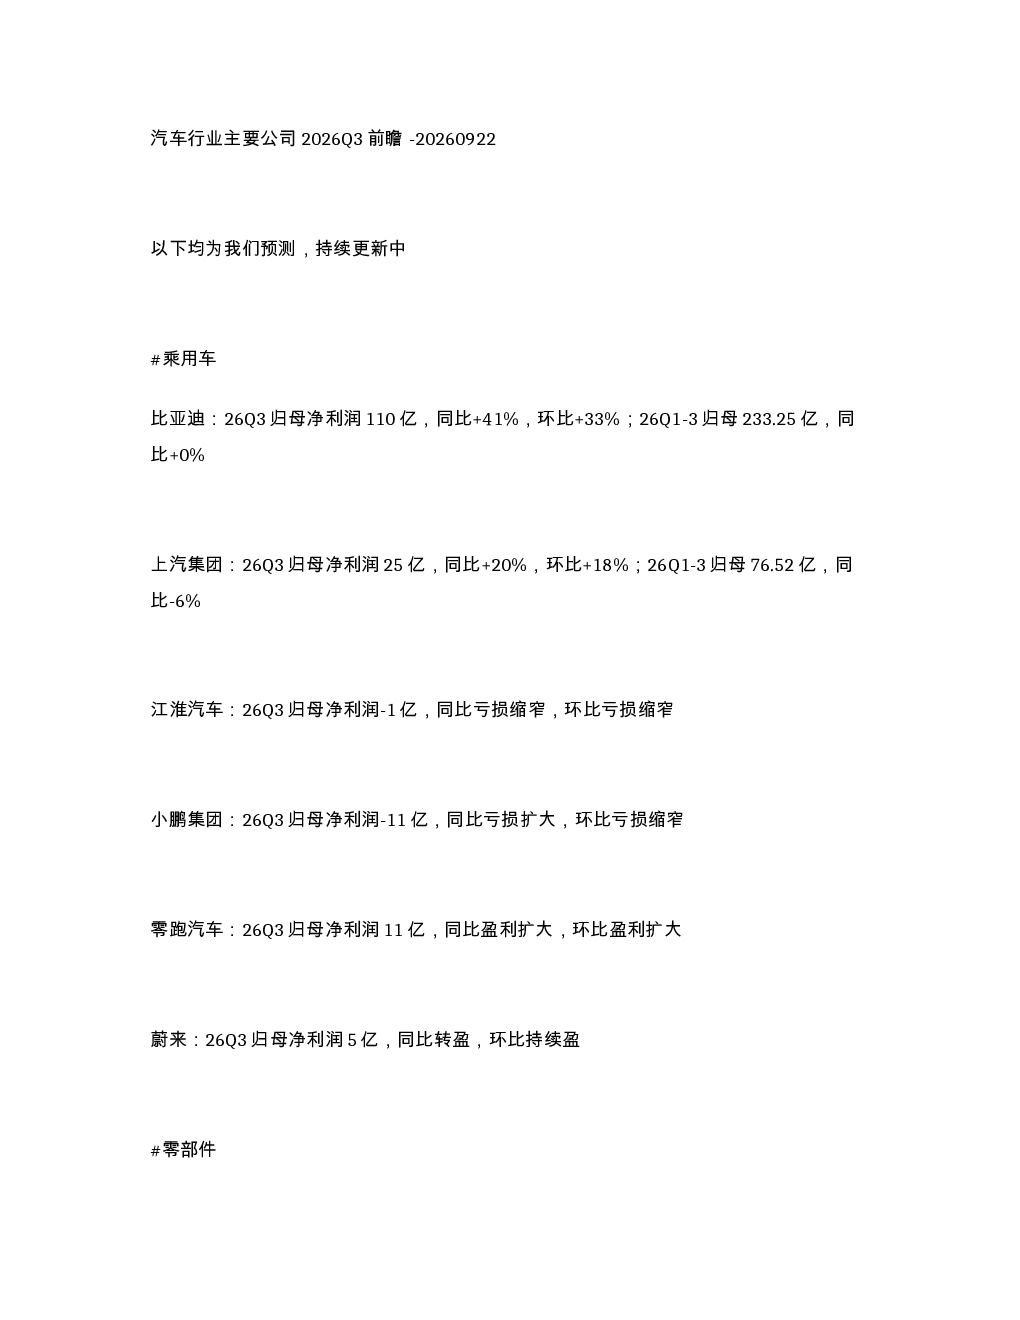
这份研报前瞻性地分析了2026年第三季度汽车行业内主要公司的经营状况。报告涵盖了乘用车板块的比亚迪、上汽集团、江淮汽车、小鹏集团、零跑汽车和蔚来等公司,零部件板块的德赛西威、科博达、伯特利、速腾聚创、亚太股份、保隆科技等公司,AIDC发电及商用车板块的银轮股份、天润工业、中国重汽、潍柴动力和江铃汽车等公司,以及摩托车板块的春风动力和隆鑫通用等公司的财务表现。通过对比分析各公司的季度及年度净利润数据,展现了不同细分赛道的发展态势和市场表现。
汽车行业各赛道的发展趋势如何?
从研报数据来看,汽车行业各赛道呈现差异化的发展趋势。乘用车板块中,比亚迪、零跑汽车和蔚来等公司持续盈利且业绩增长显著,显示出新能源乘用车的强劲市场竞争力。零部件板块中,德赛西威、亚太股份和保隆科技等公司净利润大幅增长,表明汽车零部件行业对整车销售的依赖性减弱,技术升级和智能化趋势带来新的增长点。AIDC发电及商用车板块中,中国重汽和江铃汽车表现亮眼,潍柴动力虽环比下降但整体仍保持增长,反映出商用车市场在新能源和智能化转型中逐步复苏。摩托车板块的春风动力增长迅猛,显示出细分市场的活力。整体来看,新能源汽车和智能化零部件是行业发展的主要驱动力。
研报重点分析了哪些方向?
这份研报重点分析了汽车行业主要公司在2026年第三季度的经营业绩和财务状况,并通过对各公司净利润的同比和环比对比,揭示了不同细分赛道的市场表现和发展趋势。报告特别关注了乘用车板块的新能源转型进展,零部件板块的技术升级和供应链优化,AIDC发电及商用车板块的智能化和新能源化布局,以及摩托车板块的市场复苏情况。此外,报告还对比了各公司的年度累计净利润数据,为投资者提供了更全面的行业视角。
当前汽车市场现状如何?
当前汽车市场呈现出多元化的发展态势。乘用车市场方面,新能源汽车渗透率持续提升,传统车企加速向新能源转型,但部分转型中的公司仍面临盈利压力。零部件市场方面,智能化、电动化和轻量化成为关键趋势,零部件供应商的业绩表现与整车销售关联度降低,技术领先企业获得更多市场份额。商用车市场方面,新能源商用车和智能网联技术逐步落地,市场复苏迹象明显,但传统燃油车仍占据主导地位。摩托车市场则受益于消费升级和产品创新,呈现快速增长态势。总体来看,汽车行业正处于转型升级的关键时期,各细分赛道发展机遇与挑战并存。
研报提示了哪些风险?
这份研报提示了汽车行业的主要风险因素。首先,市场竞争加剧可能导致价格战,影响企业盈利能力。其次,技术迭代迅速,企业若未能及时跟进智能化、电动化转型,可能面临被市场淘汰的风险。再次,原材料价格波动和供应链稳定性问题,可能对零部件供应商的业绩造成影响。此外,政策调整,如补贴退坡、排放标准升级等,也可能对行业格局产生冲击。最后,宏观经济环境的变化,如消费需求疲软,也会对汽车销售和行业整体表现带来不确定性。投资者需密切关注这些风险因素,谨慎评估投资决策。