猜你想问
这份研报主要分析了哪些行业和内容?
这份研报主要分析了食品饮料、医药、农业、家电、社服、零售美护、轻工纺服等行业的最新动态和投资逻辑。其中,食品饮料行业关注酒类和非酒板块的库存和业绩情况;医药行业强调外需CXO和创新药的投资机会;农业行业聚焦生猪养殖和生物制造业务;家电行业分析出口退税和内需基数影响;社服行业关注旅游休闲和餐饮茶饮方向;零售美护行业探讨美护和黄金珠宝板块的估值和成长性;轻工纺服行业看好出口链和自主品牌发展。
食品饮料行业未来的发展趋势是什么?
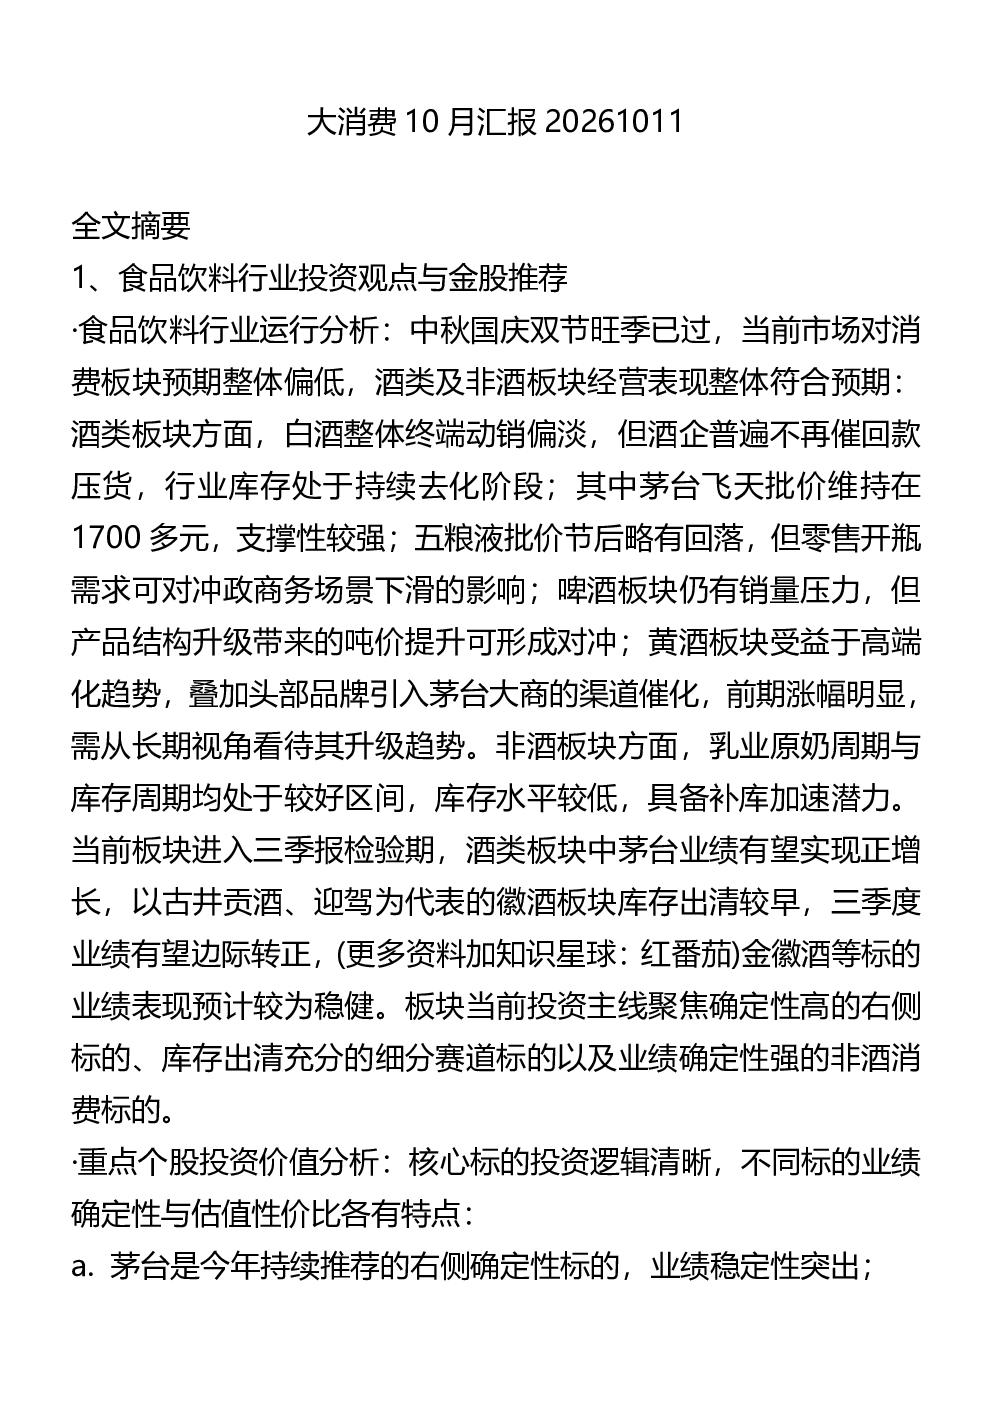
食品饮料行业未来发展趋势呈现分化。酒类板块中,白酒终端动销偏淡但库存去化阶段,茅台和五粮液批价稳定,高端化趋势明显;啤酒板块受餐饮影响但产品结构改善;黄酒板块高端化加速。非酒板块乳业库存低,补库潜力大。投资主线聚焦右侧确定性标的、库存出清充分的细分赛道以及业绩确定性强的非酒消费标的。
报告重点分析了哪些投资方向?
报告重点分析了各行业的核心投资逻辑和赛道机会。食品饮料关注酒类高端化、乳业补库;医药聚焦外需CXO、创新药、医疗器械;农业关注生猪养殖产能调控和生物制造;家电关注出口退税、内需基数和成本改善;社服关注旅游休闲和餐饮茶饮;零售美护关注估值底部和双11成长性;轻工纺服看好出口链和自主品牌。
当前市场对家电板块的看法如何?
当前市场对家电板块存在担忧,主要源于部分行业出口退税力度下调和三季度基本面预期。但上述影响已反映在股价中,属于周期性因素,不改长期投资逻辑。家电板块处于资金面和基本面磨底阶段,配置性价比提升。四季度内需基数走低,海外业务长期向好,成本和汇率因素逐步改善,出口担忧已反映前期股价。
研报提示了哪些投资风险?
研报提示各行业投资风险,如食品饮料行业旺季预期偏低、酒类板块动销压力;医药行业创新药临床失败风险;农业行业生猪价格波动和产能调控政策;家电行业出口退税和基数效应;社服行业消费谨慎和高性价比倾向;零售美护行业估值博弈和金价波动;轻工纺服行业加息周期对地产链需求压制。各行业需结合自身特点规避风险。