猜你想问
这份研报的核心内容是什么?
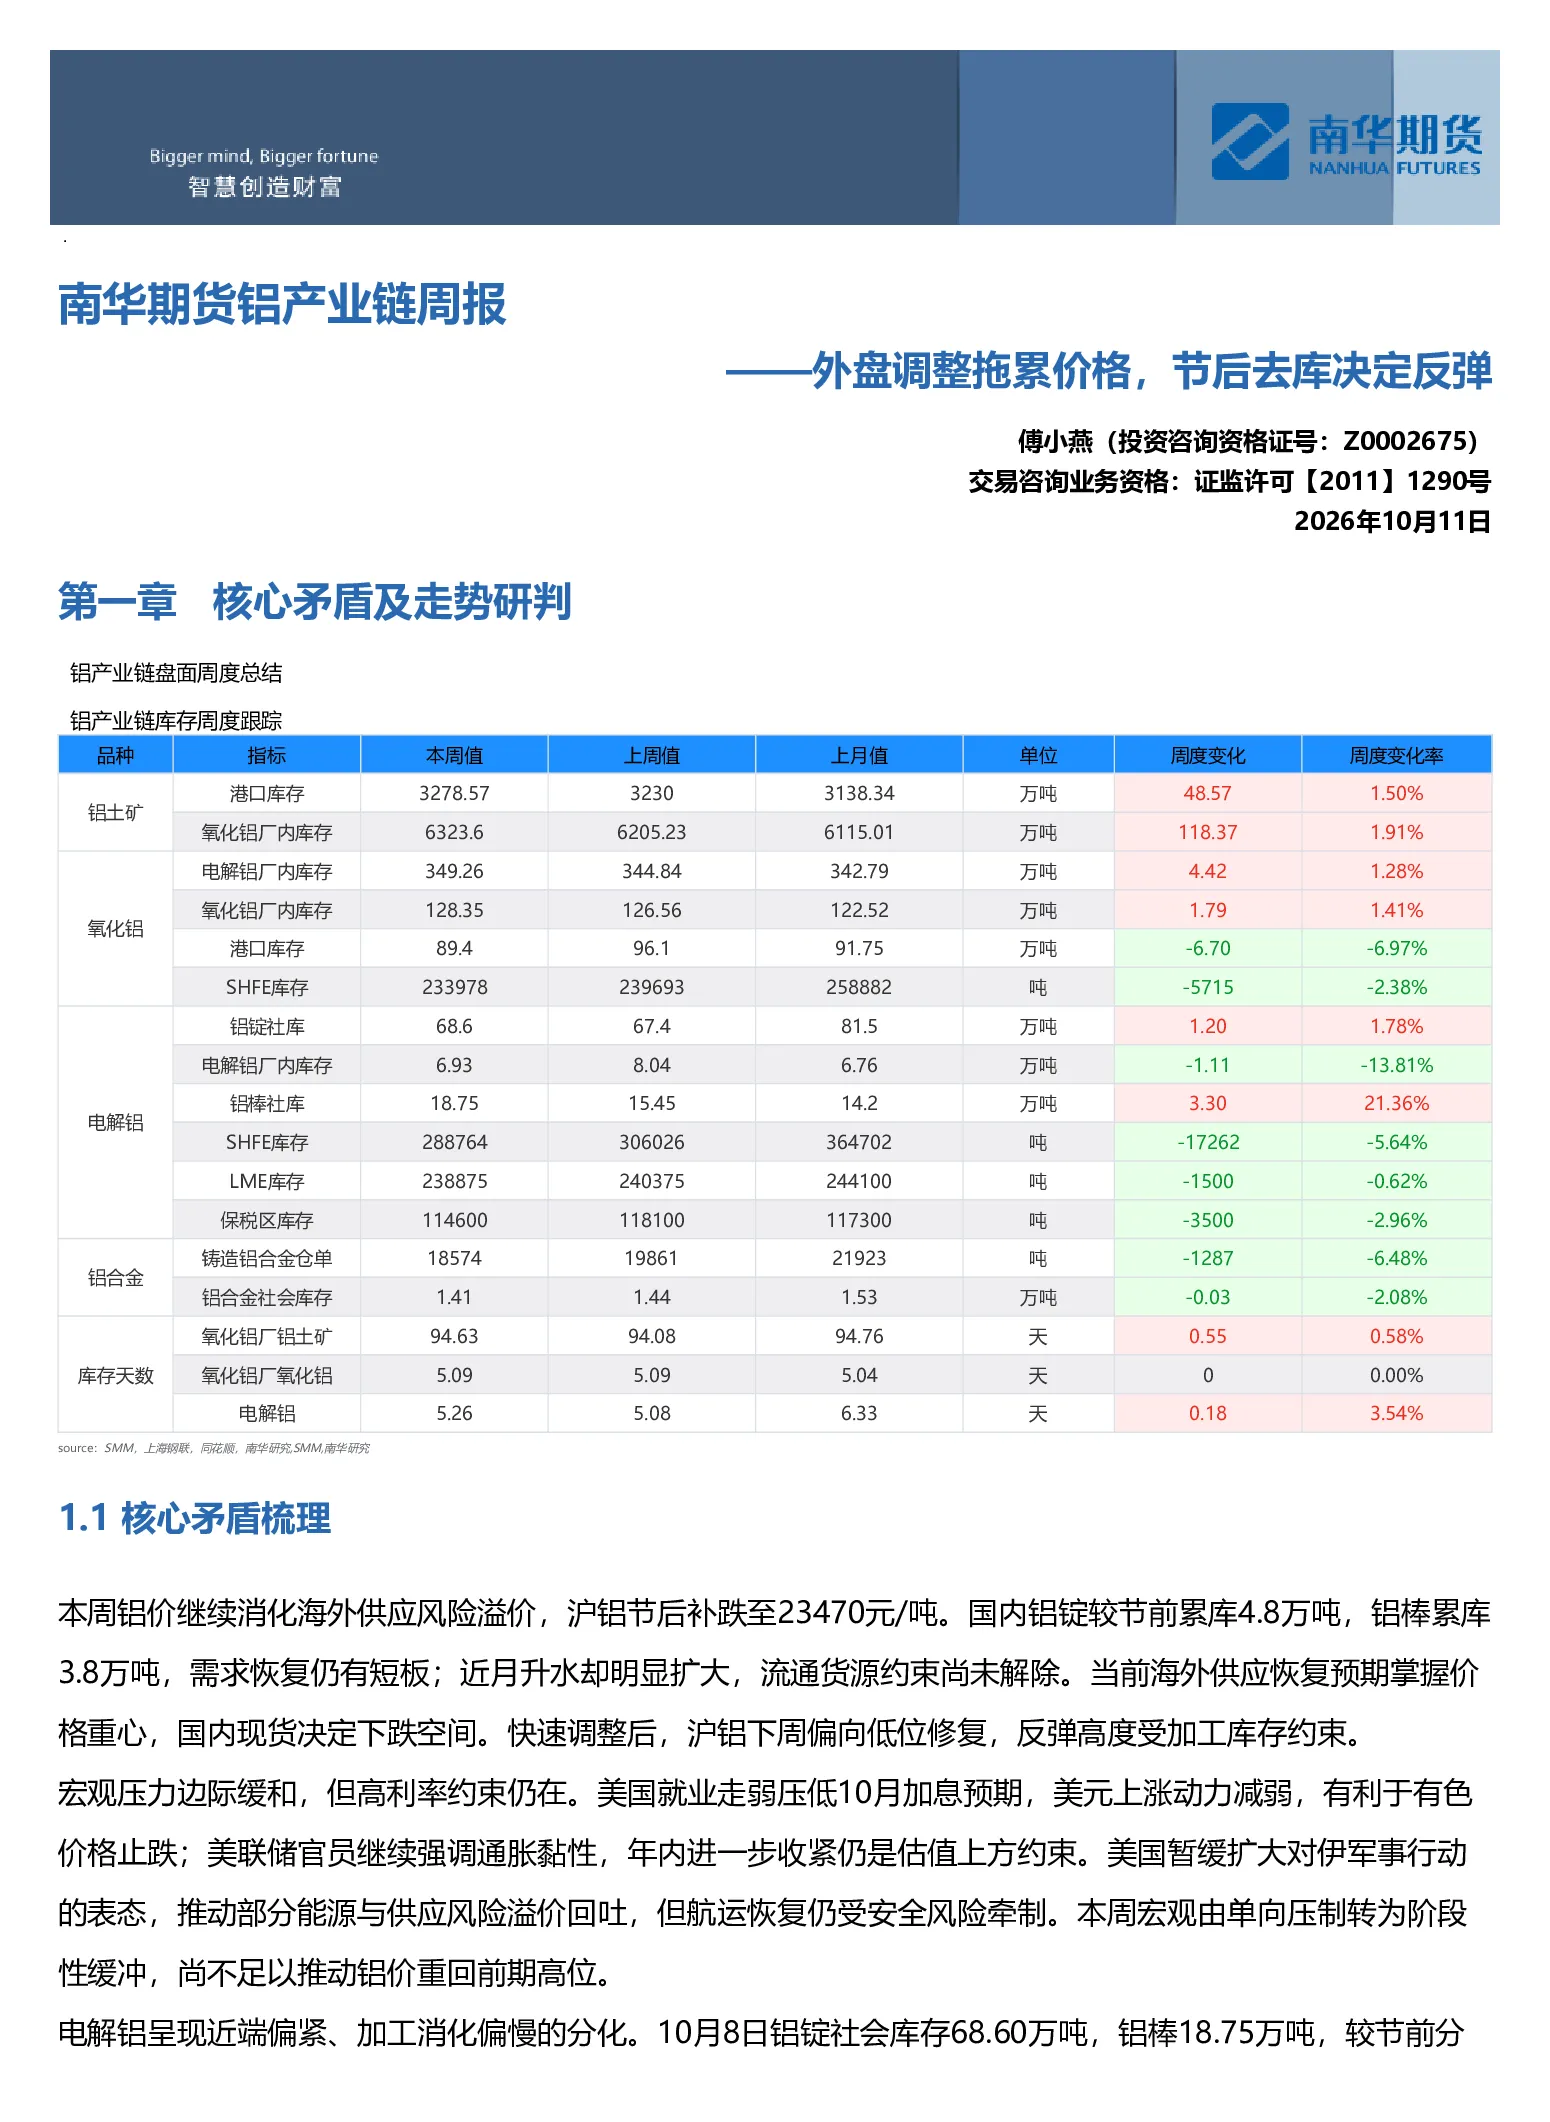
这份研报分析了铝产业链的核心矛盾,指出外盘调整拖累铝价,但节后国内库存去化可能推动价格反弹。报告梳理了国内铝市现状,包括升水扩大、海外供应恢复预期、电解铝供需分化、铝锭铝棒累库、氧化铝边际变化及铸造铝合金库存变化等。同时,报告还探讨了宏观环境对铝价的影响,研判了沪铝、氧化铝、铸造铝合金、LME铝等品种的价格及价差走势,并分析了基差、月差、盘面利润等。最后,报告提示了上行和下行风险,以及氧化铝和铸造铝合金的特定风险。
铝行业未来发展趋势如何?
铝行业未来发展趋势受多种因素影响。从供应端看,海外氧化铝供应存在不确定性,如Alunorte天然气断供和Yarwun计划减产,可能支撑国内氧化铝价格。但海外原铝供应恢复、国内电解铝供应高位以及氧化铝国内过剩等因素,也制约了铝价反弹空间。需求端方面,下游加工需求相对稳定,但旺季订单扩张尚未全面实现,再生铝库存稳定,合规废料采购受限。进出口方面,外需对国内库存拉动趋于温和,氧化铝海外价格上涨扩大了国内货源向外调节的空间。整体来看,铝行业供需关系复杂,价格波动将受国内外供需变化、宏观环境及成本利润等多重因素影响。
研报重点分析了哪些方向?
研报重点分析了铝产业链的供需关系和价格走势。在供应端,报告关注了电解铝、氧化铝和铸造铝合金的库存变化、产能利用率及成本利润情况。在需求端,报告分析了下游加工需求、再生铝及进出口情况。价格走势方面,报告研判了沪铝、氧化铝、铸造铝合金、LME铝等品种的核心运行区间,并分析了基差、月差、期限结构等价差因素。此外,报告还探讨了铝土矿、铝材加工、再生铝等细分领域的供需及库存情况,以及品种比价关系。
当前铝市场现状如何判断?
当前铝市场现状呈现供需分化、价格承压但具备反弹基础的格局。供应端,电解铝供应保持高位,氧化铝国内过剩,海外供应恢复预期掌握价格重心。需求端,下游加工需求相对稳定但旺季订单扩张缓慢,再生铝库存稳定,合规废料采购受限,进出口外需拉动趋于温和。库存方面,铝锭和铝棒累库,但库存结构支持铝价止跌。价格方面,沪铝、氧化铝、铸造铝合金、LME铝等品种均面临下跌压力,但海外供应扰动和国内需求预期可能限制下跌空间。整体来看,铝市场处于调整期,但去库预期和成本支撑为价格反弹提供了一定基础。
研报提示了哪些风险?
研报提示了多个风险因素。上行风险包括中东航运中断扩大供应损失、美国通胀降温推动加息预期快速下修、节后加工补库超预期导致库存快速下降等。下行风险包括铝棒积压推动铝水采购下降、海外冶炼复产扩产快于预期、美国通胀超预期上行导致美元和实际利率抬升等。氧化铝风险包括海外减产推动国产货出口显著放量、国内过剩消化速度快于预期、海外供应恢复或国内新增产能加速释放使反弹提前结束等。铸造铝合金风险包括合规废铝供应收紧导致成本跳升、压铸订单恢复不足压缩企业利润等。这些风险因素可能对铝产业链的价格和供需关系产生重大影响。