猜你想问
美光上调2027年资本开支对建筑行业有何影响?
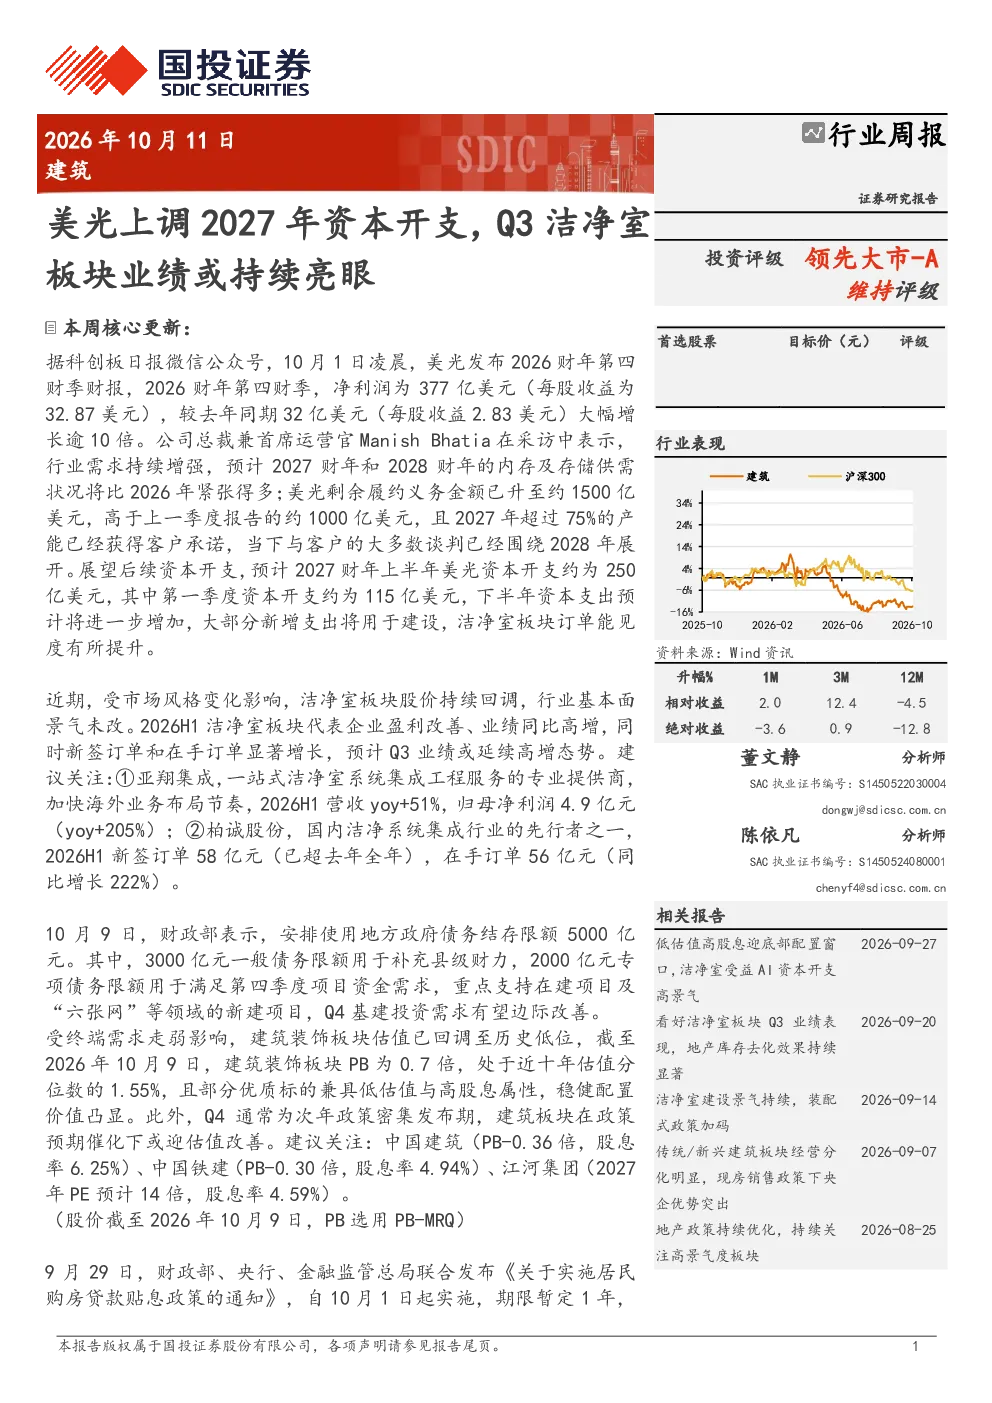
美光上调2027年资本开支至约250亿美元,反映内存及存储供需紧张,提升洁净室板块订单能见度。洁净室板块受市场风格变化影响股价回调,但基本面景气度未改,2026H1代表企业盈利、订单高增,预计Q3业绩延续高增。建议关注亚翔集成、柏诚股份等企业业绩增长情况。
建筑行业近期市场表现如何?
建筑行业本周下跌0.37%,优于主要指数,钢结构板块表现较优(上涨1.05%)。园林股份领涨(+12.39%),ST岭南领跌(-19.35%)。行业估值下降,市盈率15.29倍,市净率0.69倍,最低值分别为中国铁建和中国建筑。需关注行业估值变化及个股业绩波动。
有哪些支持建筑行业发展的政策?
财政部安排5000亿元地方政府债务结存限额,支持基建和“六张网”项目,Q4基建投资边际改善。个人住房贷款贴息政策实施,首套商贷年化1%贴息,最长5年,推动地产转型。中央企业“十五五”规划发布,年度投资约2万亿元,聚焦新型电网、算力网等领域。9月建筑业商务活动指数回升,房企销售环比增长15.7%。
洁净室板块未来发展趋势如何?
洁净室板块受市场风格变化影响股价回调,但基本面景气度未改,2026H1代表企业盈利、订单高增。预计Q3业绩延续高增,建议关注亚翔集成、柏诚股份等企业新签订单及营收增长情况。需关注行业供需变化及产能利用率情况。
本报告有哪些风险提示?
需关注政策不及预期、经济下行、地产回暖不及预期等风险。政策支持力度可能不及预期,经济下行压力可能影响基建投资,地产回暖速度可能放缓,影响建筑行业整体景气度。建议关注行业政策变化及宏观经济形势。
你可能感兴趣
电子行业周报:AI产业链Q3业绩亮眼,北美CSP资本开支超预期
电子设备国金证券2025-11-02
通信行业周报:中美贸易战对行业影响有限,移动联通业绩亮眼资本开支或超预期
信息技术国金证券2018-03-26
机械设备行业跟踪周报:光伏设备板块中报业绩亮眼,看好下游资本开支加速的半导体设备板块
电气设备东吴证券2022-09-04
电子行业周报:台积电资本开支超预期,面板价格上行板块业绩亮眼
电子设备华安证券2021-01-18
建筑行业周报:低估值高股息迎底部配置窗口,洁净室受益AI资本开支高景气
建筑建材国投证券2026-09-27
电子行业周报:AI芯片厂商业绩表现亮眼,谷歌Q1资本开支持续高增
电子设备东海证券2025-04-28
OCP大会AI亮眼,台积电上调资本开支指引
信息技术开源证券2025-10-19
行业点评报告:海外AI财报点评:谷歌、Meta再次上调资本开支,谷歌云增速亮眼,微软资本开支超预期
信息技术开源证券2025-10-31
建筑行业深度分析:2022H1行业营收/业绩稳步增长,基建央企表现亮眼,静待Q3/Q4基本面持续改善
建筑建材安信证券2022-09-07
信达通信·产业追踪(26):百度资本开支大幅增长;运营商半年报业绩亮眼
信息技术信达证券2021-08-21