猜你想问
这份研报主要分析了什么内容?
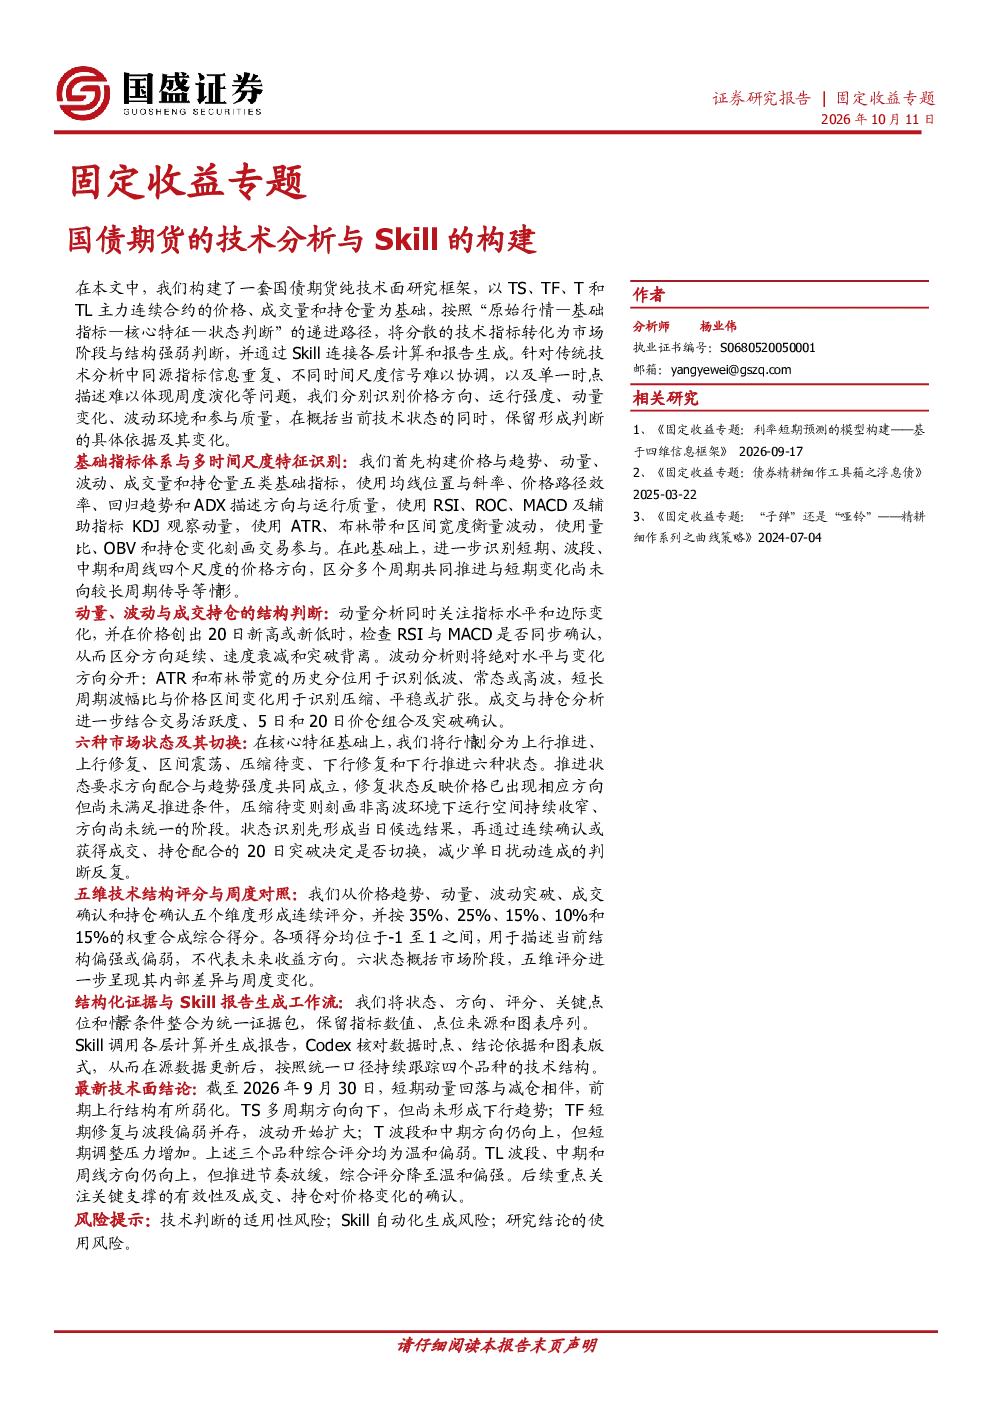
这份研报构建了一套国债期货纯技术面研究框架,基于TS、TF、T和TL主力连续合约的价格、成交量和持仓量,通过基础指标、核心特征、状态判断等递进路径,将技术指标转化为市场阶段与结构强弱判断,并通过Skill连接各层计算和报告生成。
国债期货行业的技术分析发展趋势如何?
国债期货行业的技术分析发展趋势在于构建系统化、多层次的框架,通过基础指标体系识别多时间尺度特征,结合动量、波动、成交持仓结构判断,划分市场状态,并利用五维评分体系呈现内部差异。这种结构化分析通过Skill实现自动化计算与报告生成,提高分析效率和标准化程度。
研报重点分析了哪些方向?
研报重点分析了国债期货的基础指标体系与多时间尺度特征识别,动量、波动与成交持仓的结构判断,六种市场状态及其切换逻辑,五维技术结构评分体系,以及结构化证据与Skill报告生成工作流。通过这些分析,将分散的技术指标转化为对市场阶段和结构强弱的判断。
当前国债期货市场的技术面判断是什么?
当前国债期货市场的技术面判断显示短期动量回落与减仓相伴,前期上情结构有所弱化。TS多周期方向向下但未形成下情趋势;TF短期修复与波段偏弱并存,波动开行扩大;T波段和中期方向仍向上但短期调整压力增加;TL波段、中期和周线方向仍向上但推进节奏放缓。综合评分显示部分品种温和偏弱,需关注关键支撑有效性及成交持仓确认。
投资国债期货需注意哪些风险?
投资国债期货需注意技术分析结论的局限性,其描述当前结构偏强或偏弱,不代表未来收益方向。市场状态切换需通过连续确认或成交持仓配合的20日突破决定,避免单日扰动造成判断反复。同时需关注宏观经济环境变化、政策调整等因素对国债期货价格的影响,以及市场流动性风险和操作风险。
你可能感兴趣
医药制造行业2025年度新质生产力系列文章:质量跃迁、结构优化与创新生态构建,医药制造行业技术要素对信用质量的影响分析(上篇)
医药生物新世纪评级2025-04-22
质量跃迁、结构优化与创新生态构建:医药制造行业技术要素对信用质量的影响分析(下篇)
医药生物新世纪评级2025-04-07
国债期货策略报告:基于席位行为的国债期货交易风格指数构建与应用
银河期货2025-12-04
国投证券 技术分析框架及相关skill介绍
未知机构2026-08-04
国金金融工程:指数板块分析与ETF投资价值报告撰写Skill
未知机构2026-09-02
A股策略专题:财务视角构建“技术资本”分析框架,解析“专精特新”诞生的土壤
信息技术国泰君安证券2021-10-11
2026年6G研发战略前瞻:跨越“效率陷阱”与构建AI 原生技术护城河的决胜之道
信息技术智慧芽增长赋能团队2026-02-01
中金公司AI投研skill构建分享:以转债公告处理为例
未知机构2026-07-27
关于韩国与美国构建战略经济和技术伙伴关系合作方法的研究
韩国科技政策研究所(STEPI)2023-11-30
激光电视革新:技术突破与家庭娱乐新生态的构建 头豹词条报告系列
电子设备头豹研究院2025-02-08