猜你想问
这份研报的核心内容是什么?
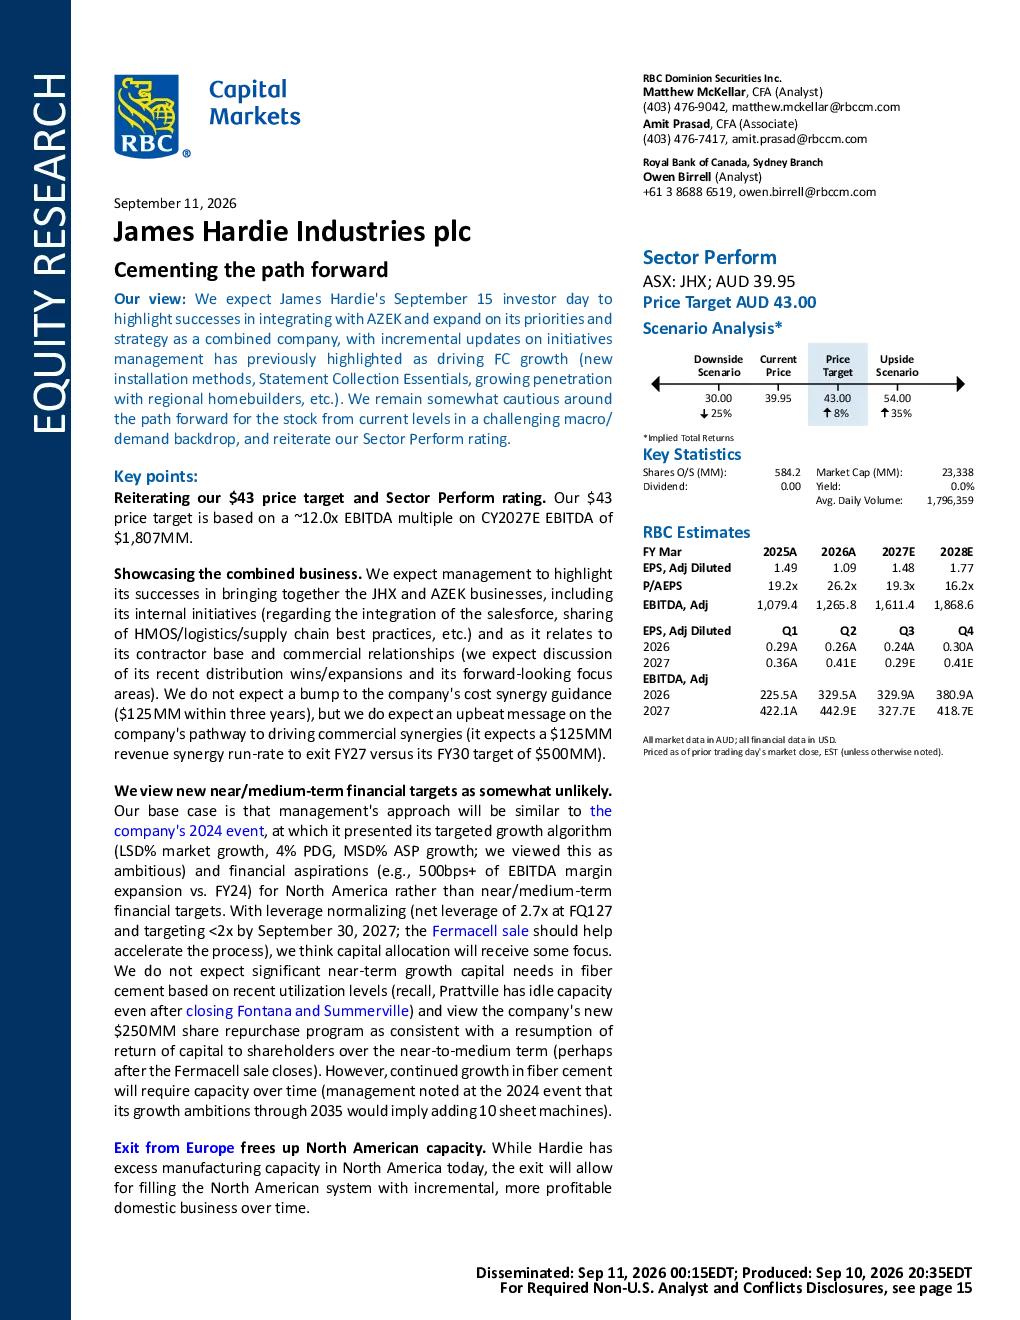
这份研报的核心内容是预计 James Hardie 将在 9 月 15 日的投资者日上重点介绍与 AZEK 整合的成功,并阐述作为合并公司的优先事项和战略,同时提供有关推动 FC 增长举措的增量更新,包括新的安装方法、Statement Collection Essentials、扩大与区域住宅建设商的渗透率等。分析师对当前股价从宏观/需求背景下的前景持谨慎态度,重申其行业表现评级。预计纤维水泥将继续提高其在北美护墙板市场的份额,AZEK 收购将进一步加速合并公司的收入增长。预计 Hardie 的产品与乙烯基相比是更优越的解决方案,并认为该公司可以继续获得市场份额。预计材料转换趋势和更广泛的业主在户外生活应用上支出更多的趋势将共同推动可持续地高于广义 R&R 市场的销量增长。预计北美扩大利润率的杠杆包括:运营杠杆、制造效率改进、Hardie 运营系统 (HOS) 的成本节约、公司的价值主张(即定价能力)以及扩大 AZEK 的回收能力,从而降低其投入成本。预计高利率可能会继续成为近期 R&R 增长的主要障碍。鉴于典型住宅或完成甲板项目所需的巨大成本以及利率已推高,预计一些业主可能会推迟这些大额项目或寻求更具价值导向的替代品。预计未来三年成本协同效应指导方针不会上调(3 年内 1.25 亿美元),但预计将发布关于推动商业协同效应的乐观信息,预计 2027 财年退出时收入协同效应的年化率为 1.25 亿美元,而其 2030 财年目标为 5 亿美元。目标价 43 澳元,基于对 2027 年 EBITDA 的 12.0 倍估值,预计 2027 年 EBITDA 为 18.07 亿澳元。
纤维水泥行业的发展趋势如何?
纤维水泥行业的发展趋势预计将继续提高其在北美护墙板市场的份额。材料转换趋势和更广泛的业主在户外生活应用上支出更多的趋势将共同推动可持续地高于广义 R&R 市场的销量增长。预计 AZEK 收购将进一步加速合并公司的收入增长。预计 Hardie 的产品与乙烯基相比是更优越的解决方案,并认为该公司可以继续获得市场份额。预计北美扩大利润率的杠杆包括:运营杠杆、制造效率改进、Hardie 运营系统 (HOS) 的成本节约、公司的价值主张(即定价能力)以及扩大 AZEK 的回收能力,从而降低其投入成本。但预计高利率可能会继续成为近期 R&R 增长的主要障碍,一些业主可能会推迟这些大额项目或寻求更具价值导向的替代品。
研报重点分析了哪些方向?
研报重点分析了 James Hardie 与 AZEK 整合的成功,并阐述作为合并公司的优先事项和战略,同时提供有关推动 FC 增长举措的增量更新,包括新的安装方法、Statement Collection Essentials、扩大与区域住宅建设商的渗透率等。预计纤维水泥将继续提高其在北美护墙板市场的份额,AZEK 收购将进一步加速合并公司的收入增长。预计 Hardie 的产品与乙烯基相比是更优越的解决方案,并认为该公司可以继续获得市场份额。预计材料转换趋势和更广泛的业主在户外生活应用上支出更多的趋势将共同推动可持续地高于广义 R&R 市场的销量增长。预计北美扩大利润率的杠杆包括:运营杠杆、制造效率改进、Hardie 运营系统 (HOS) 的成本节约、公司的价值主张(即定价能力)以及扩大 AZEK 的回收能力,从而降低其投入成本。预计未来三年成本协同效应指导方针不会上调(3 年内 1.25 亿美元),但预计将发布关于推动商业协同效应的乐观信息,预计 2027 财年退出时收入协同效应的年化率为 1.25 亿美元,而其 2030 财年目标为 5 亿美元。目标价 43 澳元,基于对 2027 年 EBITDA 的 12.0 倍估值,预计 2027 年 EBITDA 为 18.07 亿澳元。
当前市场现状如何判断?
当前市场现状判断是分析师对 James Hardie 的当前股价从宏观/需求背景下的前景持谨慎态度,重申其行业表现评级。预计纤维水泥将继续提高其在北美护墙板市场的份额,AZEK 收购将进一步加速合并公司的收入增长。预计 Hardie 的产品与乙烯基相比是更优越的解决方案,并认为该公司可以继续获得市场份额。预计材料转换趋势和更广泛的业主在户外生活应用上支出更多的趋势将共同推动可持续地高于广义 R&R 市场的销量增长。预计北美扩大利润率的杠杆包括:运营杠杆、制造效率改进、Hardie 运营系统 (HOS) 的成本节约、公司的价值主张(即定价能力)以及扩大 AZEK 的回收能力,从而降低其投入成本。但预计高利率可能会继续成为近期 R&R 增长的主要障碍,一些业主可能会推迟这些大额项目或寻求更具价值导向的替代品。预计未来三年成本协同效应指导方针不会上调(3 年内 1.25 亿美元),但预计将发布关于推动商业协同效应的乐观信息,预计 2027 财年退出时收入协同效应的年化率为 1.25 亿美元,而其 2030 财年目标为 5 亿美元。目标价 43 澳元,基于对 2027 年 EBITDA 的 12.0 倍估值,预计 2027 年 EBITDA 为 18.07 亿澳元。
研报提示了哪些风险?
研报提示的风险主要是高利率可能会继续成为近期 R&R 增长的主要障碍。鉴于典型住宅或完成甲板项目所需的巨大成本以及利率已推高,预计一些业主可能会推迟这些大额项目或寻求更具价值导向的替代品。此外,虽然预计未来三年成本协同效应指导方针不会上调(3 年内 1.25 亿美元),但商业协同效应的推动仍存在不确定性,预计 2027 财年退出时收入协同效应的年化率为 1.25 亿美元,而其 2030 财年目标为 5 亿美元。目标价 43 澳元,基于对 2027 年 EBITDA 的 12.0 倍估值,预计 2027 年 EBITDA 为 18.07 亿澳元。