猜你想问
这份研报主要分析了Hormel Foods的哪些问题?
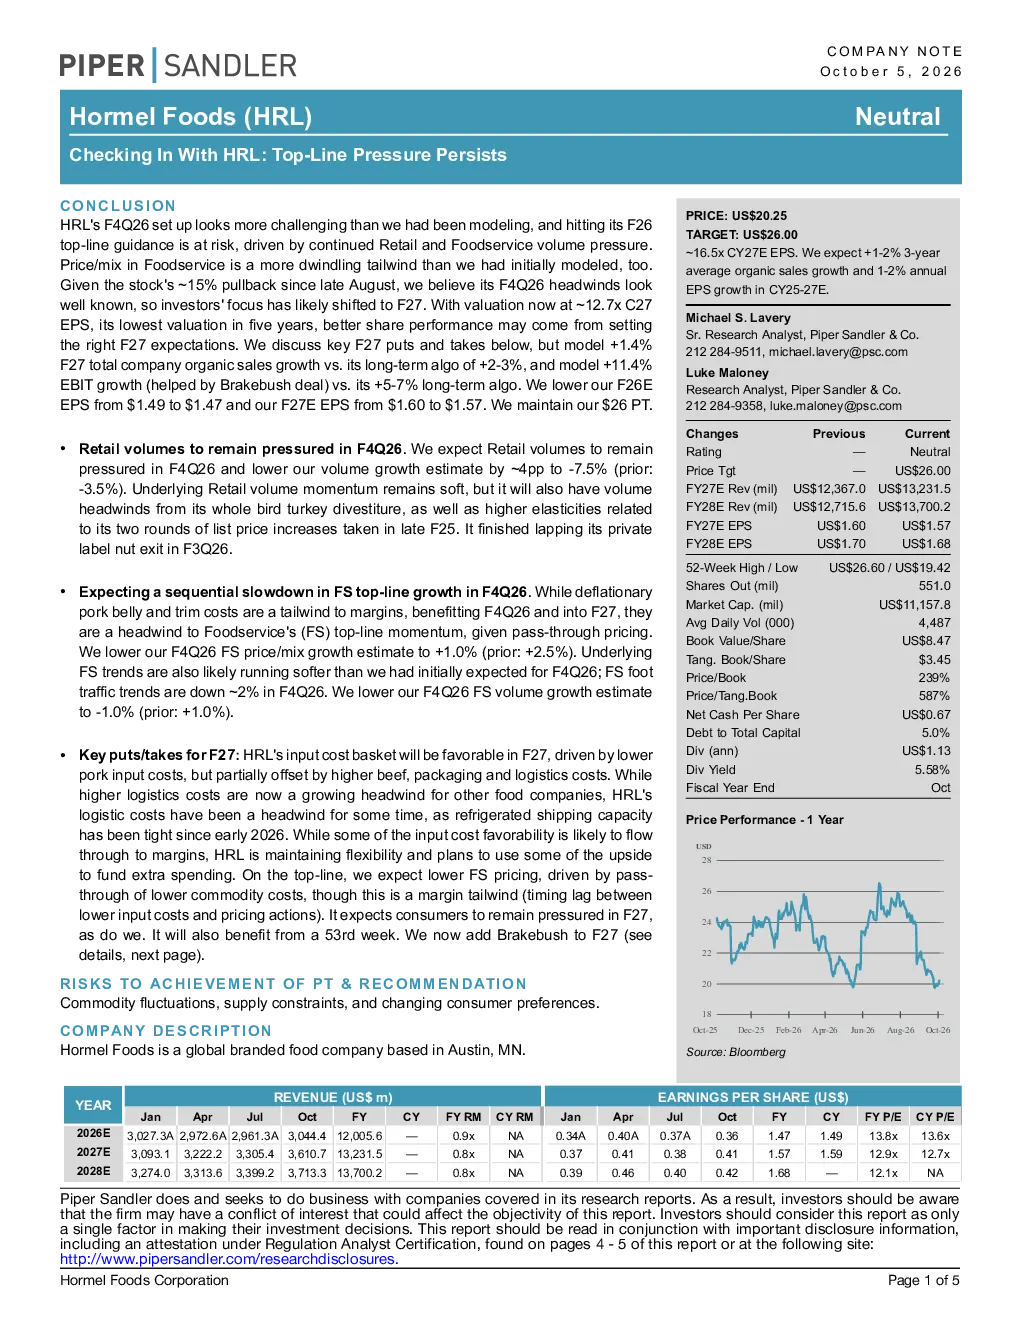
这份研报主要分析了Hormel Foods的F4Q26业绩表现可能面临的挑战,特别是零售和餐饮渠道销量持续压力对营收的影响。报告指出零售渠道销量增长预估下调至-7.5%,主要受私有品牌坚果退出、价格上调弹性增加等因素影响。食品服务渠道营收增速环比放缓,价格/组合增长预估下调至+1.0%,销量增长预估下调至-1.0%,因客流量下降。此外,报告还关注了公司F27年的业绩预期和估值情况,指出当前估值约为12.7倍C27每股收益,为五年来的最低水平。
食品服务渠道的业绩表现如何?
食品服务渠道的业绩表现面临压力,营收增速环比放缓,价格/组合增长预估从+2.5%下调至+1.0%,主要受猪肉成本下降利好但转嫁定价压力影响。销量增长预估也从+1.0%下调至-1.0%,因客流量下降。报告预计F27年食品服务渠道价格将下降,但利润率可能因成本下降与价格调整存在时间差而受益。
Hormel Foods未来几年的行业发展趋势如何?
Hormel Foods未来几年的行业发展趋势显示,消费者仍面临压力,但预计将受益于53周。模型预测F27总公司有机销量增长+1.4%,EBIT增长+11.4%,得益于Brakebush交易。未来三年平均有机销量增长预计在+1-2%,2025-27年每股收益年增长预计在1-2%。行业整体面临商品价格波动、供应限制和消费者偏好变化等风险。
报告对Hormel Foods的市场现状有何判断?
报告对Hormel Foods的市场现状判断显示,公司股价自8月底以来已下跌约15%,投资者关注点可能已转向F27。当前估值约为12.7倍C27每股收益,为五年来的最低水平。零售和餐饮渠道销量持续压力是主要问题,而食品服务渠道增长动力减弱。尽管面临挑战,公司计划将部分收益用于额外支出,并拟以约10.6亿美元收购Brakebush Brothers,交易预计于F1Q27完成。
研报中提示了哪些风险?
研报中提示的主要风险包括商品价格波动、供应限制和消费者偏好变化。食品服务渠道价格预计将下降,受成本转嫁影响,但利润率可能因成本下降与价格调整存在时间差而受益。此外,收购Brakebush Brothers的交易虽然对F27每股收益中性,但对F28每股收益略有提升,且预计收购后杠杆率约为2.1倍,也存在一定的财务风险。