猜你想问
这份研报主要分析了什么内容?
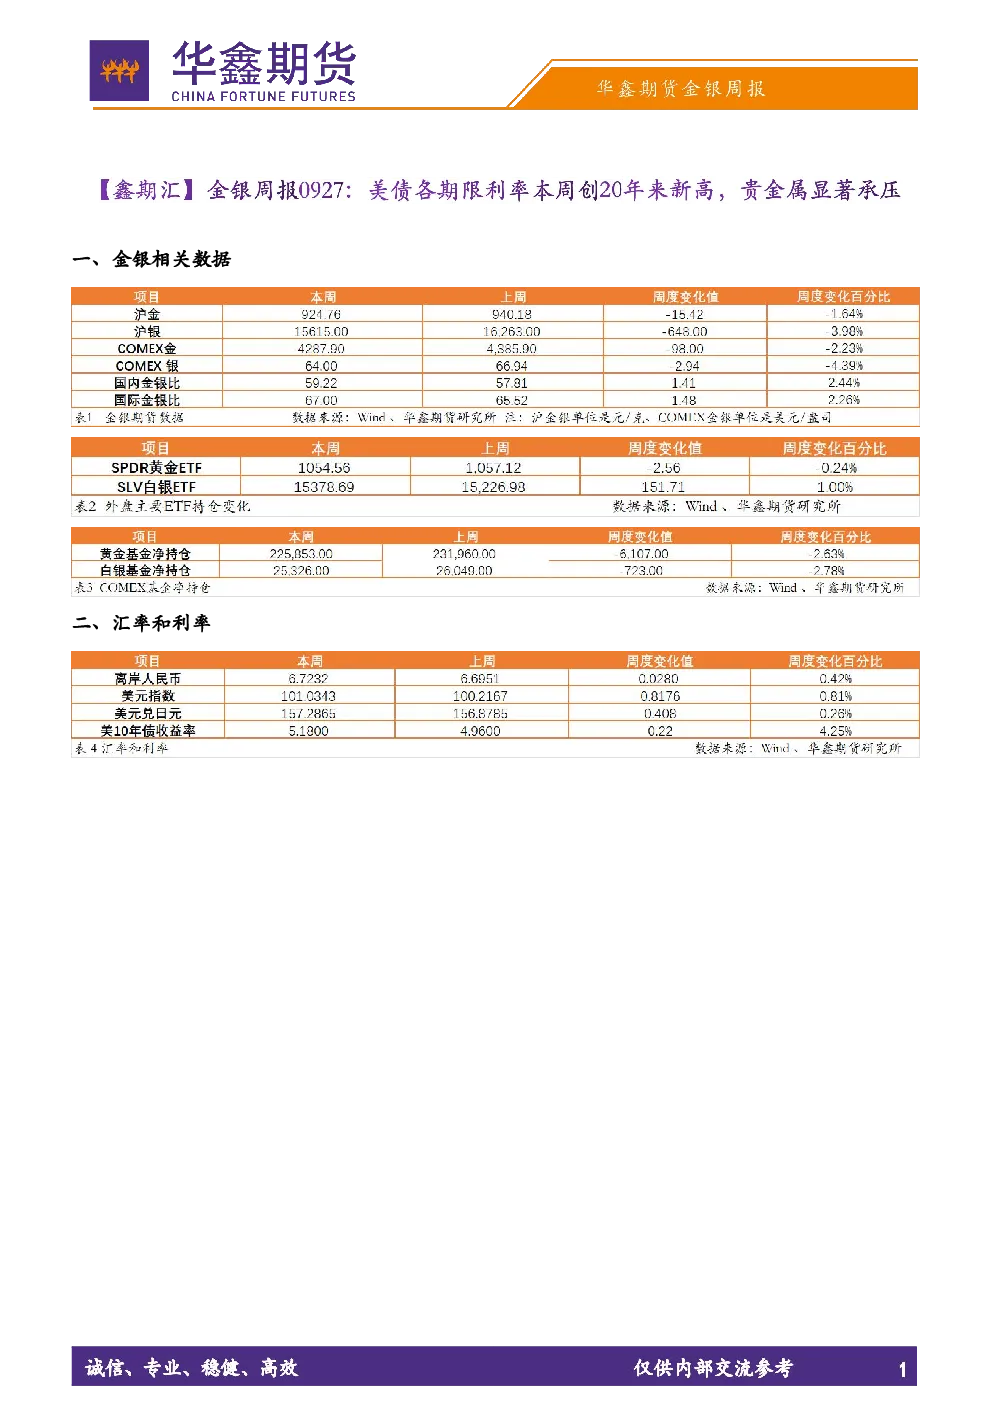
这份研报分析了贵金属价格整体震荡偏弱的原因,主要受30年期美债收益率突破5.5%及市场对加息路径的担忧影响。报告指出,货币市场计价10月加息概率约70%,12月加息概率约80%,密歇根大学消费者信心指数显示美国经济对高利率环境的承受能力超出预期,进一步推升长债收益率。同时,市场对加息路径定价不清晰,长端收益率存在较大利率溢价,主要源于对未来通胀持续性和美联储紧缩路径的担忧。权益市场方面,企业实体经济高景气支持美联储连续加息,美科技股有望延续上行,但美联储加息的负反馈尚未在需求侧体现。贵金属方面,通胀虽利好大宗商品,但美债利率高企及年内美元可能走强,将压制黄金作为无息资产的吸引力。对后市维持谨慎态度。短期来看,若中美谈判影响美伊战争,高油价阶段性结束将缓解四季度通胀环境,但后续连续快速加息仍是潜在利空。10月美联储会议临近特朗普中期选举,特朗普干预联储独立性的可能性存在。策略上,技术面承压,单边做多风险较大,建议维持有保护的虚值备兑看涨或牛市价差策略。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势受多因素影响。首先,美债利率高企及年内美元可能走强,将压制黄金作为无息资产的吸引力。其次,市场对加息路径定价不清晰,长端收益率存在较大利率溢价,主要源于对未来通胀持续性和美联储紧缩路径的担忧。此外,尽管通胀利好大宗商品,但高利率环境限制了贵金属的上涨空间。短期来看,若中美谈判影响美伊战争,高油价阶段性结束将缓解四季度通胀环境,但后续连续快速加息仍是潜在利空。因此,贵金属行业未来需关注美债利率走势、美元汇率变化及全球通胀情况,以判断市场供需关系及价格变动方向。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:1)贵金属价格整体震荡偏弱的原因,主要受30年期美债收益率突破5.5%及市场对加息路径的担忧影响;2)市场对加息路径定价不清晰,长端收益率存在较大利率溢价,主要源于对未来通胀持续性和美联储紧缩路径的担忧;3)权益市场方面,企业实体经济高景气支持美联储连续加息,美科技股有望延续上行,但美联储加息的负反馈尚未在需求侧体现;4)贵金属方面,通胀虽利好大宗商品,但美债利率高企及年内美元可能走强,将压制黄金作为无息资产的吸引力;5)短期来看,若中美谈判影响美伊战争,高油价阶段性结束将缓解四季度通胀环境,但后续连续快速加息仍是潜在利空。此外,研报还提出了策略建议,建议维持有保护的虚值备兑看涨或牛市价差策略。
当前市场现状如何判断?
当前市场现状判断如下:1)贵金属价格整体震荡偏弱,主要受30年期美债收益率突破5.5%及市场对加息路径的担忧影响;2)市场对加息路径定价不清晰,长端收益率存在较大利率溢价,主要源于对未来通胀持续性和美联储紧缩路径的担忧;3)权益市场方面,企业实体经济高景气支持美联储连续加息,美科技股有望延续上行,但美联储加息的负反馈尚未在需求侧体现;4)贵金属方面,通胀虽利好大宗商品,但美债利率高企及年内美元可能走强,将压制黄金作为无息资产的吸引力;5)短期来看,若中美谈判影响美伊战争,高油价阶段性结束将缓解四季度通胀环境,但后续连续快速加息仍是潜在利空。整体市场环境复杂,需关注多方面因素变化。
研报有哪些风险提示?
研报风险提示主要包括:1)美债利率高企及年内美元可能走强,将压制黄金作为无息资产的吸引力,影响贵金属价格走势;2)市场对加息路径定价不清晰,长端收益率存在较大利率溢价,主要源于对未来通胀持续性和美联储紧缩路径的担忧,可能导致市场波动加大;3)短期来看,若中美谈判影响美伊战争,高油价阶段性结束将缓解四季度通胀环境,但后续连续快速加息仍是潜在利空,需关注全球通胀及货币政策变化;4)10月美联储会议临近特朗普中期选举,特朗普干预联储独立性的可能性存在,可能影响市场预期及政策走向;5)策略上,技术面承压,单边做多风险较大,建议维持有保护的虚值备兑看涨或牛市价差策略,以规避潜在风险。需谨慎评估市场变化及策略适用性。