猜你想问
J.Jill公司最新研报核心内容是什么?
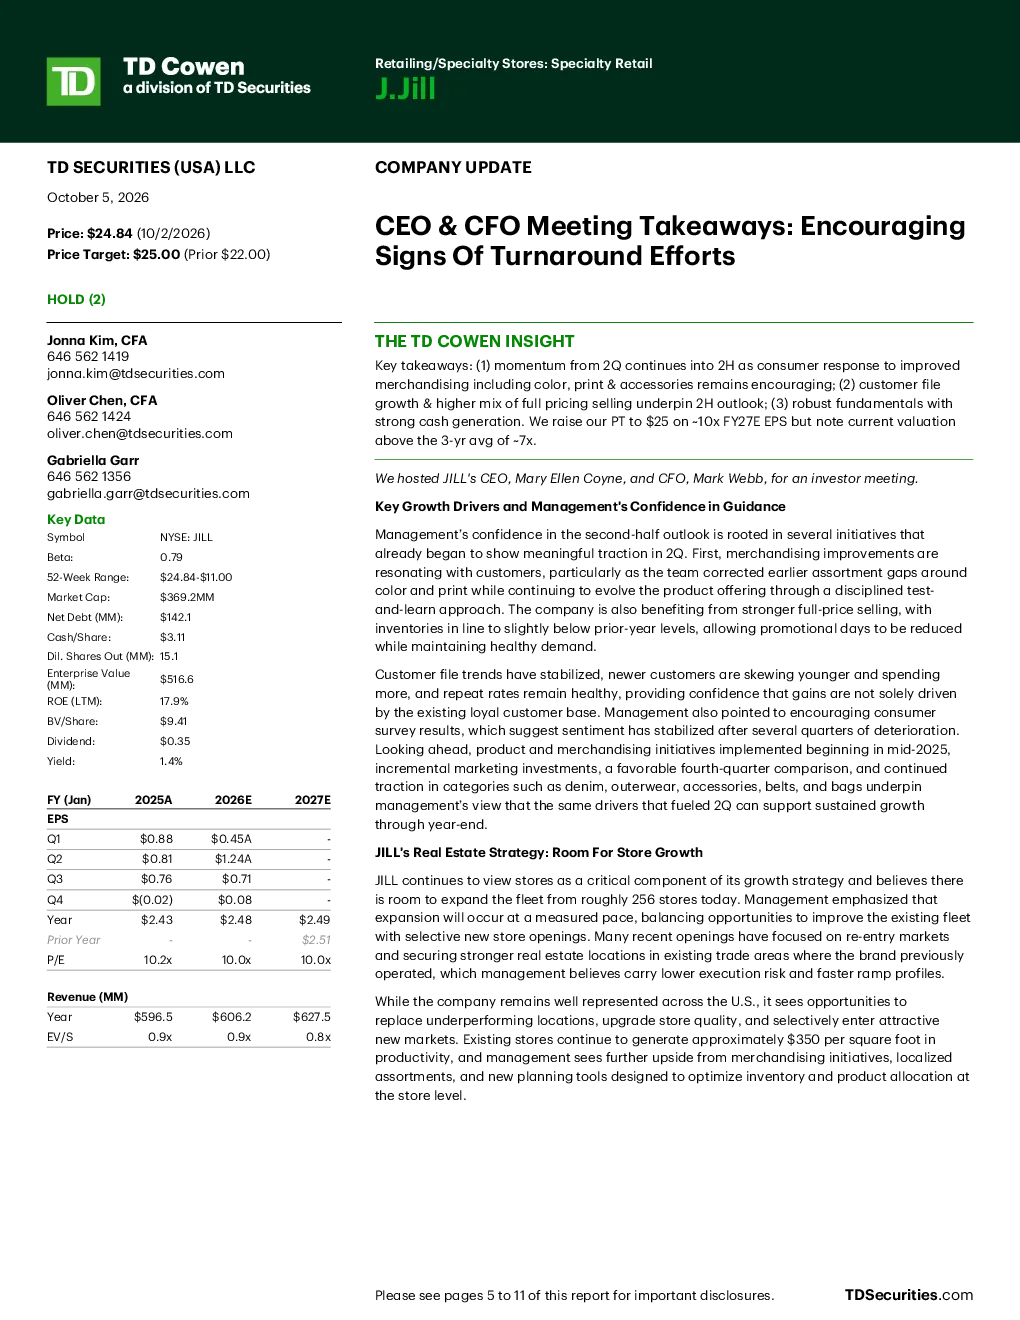
J.Jill公司最新研报显示,公司首季度增长势头延续至下半年,消费者对改进的商品(颜色、印花、配饰)反应积极。报告强调通过客户群增长和全价销售占比提升,支撑下半年业绩预期。基本面稳健,现金流强劲,目标价上调至25美元,基于2027年预期每股收益的约10倍市盈率,但当前估值高于3年均值(约7倍)。
报告对J.Jill公司所在行业的发展趋势有何分析?
报告指出,J.Jill公司通过测试-学习方法优化商品组合,消费者对颜色和印花改进的响应积极,库存水平略低于去年同期,全价销售占比提升,促销日减少。客户群增长稳定,新客户更年轻且消费更高,复购率健康,表明增长并非仅依赖老客户。未来计划包括商品和商品策略、营销投资、第四季度对比优势,以及牛仔、外套、配饰等品类增长,支撑全年增长。
研报重点关注了J.Jill公司的哪些分析方向?
研报重点关注J.Jill公司的商品策略、客户群趋势和未来计划。商品策略方面,通过测试-学习方法优化商品组合,消费者对颜色和印花改进的响应积极。客户群趋势方面,新客户更年轻且消费更高,复购率健康。未来计划方面,包括2025年中实施的商品和商品策略、营销投资、第四季度对比优势,以及牛仔、外套、配饰等品类增长。
报告对当前市场现状有何判断?
报告认为,J.Jill公司管理层推动全价销售和商品差异化的转型策略值得看好,但预计短期业绩增长(平价至+LSD%)可能不足以推动估值提升。维持“持有”评级,因宏观不确定性可能影响消费者需求,且45岁以上女性消费更谨慎。报告还提到,强劲现金流支持增长投资、降杠杆、股东回报和战略并购。
研报提示了哪些相关风险?
研报提示,宏观不确定性可能影响消费者需求,且45岁以上女性消费更谨慎。此外,行业促销增加可能导致销售和利润率压缩。报告还提到,竞争对手业绩作为参考,预计2026年第三季度每股收益将于12月公布。同时,报告强调,强劲现金流支持增长投资、降杠杆、股东回报和战略并购,但需关注宏观环境对消费情绪的影响。