猜你想问
这份研报的核心内容是什么?
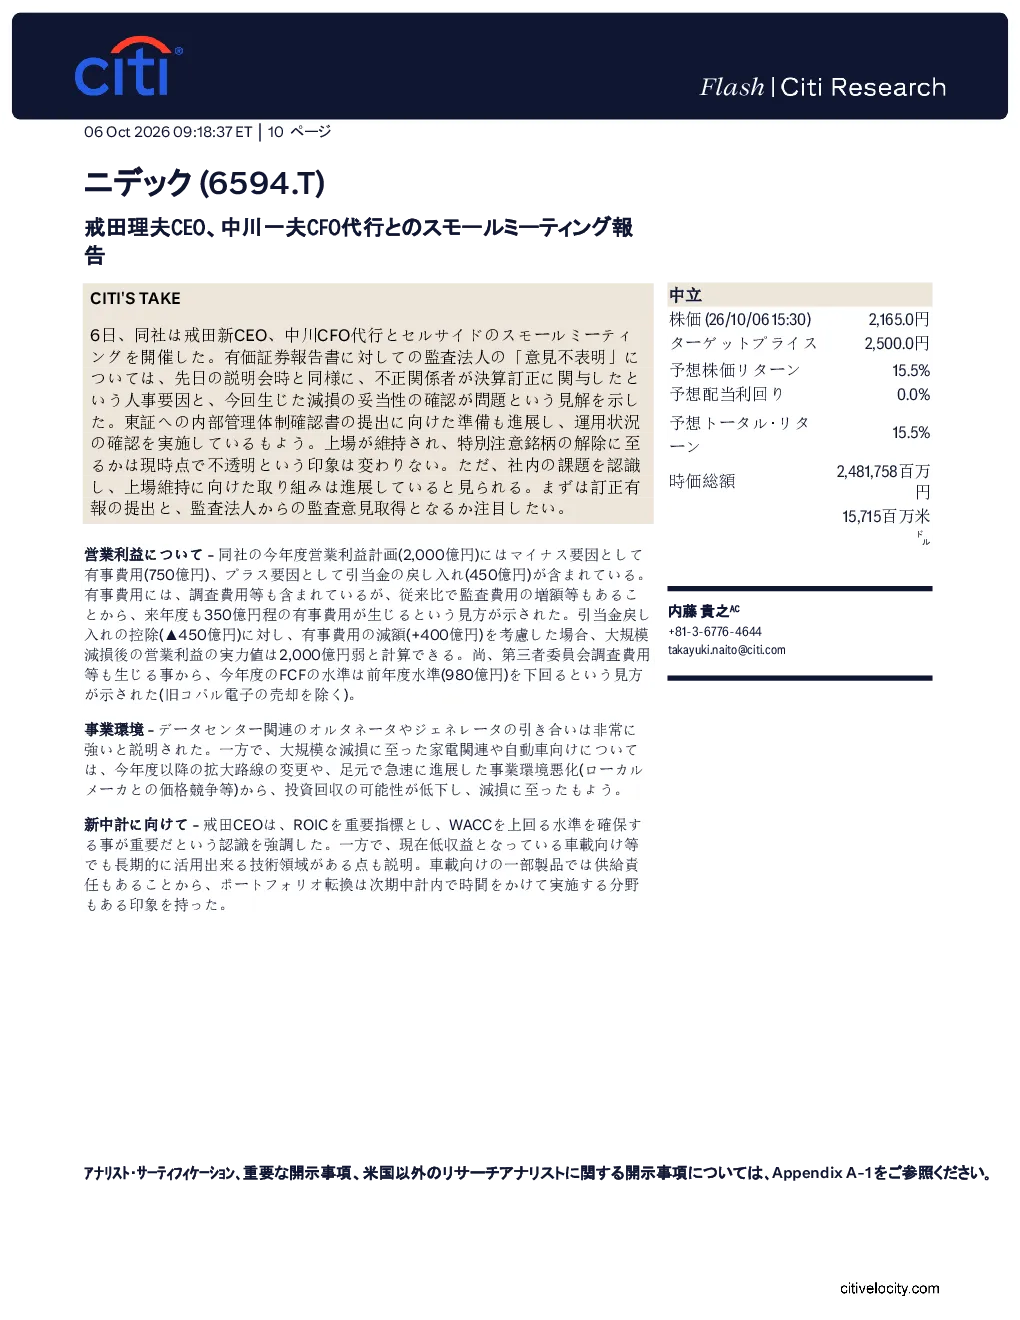
研报指出尼德ック面临审计意见挑战,但公司正积极应对并取得进展。公司承认内部管理问题,采取措施维持上市地位,但解除特别关注股票的可行性尚不明确。尼德ック计划调整业务组合,重点放在长期发展领域,部分领域如车载将逐步转型。
报告关注哪些赛道或行业发展趋势?
报告强调数据中心相关产品如备用电源需求强劲,但家电和汽车领域因市场环境恶化导致投资回报率下降。尼德ック计划将业务组合向长期发展潜力领域倾斜,逐步进行转型,例如车载领域的产品组合转换。
研报重点分析了哪些方向?
研报重点分析了尼德ック的内部管理问题及应对措施,业务组合调整计划,以及财务数据预期。报告指出2026年度营业利润计划为2000亿日元,包含750亿日元的“有事费用”和450亿日元的“引当金返还”,预计自由现金流水平将低于2025年度。
报告对市场现状有何判断?
报告指出数据中心相关产品需求强劲,但家电和汽车领域因市场环境恶化导致投资回报率下降,从而发生减值。尼德ック强调ROIC的重要性,并计划将WACC维持在高于其水平,以确保股东价值。
研报有哪些风险提示?
研报提示尼德ック面临审计意见“意见不表明”的挑战,内部管理问题仍需解决,解除特别关注股票的可行性尚不明确。此外,部分领域的转型需要时间,例如车载领域的产品组合转换,可能影响短期业绩表现。
你可能感兴趣
AxoGen (AXGN) 虚拟炉边谈话:与CEO及新任CFO的对话
Jefferies2025-05-19
德银医疗设施及医疗技术团队与UF Health财务CFO的电话会议纪要
德意志银行2026-07-13