猜你想问
这份研报的核心内容是什么?
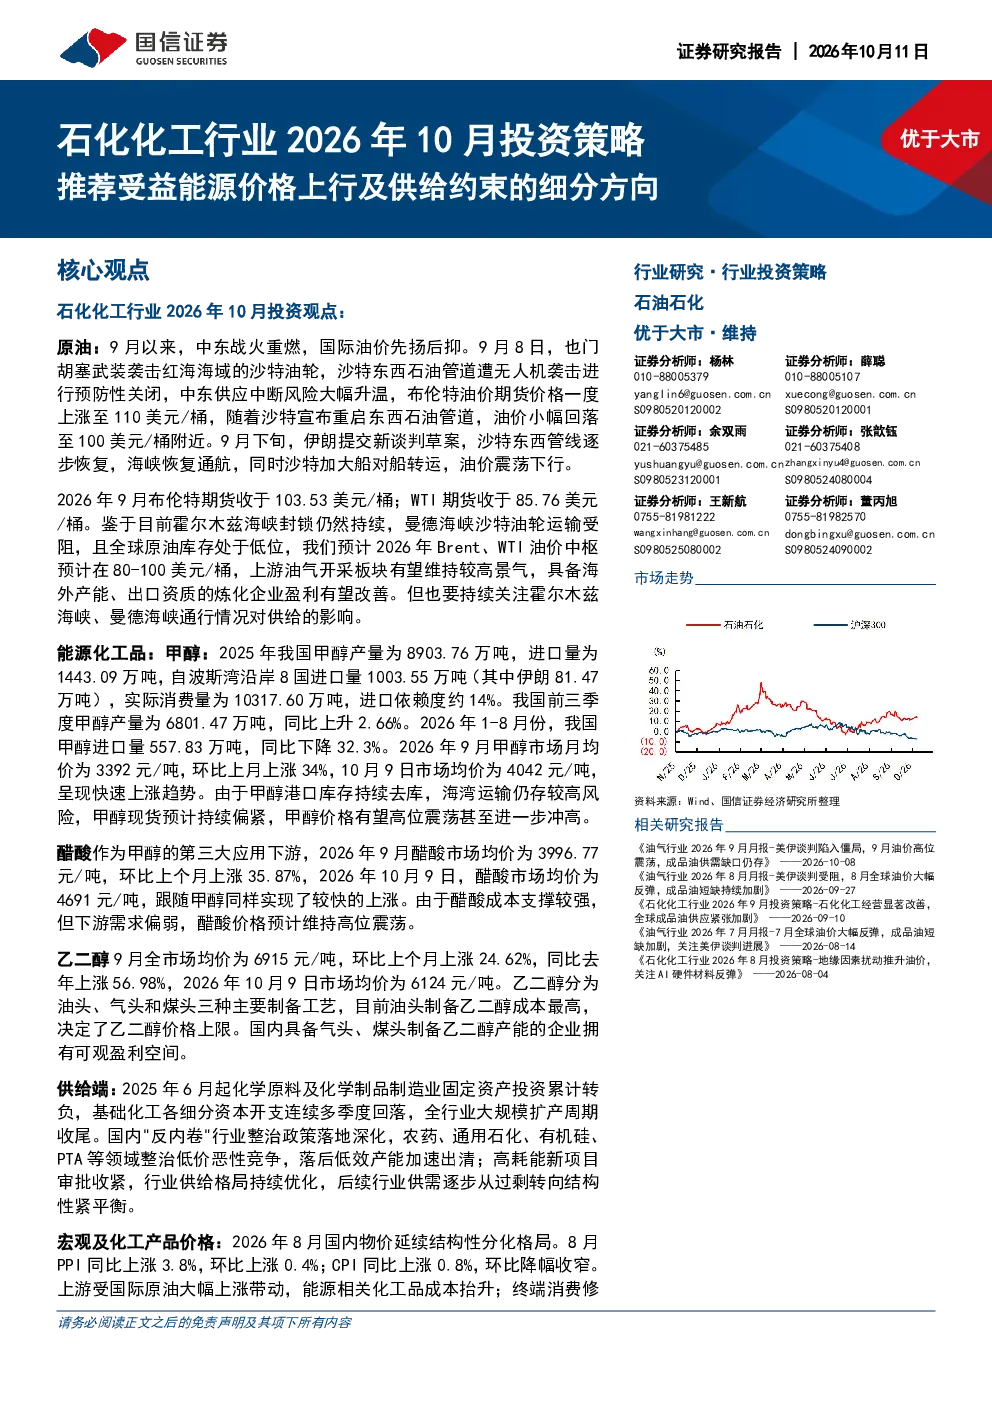
这份研报分析了石化化工行业2026年10月的投资策略,重点关注受益于能源价格上行及供给约束的细分方向。报告指出中东地缘局势导致原油供给收缩,库存低位放大价格弹性,预计2026年Brent、WTI油价中枢在80-100美元/桶,上游油气开采板块景气度高。同时,甲醇、醋酸、乙二醇等能源化工品价格有望高位震荡,基础化工投资转负,供需逐步从过剩转向结构性紧平衡。报告建议关注原油、炼化、染料、有机硅等板块。
石化化工行业未来发展趋势如何?
石化化工行业未来发展趋势呈现结构性变化。一方面,受中东地缘冲突影响,全球原油供给收缩,能源价格中枢上移,带动上游油气开采及炼化企业盈利改善。另一方面,基础化工行业扩产周期收尾,供给格局持续优化,供需关系逐步从过剩转向紧平衡。化工内需稳步修复,高新制造需求释放,为行业带来增长动力。但需关注原材料及产品价格波动对行业盈利的影响。
研报重点分析了哪些细分方向?
研报重点分析了原油、炼化、能源化工品、染料、有机硅等细分方向。原油方面,关注中东地缘局势对供给的影响及油气开采板块景气度。炼化方面,推荐具备海外产能、出口资质的企业。能源化工品方面,分析甲醇、醋酸、乙二醇等品种的价格走势及成本支撑。染料、有机硅板块受益于能源价格上行及供给约束,具备投资价值。
当前石化化工品市场现状如何?
当前石化化工品市场呈现供需结构优化、价格中枢上移的特点。原油市场受地缘冲突影响供给收缩,库存低位支撑价格弹性。甲醇、醋酸、乙二醇等化工品价格高位震荡,受成本支撑及现货偏紧影响。基础化工投资自2025年6月起转负,供给端持续优化。化工产品价格指数(CCPI)上涨,显示行业整体价格水平提升。但中下游成本承压,盈利空间受挤压。
研报提示了哪些投资风险?
研报提示的主要风险包括原材料及产品价格波动、项目进度不及预期、下游需求不及预期等。中东地缘局势的持续动荡可能加剧原油供给不确定性,影响油气开采及炼化板块业绩。化工品价格高位运行可能引发成本传导不畅,导致中下游企业盈利承压。此外,基础化工项目投资风险需关注,部分企业可能面临产能扩张不及预期或市场需求下滑的挑战。