猜你想问
飞亚达研报核心内容是什么?
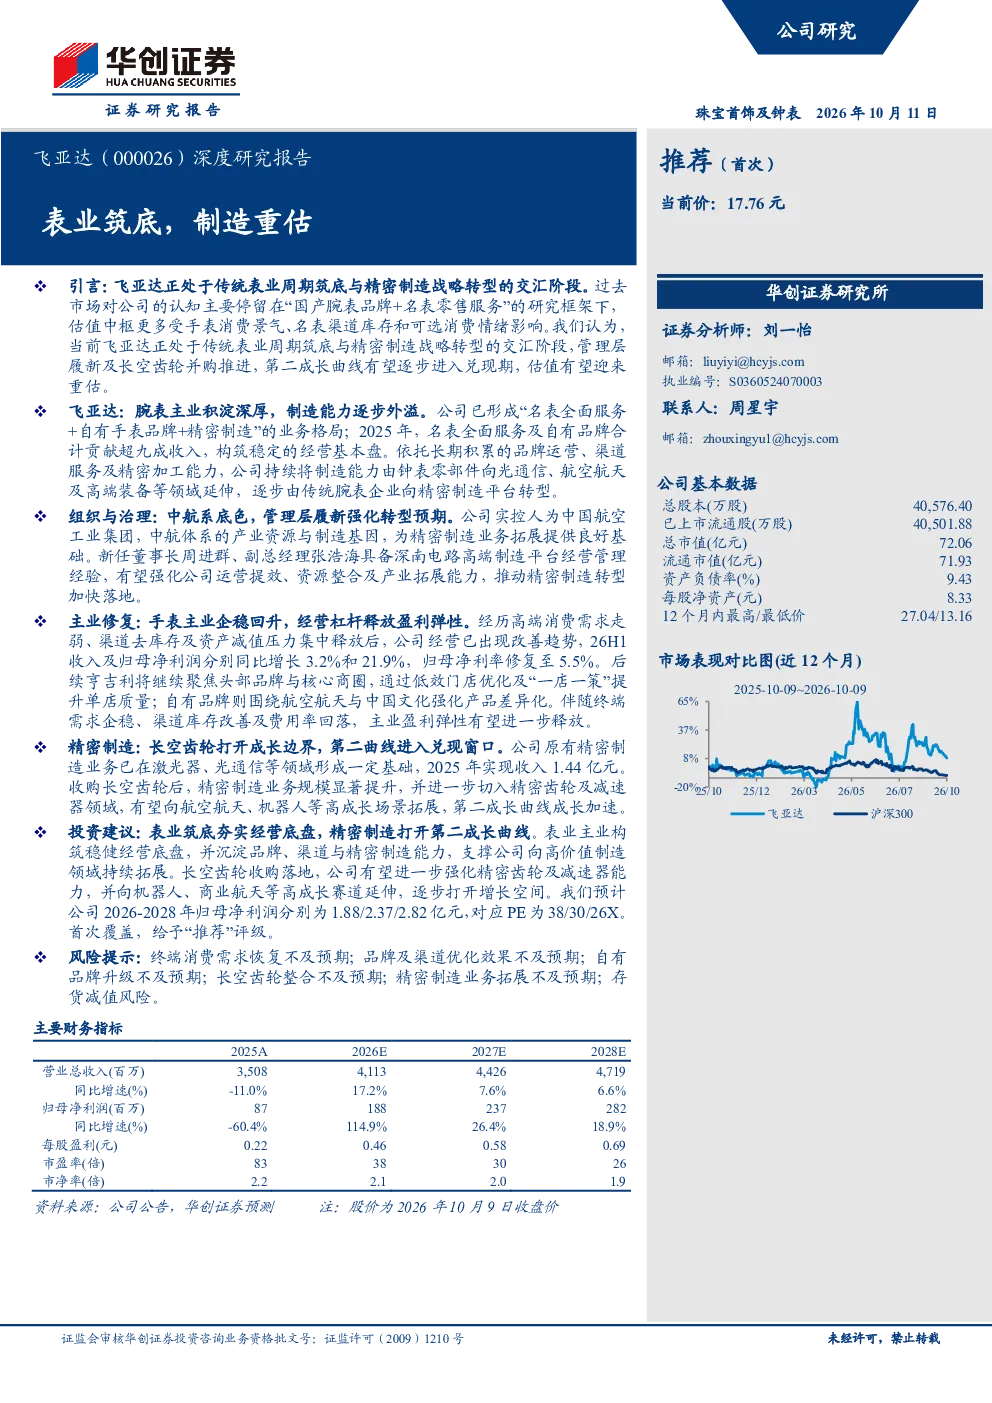
飞亚达研报分析公司处于传统表业周期筑底与精密制造战略转型的交汇阶段。报告指出公司已形成“名表全面服务+自有手表品牌+精密制造”的业务格局,其中名表服务及自有品牌贡献超九成收入。新任管理层及长空齿轮并购推进,推动精密制造转型加速,有望迎来估值重估。
精密制造赛道发展趋势如何?
精密制造赛道正经历从传统腕表企业向精密制造平台转型。飞亚达通过收购长空齿轮,切入精密齿轮及减速器领域,有望向航空航天、机器人等高成长场景拓展。该转型被视为公司第二成长曲线,有望逐步打开增长空间,推动公司整体估值提升。
报告重点分析了飞亚达的哪些方面?
报告重点分析了飞亚达的业务结构、组织与治理、主业修复及精密制造业务。业务结构方面,公司已形成多元化业务格局;组织与治理方面,新任管理层具备高端制造平台经营管理经验;主业修复方面,公司经营出现改善趋势;精密制造方面,收购长空齿轮后业务规模显著提升,拓展高成长场景。
当前飞亚达的市场现状如何?
当前飞亚达市场现状显示公司经营已出现改善趋势。26H1收入及归母净利润分别同比增长3.2%和21.9%,归母净利率修复至5.5%。公司在名表服务及自有品牌方面构筑稳健经营底盘,同时精密制造业务逐步成为第二成长曲线,但整体仍处于转型初期阶段。
飞亚达研报有哪些风险提示?
飞亚达研报提示多项风险,包括终端消费需求恢复不及预期、品牌及渠道优化效果不及预期、自有品牌升级不及预期、长空齿轮整合不及预期、精密制造业务拓展不及预期以及存货减值风险。这些风险需关注,可能影响公司转型进程及业绩表现。
你可能感兴趣
房地产行业深度报告:2025年房地产开发行业年报综述:筑底修复渐明,优质房企迎价值重估机遇
房地产东吴证券2026-05-11
000026 飞亚达 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
申万宏源轻工纺服美护:飞亚达收购长空齿轮 转型精密制造待重估
未知机构2026-09-02
飞亚达收购长空齿轮完成融合动员 深南系管理团队全面就位 精密制造业务重估提速
未知机构2026-08-06
2024年银行业投资策略:银行行业:盈利筑底,价值重估
金融东兴证券2023-12-06
金融工程专题研究:华夏中证银行ETF投资价值分析-盈利筑底,有望迎来价值重估
国信证券2023-09-28
2019年度贵金属期货投资策略报告:美国加息节奏待重估,贵金属筑底待反弹
东吴期货2019-01-08
半导体显示龙头价值重估供给定格筑底,格局反转 + 多元业务释弹性
华创证券2026-07-02
岳阳林纸深度报告:林浆纸筑基,生态破局,价值重估未来可期
轻工制造诚通证券2026-04-14
长江社零风向标:中国东方教育深度报告 招生回正新业放量估值重估
未知机构2026-08-27