猜你想问
《发展新质生产力意见》对交通运输行业有哪些重要影响?
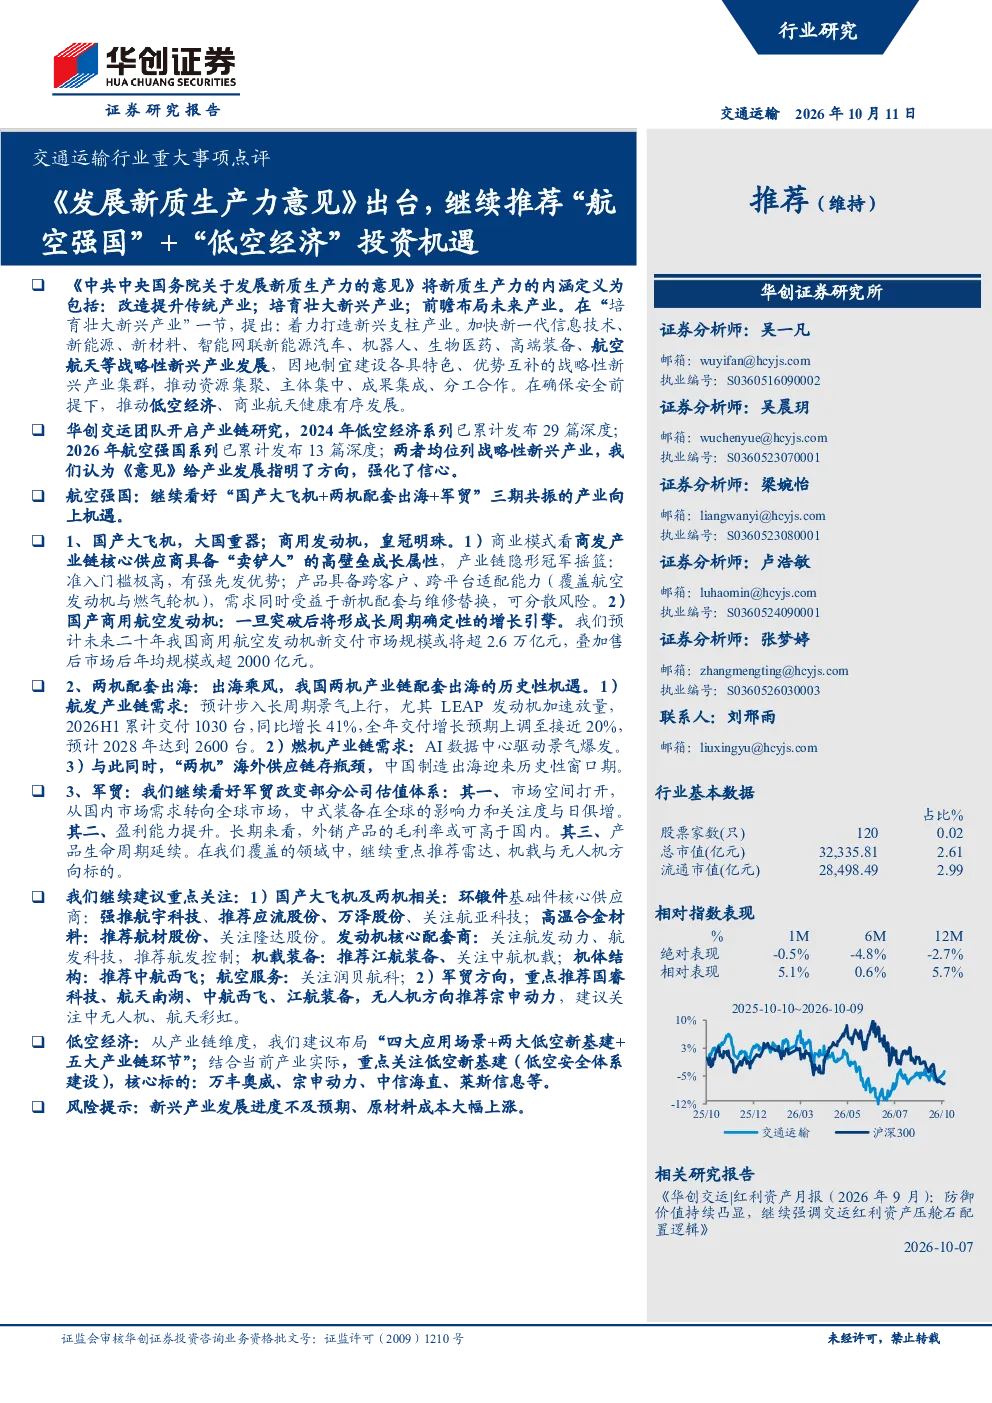
《发展新质生产力意见》将新质生产力定义为改造提升传统产业、培育壮大新兴产业、前瞻布局未来产业,并提出加快发展新一代信息技术、新能源、新材料等战略性新兴产业,推动低空经济、商业航天健康有序发展。该意见为交通运输行业指明了发展方向,特别是在航空强国和低空经济领域,增强了市场信心。华创证券维持对交通运输行业‘推荐’评级,继续看好这两个领域的投资机遇。
航空强国和低空经济领域的投资机会有哪些?
在航空强国领域,投资机会主要围绕国产大飞机与商用发动机、两机配套出海以及军贸。商用航空发动机产业链核心供应商具备高壁垒成长性,产品跨客户、跨平台适配,需求受益于新机配套与维修替换。两机配套出海为中国制造出海提供历史性窗口期。军贸市场空间打开,全球市场关注度提升,外销产品盈利能力提升。在低空经济领域,建议布局‘四大应用场景+两大低空新基建+五大产业链环节’,重点关注低空新基建(低空安全体系建设)。
报告重点分析了哪些投资方向?
报告重点关注国产大飞机及两机相关,如航宇科技、应流股份、万泽股份等;高温合金材料,如航材股份、隆达股份等;发动机核心配套商,如航发动力、航发科技、航发控制等;机载装备,如江航装备、中航机载等;机体结构,如中航西飞等;航空服务,如润贝航科等。此外,报告还重点推荐了雷达、机载与无人机方向标的,如国睿科技、航天南湖等,以及无人机方向的宗申动力等。
当前航空强国和低空经济的发展现状如何?
当前航空强国和低空经济发展迅速。LEAP发动机加速放量,2026H1交付1030台,同比增长41%,全年交付增长预期近20%,2028年预计达2600台。国产商用航空发动机一旦突破,将形成长周期确定性增长引擎。低空经济产业链逐步完善,建议布局‘四大应用场景+两大低空新基建+五大产业链环节’,核心标的包括万丰奥威、宗申动力、中信海直、莱斯信息等。
投资航空强国和低空经济领域有哪些风险?
投资航空强国和低空经济领域的主要风险包括新兴产业发展进度不及预期和原材料成本大幅上涨。新兴产业发展需要克服技术、市场等多方面挑战,如果发展进度不及预期,可能影响投资回报。同时,原材料成本的大幅上涨也会增加产业链企业的生产成本,对盈利能力造成压力。投资者需要密切关注这些风险因素,做好风险管理。