猜你想问
房贷贴息政策对银行有哪些影响?
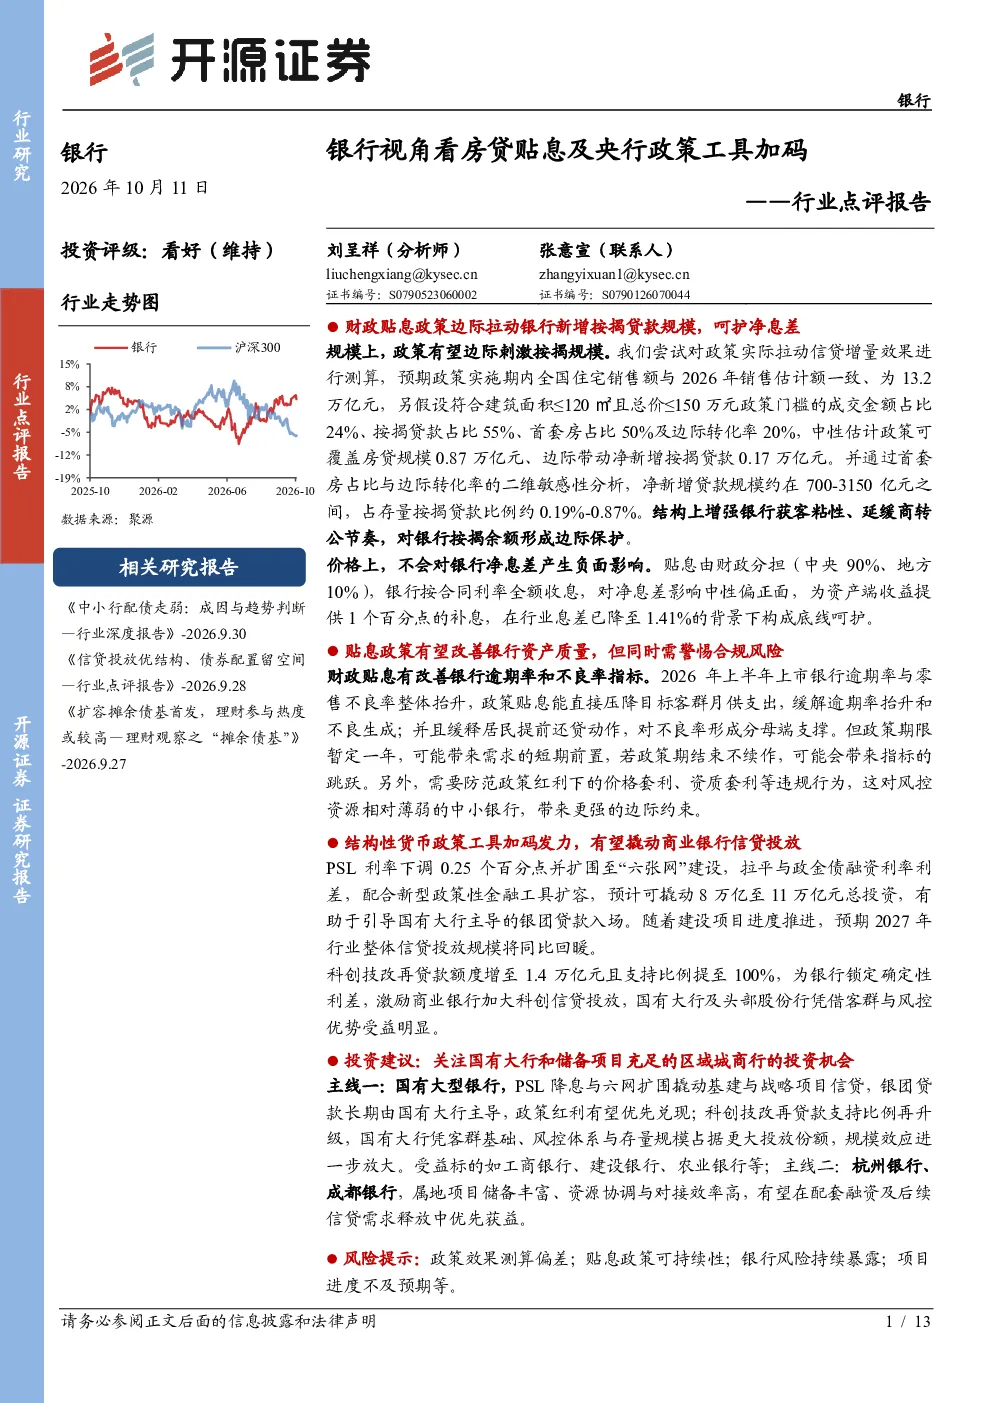
财政贴息政策通过降低首套房贷月供,边际刺激银行按揭贷款规模,预计新增贷款约0.17万亿元,占个人住房贷款余额比重约0.48%。贴息由财政承担,银行按合同利率全额收息,对净息差影响中性偏正面,提供1个百分点的资产端收益补息。政策还能压降目标客群的月供支出,缓解逾期率和不良生成,缓释提前还贷压力,对不良率形成分母端支撑。但需警惕价格套利、资质套利等合规风险,对风控能力较弱的中小银行约束更强。
央行最新货币政策工具有哪些变化?
央行调整完善四项货币政策工具:下调抵押补充贷款(PSL)利率至1.5%,扩大PSL支持“六张网”建设,增加科技创新和技术改造再贷款额度2000亿元(支持比例100%),增加支农支小再贷款额度5000亿元(其中民营企业再贷款增3000亿元)。PSL降息扩围有望撬动8万亿至11万亿元总投资,2027年信贷投放或同比回暖。科创技改再贷款扩容对国有大行及头部股份行利好,支农支小再贷款额度扩容效果取决于银行自身风险定价能力与客群经营意愿。本轮结构性货币政策对年内信贷总量催化效果或相对有限。
报告重点分析了哪些银行?
报告关注两类银行:一是国有大型银行,PSL降息与六网扩围将撬动基建与战略项目信贷,科创技改再贷款支持比例升级,如工商银行、建设银行、农业银行等受益。二是属地项目储备丰富、资源协调效率高的区域性银行,如杭州银行、成都银行等,有望在配套融资及后续信贷需求释放中优先获益。中小银行需警惕贴息政策带来的价格套利、资质套利等合规风险。
当前银行行业市场现状如何?
当前银行行业在房贷贴息政策与结构性货币政策工具加码背景下,资产端收益得到财政贴息补充,净息差受影响中性偏正面。政策对按揭贷款规模有边际刺激作用,但新增规模占比较小。资产质量方面,贴息政策缓解逾期率和不良生成压力,但需关注政策不持续、银行资产质量风险暴露等潜在问题。结构性货币政策工具对信贷总量的催化效果有限,需关注六网等基础设施建设项目进度。
研报提示了哪些风险?
研报提示四项风险:一是政策效果测算假设设定偏差可能导致实际效果不及预期;二是贴息政策可能存在不持续性,影响银行资产端收益稳定性;三是银行资产质量风险可能持续暴露,需关注逾期率和不良率变化;四是六网等基础设施建设项目进度不及预期,可能影响结构性货币政策工具的落地效果。需警惕中小银行在贴息政策中面临的合规风险,如价格套利、资质套利等行为。