猜你想问
9.29房贷贴息政策核心内容是什么?
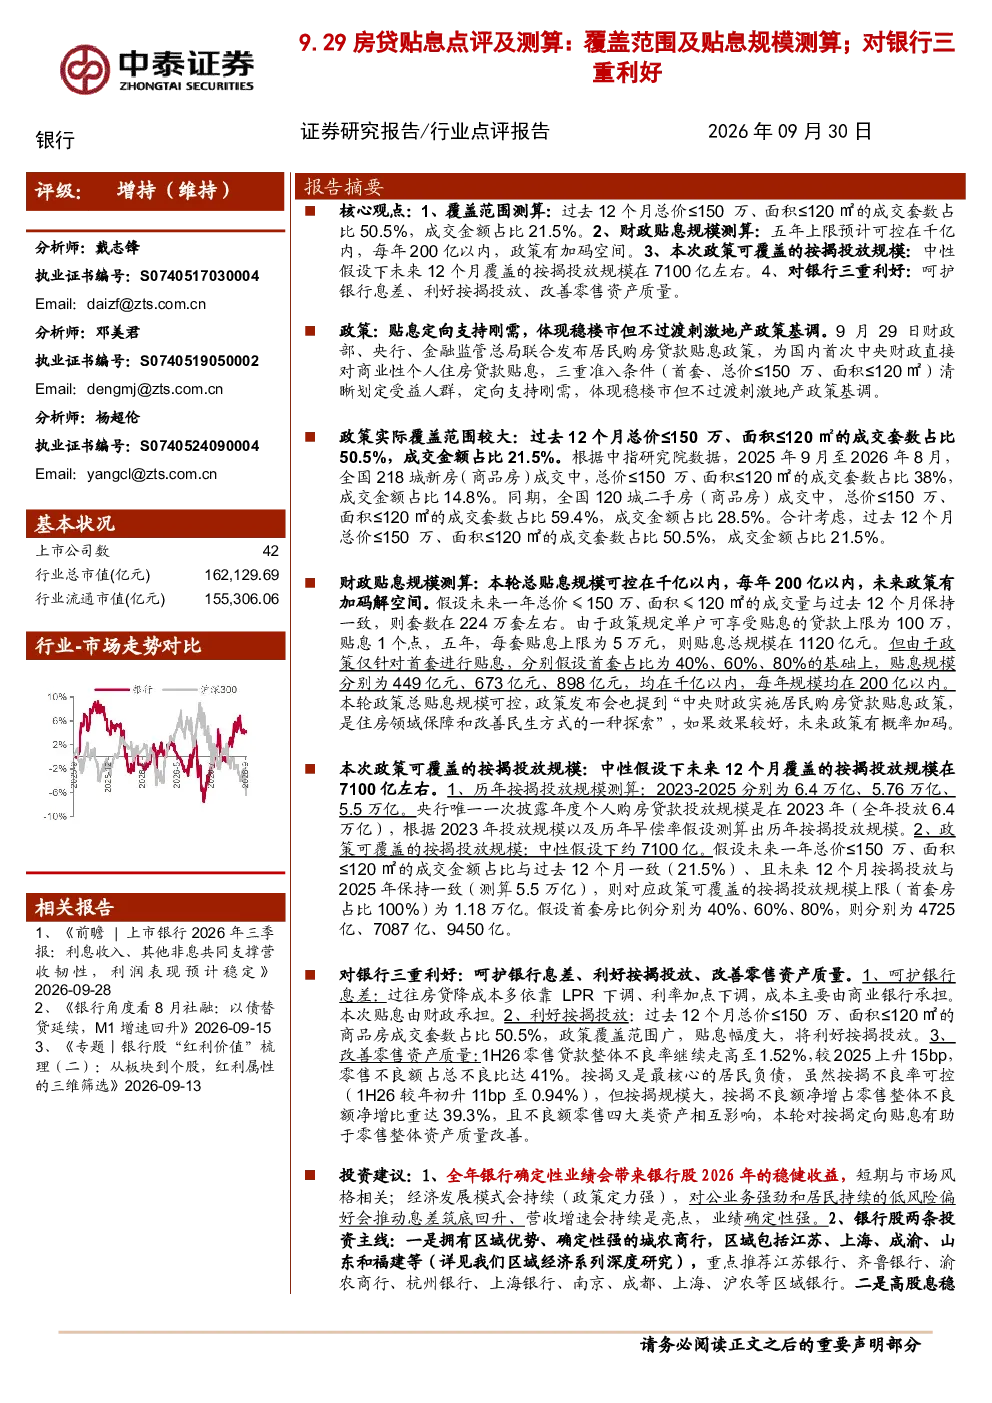
9月29日财政部、央行、金融监管总局联合发布居民购房贷款贴息政策,首次中央财政直接对商业性个人住房贷款贴息,自2026年10月1日起实施,暂定有效期1年。政策聚焦首套刚需,通过财政工具降低居民购房利息成本,贴息对象为政策期内新发放首套商业性个人住房贷款,房屋需同时满足建筑面积≤120㎡、购房总价≤150万元,年化贴息1个百分点,单户贴息贷款本金上限100万元,最长贴息5年。
房贷贴息政策对银行行业有何影响?
房贷贴息政策对银行有三重利好:首先,呵护银行息差,财政承担利息优惠避免银行利润被侵蚀;其次,利好按揭投放,政策覆盖范围广将推动按揭贷款规模止跌企稳;最后,改善零售资产质量,定向贴息有助于降低按揭不良率,提升整体零售资产表现。
房贷贴息政策覆盖范围及规模如何测算?
根据测算,过去12个月总价≤150万、面积≤120㎡的成交套数占比50.5%,成交金额占比21.5%。假设未来一年成交量保持一致,五年总贴息规模预计在千亿内,每年约200亿,政策有加码空间。中性假设下未来12个月政策可覆盖的按揭投放规模约7100亿。
当前房地产市场现状如何?
当前房地产市场政策持续发力,9.29房贷贴息政策通过精准滴灌支持首套刚需,对稳定地产需求端有积极作用。过去12个月总价≤150万、面积≤120㎡的成交套数占比50.5%,成交金额占比21.5%,政策覆盖范围较广。但市场仍需政策持续支持以实现稳步复苏。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济下滑超预期、金融监管超预期、研报信息更新不及时以及测算偏差风险。需关注宏观经济波动、政策调整以及数据准确性对分析结果的影响。
你可能感兴趣
基于124家样本银行数据的定量测算:房贷集中度新政对房企销售影响几何?
金融华西证券2021-01-15
各机构对中国央行最新房贷贴息政策的反应
未知机构2026-09-29
如何评价这次地产小作文今天地产又传出小作文包括对按揭进行贴息提高房贷对
未知机构2025-11-21
宏观点评:个税专项抵扣的减税规模及对消费的影响——测算与历史经验
国盛证券2018-10-21
中泰地产如何解读财政对房贷贴息
未知机构2026-09-29
银行业点评:中央汇金 ETF 减持测算及对银行影响
金融国信证券2026-06-01
货币政策工具调整及房贷贴息等金融市场动态
上海国际货币2026-09-30
房贷贴息及货币政策调整解读:增量政策如期落地,支撑经济平稳运行
财信证券2026-09-30
房地产行业对广东建行即将推出“存房贷”的点评:住房租赁权出售,改善长租公寓规模不经济
房地产国泰君安证券2017-12-25
银行行业点评报告:定向降准覆盖范围广;约释放流动性7500亿元
金融太平洋证券2017-10-01