猜你想问
贵州航空研报主要讲了什么内容?
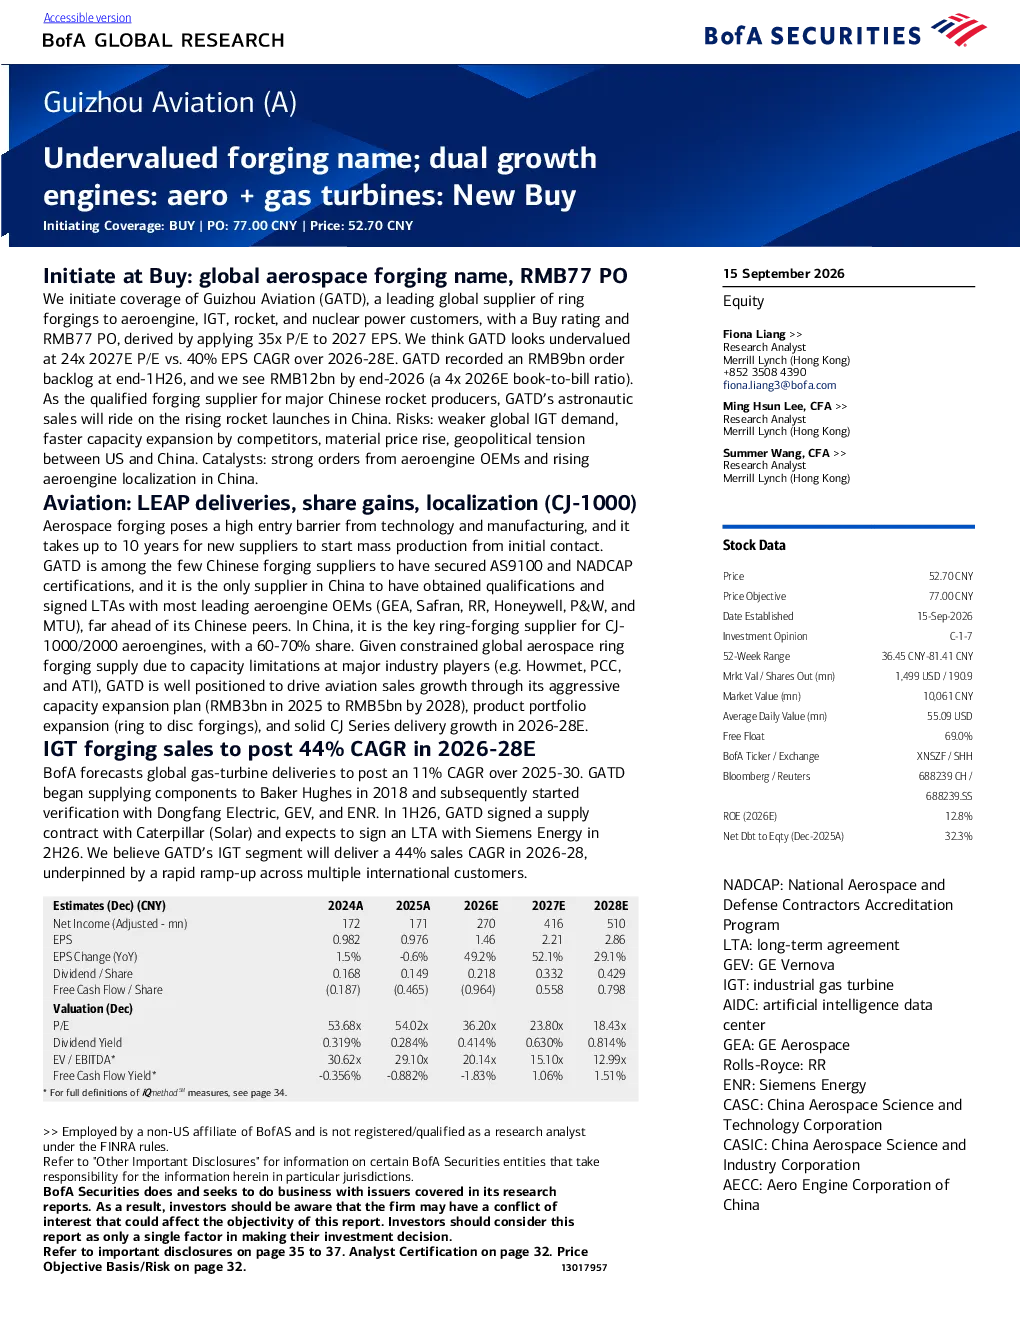
研报指出贵州航空技术发展股份有限公司是全球领先的航空锻造供应商,主要业务包括航空发动机和燃气轮机锻造,同时受益于中国火箭发射增长。公司凭借高技术壁垒和认证资质在行业占据优势,航空锻造为CJ-1000/2000发动机提供关键锻件,燃气轮机锻造获得国际订单,火箭业务潜力巨大。预计2026-2028年每股收益复合增长率达40%,当前估值有吸引力。
航空锻造行业发展趋势如何?
航空锻造行业具有高技术壁垒,包括技术诀窍、认证和巨额投资,进入门槛严格。贵州航空凭借领先地位和资质优势占据市场。未来,随着航空发动机和燃气轮机需求的增长,以及中国民营火箭发射量的提升,航空锻造行业将持续受益,贵州航空有望进一步扩大市场份额。
研报重点分析了贵州航空的哪些业务?
研报重点分析了贵州航空的航空锻造和燃气轮机锻造两大业务板块。航空锻造方面,公司是CJ-1000/2000发动机的关键供应商,并拓展涡轮盘业务;燃气轮机锻造方面,已获得Baker Hughes等国际客户订单。此外,报告还关注了公司受益于中国火箭市场增长的航天业务,预计将带来新的增长动力。
当前贵州航空的市场状况如何?
贵州航空当前市场状况良好,2025年收入达20亿元,净利润1.86亿元。订单积压充足,截至2026年上半年已超90亿元,预计年底达120亿元。公司计划扩大锻造产能,从30亿元提升至50亿元。财务预测显示2026-2028年收入复合增长率24%,现金流健康,净债务/权益比率将逐步降低。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧可能影响市场份额,技术更新迭代需持续投入研发以维持领先地位,以及国际客户订单变动可能带来的不确定性。此外,中国火箭发射市场政策变化也可能影响公司航天业务的增长前景。这些因素需持续关注,但当前公司估值仍具吸引力。
你可能感兴趣
中国宠物食品(A):转型为宠物食品领军企业,双引擎驱动增长;首次给予“买入”评级
美银证券2026-01-29
中航重机:被低估的航空锻造龙头,长期趋势向好
国防军工信达证券2023-10-12
中宠股份:双引擎增长进阶宠物食品龙头;首次给予买入评级
美银证券2026-01-29
半导体行业东风正劲,特色工艺龙头顺势而为;首次覆盖并给予买入评级
招商证券(香港)2020-10-22
首次覆盖,给予买入评级,风机龙头受益行业复苏,盈利增长提速
西部证券2017-12-27
首次覆盖:被低估的声学龙头,VR、AIoT助力扬帆再
电子设备万联证券2021-08-31
亚太信号与噪声:选择你的跑鞋,首次覆盖亚瑟士并给予买入评级
美国银行证券2025-07-11
中芯国际(0981.HK):穿越周期的规模化扩张,约束下的实力强化——首次覆盖给予买入评级
招银国际全球资本市场2026-06-26
中国领先的协力厂商支付服务提供者,首次覆盖给予买入评级
第一上海证券2018-11-26
首次覆盖立讯H股给予买入评级;自2027年起,光通信与铜缆的替代标的为立讯
花旗2026-08-16