猜你想问
这份研报主要分析了什么内容?
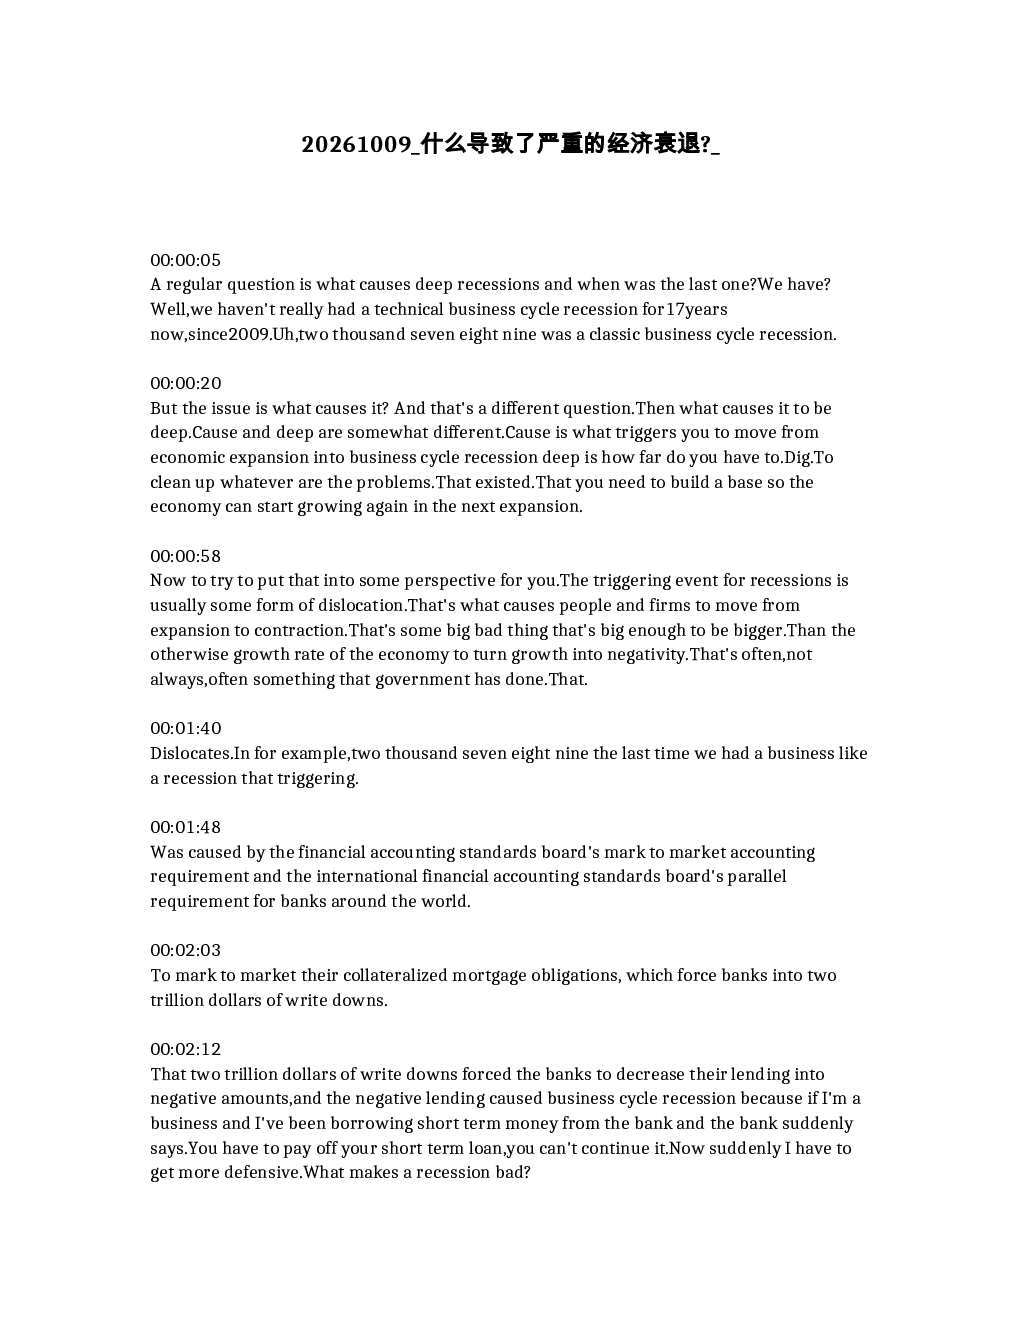
这份研报深入探讨了导致严重经济衰退的根本原因及其深度影响。报告指出,衰退通常由突发冲击引发,如政府政策或监管变化,并以2007年金融会计准则委员会(FASB)发布的市值计量会计要求为例,该要求迫使全球银行对抵押贷款支持证券进行2万亿美元的减记,导致银行信贷收缩,最终引发衰退。此外,报告强调衰退的深度取决于经济中积累的过度和问题,如过度乐观导致的忽视、冗余的官僚机构、不可见的债务、陈旧的产能等,这些都需要在衰退期间被清理和替换,以建立下一轮扩张的基础。引发衰退的触发因素与衰退的深度之间没有必然联系,例如FASB的市值计量会计要求最初被视为微不足道的监管措施,直到银行意识到必须限制信贷并进行减记,才引发衰退。当前全球经济已17年未经历传统的商业周期衰退,可能积累了大量未被充分认识的风险,如欧洲和一些海外地区在政府投资、官僚机构建设和替代能源项目上的大量投资可能无法产生实际效益,在衰退期间可能需要大幅减记,从而影响经济复苏的基础。
当前经济赛道/行业发展趋势如何?
当前经济赛道/行业发展趋势面临潜在风险。全球经济已17年未经历传统商业周期衰退,可能积累了大量未被充分认识的风险。例如,欧洲和一些海外地区在政府投资、官僚机构建设和替代能源项目上的大量投资可能无法产生实际效益,在衰退期间可能需要大幅减记,从而影响经济复苏的基础。这些领域的问题包括过度乐观导致的忽视、冗余的官僚机构、不可见的债务、陈旧的产能等,这些问题在衰退期间需要被清理和替换,以建立下一轮扩张的坚实基础。因此,当前经济赛道/行业需要警惕并应对潜在的风险,以避免类似问题积累导致未来的衰退。
这份报告重点分析了哪些方向?
这份报告重点分析了导致严重经济衰退的触发因素和深度影响。报告指出,衰退通常由突发冲击引发,如政府政策或监管变化,并以2007年金融会计准则委员会(FASB)发布的市值计量会计要求为例,该要求迫使全球银行对抵押贷款支持证券进行2万亿美元的减记,导致银行信贷收缩,最终引发衰退。此外,报告强调衰退的深度取决于经济中积累的过度和问题,如过度乐观导致的忽视、冗余的官僚机构、不可见的债务、陈旧的产能等,这些都需要在衰退期间被清理和替换,以建立下一轮扩张的基础。引发衰退的触发因素与衰退的深度之间没有必然联系,例如FASB的市值计量会计要求最初被视为微不足道的监管措施,直到银行意识到必须限制信贷并进行减记,才引发衰退。当前全球经济已17年未经历传统的商业周期衰退,可能积累了大量未被充分认识的风险,如欧洲和一些海外地区在政府投资、官僚机构建设和替代能源项目上的大量投资可能无法产生实际效益,在衰退期间可能需要大幅减记,从而影响经济复苏的基础。
当前市场现状如何判断?
当前市场现状面临潜在风险,全球经济已17年未经历传统商业周期衰退,可能积累了大量未被充分认识的风险。例如,欧洲和一些海外地区在政府投资、官僚机构建设和替代能源项目上的大量投资可能无法产生实际效益,在衰退期间可能需要大幅减记,从而影响经济复苏的基础。这些问题包括过度乐观导致的忽视、冗余的官僚机构、不可见的债务、陈旧的产能等,这些问题在衰退期间需要被清理和替换,以建立下一轮扩张的坚实基础。因此,当前市场需要警惕并应对潜在的风险,以避免类似问题积累导致未来的衰退。
这份研报有哪些风险提示?
这份研报提示了当前全球经济可能面临的风险。全球经济已17年未经历传统商业周期衰退,可能积累了大量未被充分认识的风险。例如,欧洲和一些海外地区在政府投资、官僚机构建设和替代能源项目上的大量投资可能无法产生实际效益,在衰退期间可能需要大幅减记,从而影响经济复苏的基础。这些问题包括过度乐观导致的忽视、冗余的官僚机构、不可见的债务、陈旧的产能等,这些问题在衰退期间需要被清理和替换,以建立下一轮扩张的坚实基础。此外,引发衰退的触发因素与衰退的深度之间没有必然联系,例如FASB的市值计量会计要求最初被视为微不足道的监管措施,直到银行意识到必须限制信贷并进行减记,才引发衰退。因此,需要警惕并应对这些潜在风险,以避免未来的衰退。