猜你想问
CITI最新研报对AutoNation的盈利预期做了哪些调整?
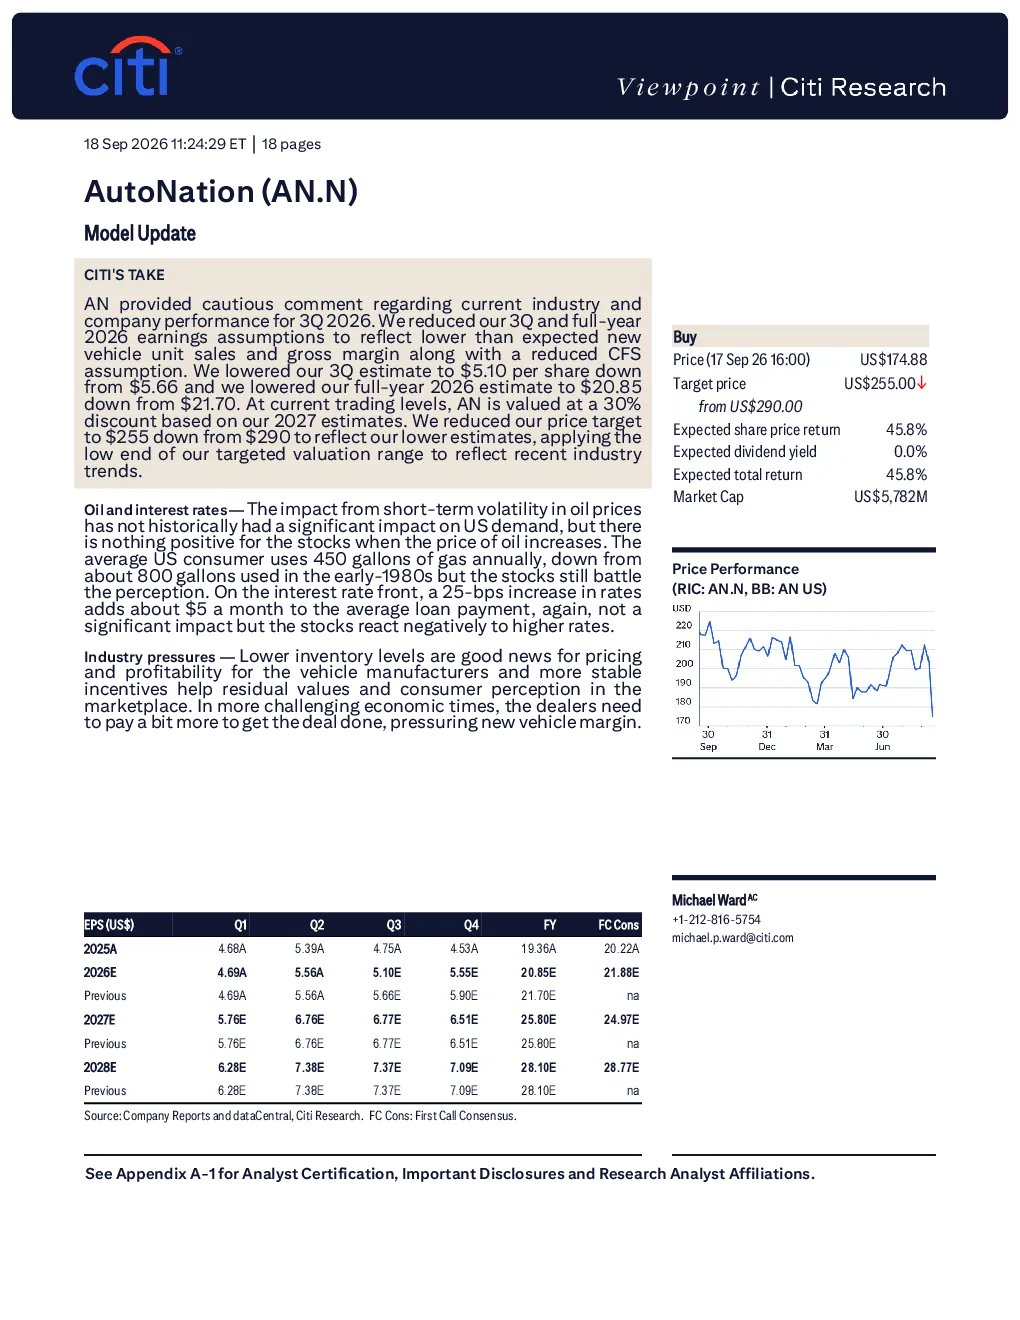
CITI最新研报下调了AutoNation 2026年第三季度和全年的盈利预期,主要原因是新车销量低于预期、毛利率下降以及CFS预期降低。第三季度每股收益预期从5.66美元下调至5.10美元,全年预期从21.70美元下调至20.85美元。当前股价相对于2027年的预期估值存在30%的折扣,因此CITI将目标价从290美元下调至255美元,并应用了目标估值区间的低端倍数。
油价和利率对汽车行业的影响如何?
油价短期波动对美国需求的影响并不显著,但油价上涨对汽车股票而言没有积极影响。平均而言,美国消费者每年使用450加仑汽油,尽管与1980年初的800加仑相比有所下降,但汽车股票仍然面临油价上涨的负面感知。利率方面,利率每上升25个基点,平均贷款还款额将增加约5美元,虽然这不是重大影响,但汽车股票对利率上升的反应是负面的。
报告主要分析了哪些行业发展趋势?
报告分析了汽车行业的库存水平、激励措施、销量变化和估值情况。库存水平较低对汽车制造商的定价和盈利能力有利,稳定的激励措施有助于残值和消费者感知。美国轻型汽车销量同比下降2.7%,零售销量下降3.6%,而车队客户销量上升2.9%。整体销量节奏比市场预期更具弹性,过去六个月均超过162万辆的SAAR,平均为164.5万辆。报告还分析了估值情况,2015年至2019年间,AN的估值倍数为EV/EBITDA 7.7倍,P/E 11.5倍,EV/FCF 12.6倍。
当前汽车市场的现状如何?
美国轻型汽车经销商库存水平仍然紧张,价格积极,但激励措施相对平稳,对经销商利润率构成压力。截至2025年8月,美国轻型汽车销量同比下降2.7%,零售销量下降3.6%,而车队客户销量上升2.9%。向车队的转变对行业组合和经销商组合不利。此外,报告指出汽车行业是资本密集型、劳动密集型、周期性、低增长、竞争激烈且高度监管的行业,行业需求取决于当前的经济状况,这可能发生意外变化,并对盈利预期和目标价格产生重大影响。
研报提示了哪些主要风险?
汽车行业的主要风险包括资本密集型、劳动密集型、周期性、低增长、竞争激烈且高度监管的行业特征。行业的高相对固定成本结构可能导致新车和二手车以及零部件的价格发生重大变化。行业价格结构的重大下降也可能对财务预期产生重大影响。在过去的严重行业衰退期间,汽车行业的许多公司被迫寻求破产保护。此外,油价和利率的波动也可能对汽车行业产生负面影响。