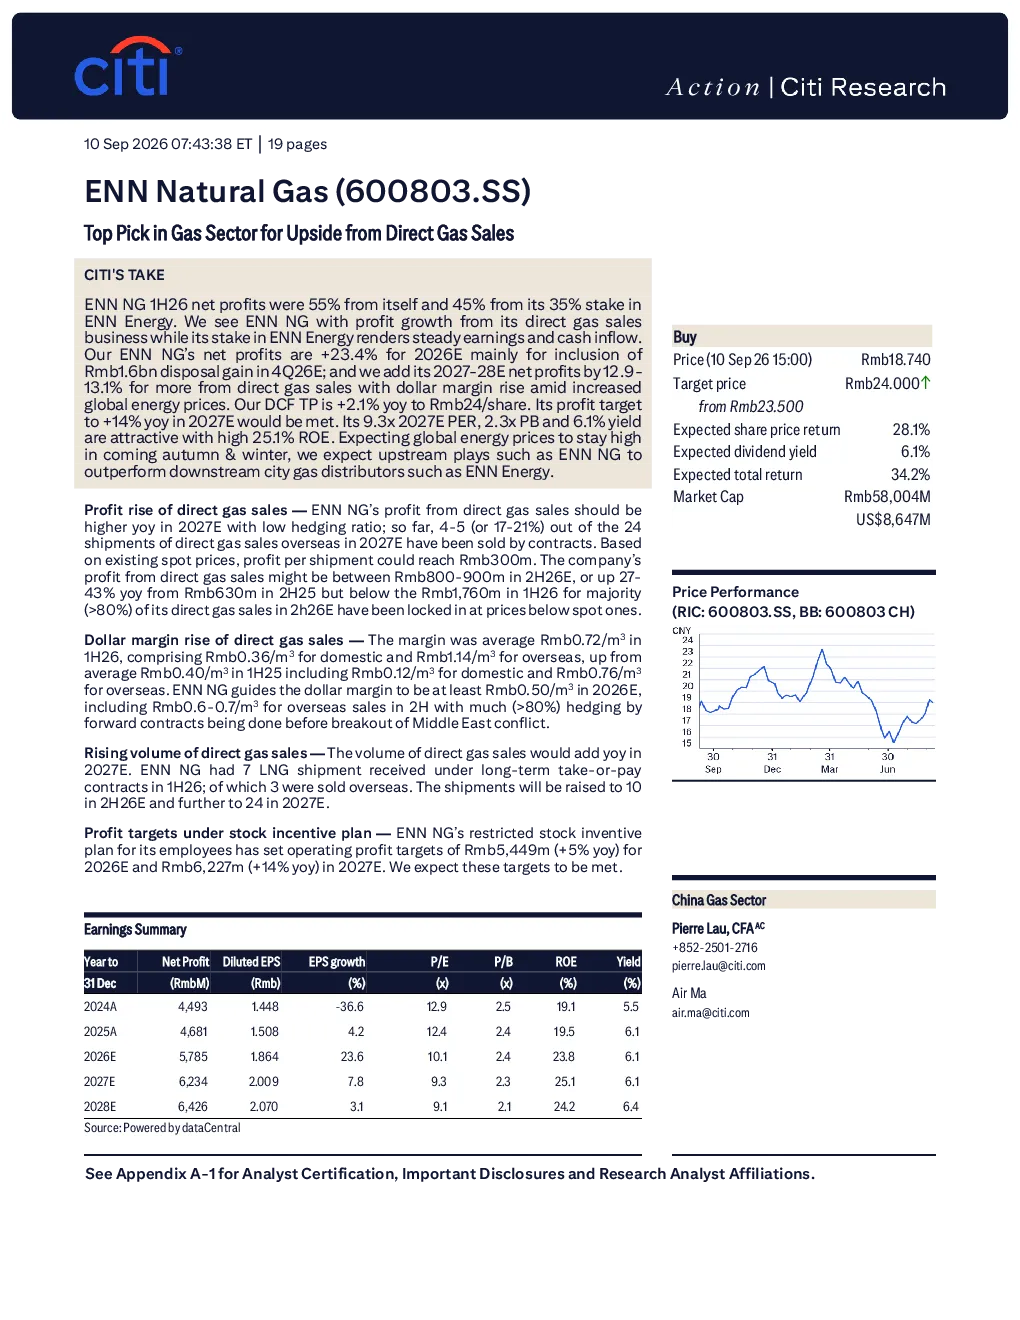
enn 天然气作为天然气行业的首选股,其盈利增长主要来自直接天然气销售业务,而其持有的 enn 能源股份则提供稳定的收益和现金流。预计 enn 天然气 2026 年净利润将同比增长 23.4%,主要得益于 2026 年第四季度 16 亿元人民币的处置收益;2027-2028 年净利润预计将在此基础上增长 12.9-13.1%,主要来自直接天然气销售的增长以及全球能源价格上涨带来的美元利润率提升。 enn 天然气的市盈率、市净率和股息率均具吸引力,预计未来秋冬季全球能源价格将保持高位,上游企业如 enn 天然气将优于下游城市燃气分销商如 enn 能源。
直接天然气销售利润增长—— enn 天然气 2026 年第二季度直接天然气销售利润预计同比增长 27-43%,达到 8-9 亿元人民币,但低于 2026 年上半年 17.6 亿元人民币的利润,因为大部分(>80%)直接天然气销售在 2026 年上半年以低于现货价格的价格锁定。预计 2027 年直接天然气销售利润将同比增长,因为其套期保值率较低;目前,2027 年 24 航次直接天然气销售中只有 4-5 航次(或 17-21%)已通过合同销售,根据现有现货价格,每航次利润可能达到 3 亿元人民币。
直接天然气销售美元利润率提升—— 2026 年上半年平均美元利润率为每立方米 0.72 元,包括国内每立方米 0.36 元和海外每立方米 1.14 元,高于 2025 年上半年的平均每立方米 0.40 元(包括国内每立方米 0.12 元和海外每立方米 0.76 元)。 enn 天然气预计 2026 年美元利润率至少为每立方米 0.50 元,包括 2026 年下半年海外销售每立方米 0.6-0.7 元,且在中东冲突爆发前已通过远期合约对其海外销售进行了大量(>80%)套期保值。由于近期现货价格上涨,enn 天然气 2026 年下半年的套期保值损失预计将从 2026 年上半年的 1.4 亿元人民币上升到 5 亿元人民币。此外,中国直接天然气销售的美元利润率在 2026 年下半年也将有所下降,因为当地原料成本上涨滞后于现货价格 4-5 个月。
直接天然气销售量增长—— 预计 2027 年直接天然气销售量将同比增长。enn 天然气 2026 年上半年在长期提货付款合同下接收了 7 航次液化天然气,其中 3 航次销往海外。这些航次将增加到 2026 年下半年的 10 航次(包括 6 航次来自 2022 年生效的 0.9 万吨/年旧合同和 1 航次来自 2026 年生效的 0.9 万吨/年新合同),并进一步增加到 2027 年的 24 航次(包括 12 航次来自旧合同和 12 航次来自新合同)。
2026 年上半年液化天然气码头利用率较低,但可能已触底—— 2026 年上半年舟山液化天然气码头的利用率为近 30%,处理费规模同比相对平稳,当时现货液化天然气价格上涨,共处理了 9 航次(包括 5 航次属于 enn 能源;enn 能源 2026 年上半年有 8 航次液化天然气,其中 3 航次销往海外,5 航次进口到中国)。2026 年上半年的利用率远低于 2025 年处理的 37 航次。公司预计 2026 年下半年利用率将大幅提升,预计将处理 12-13 航次,其中 6 航次将为 enn 能源,包括 7-8 月 2-3 航次。由于利用率较低,液化天然气码头的利润可能相对较低,今年(2026 年)利润可能为 4 亿元人民币(主要来自对第三方进行气体储存),如果利用率提高到 80-90%,液化天然气码头的利润可能提高到每年超过 20 亿元人民币。液化天然气码头的投资接近 100 亿元。
enn 天然气将在 2026 年第四季度确认 16 亿元人民币的处置收益,该处置收益来自与舟山液化天然气码头相关的管道出售。这笔处置收益不会对 enn 天然气的利润产生太大影响,因为其 2025 年的净利润仅为 1.02 亿元人民币。处置价格为 40 亿元。包括这笔处置收益在内,enn 天然气的利润将超过其员工持股计划下的 2026 年净利润要求 54.49 亿元人民币。我们预计 enn 天然气能够实现 2027 年的净利润目标(62.27 亿元人民币),主要来自直接天然气销售收入的增加和较低的套期保值率。基于超过 20 美元/桶的现货价格,每航次利润可能达到 3 亿元人民币;如果价格低于 10 美元/桶,每航次利润可能低于 5000 万元人民币。enn 天然气假设 2027 年液化天然气现货价格将保持高位,因此计划明年保持较低的套期保值率。2027 年第一季度 1 月的远期价格在 15-17 美元/桶之间,而 2027 年第四季度 4 月的远期价格则较低,为 11-12 美元/桶。
限制性股票激励计划下的增长目标—— enn 天然气拥有强劲的自由现金流。其(排除 enn 能源)的资本支出预计为 2026 年 5-6 亿元人民币,主要用于舟山液化天然气码头;2027 年的资本支出将更少。来自 enn 能源的大约 10 亿元人民币股息收入(每股 3 港元)将主要用于 enn 能源的股票回购。迄今为止,已回购超过 800 万股 enn 能源股票,使其持股比例接近 35%。enn 天然气在 2026 年上半年确认了 4-5 亿元人民币的 enn 能源私有化一次性费用。